La demanda de minerales críticos está aumentando, pero la inversión todavía no crece en los ámbitos donde los riesgos, los plazos y los ingresos siguen siendo difíciles de evaluar.
Dado que los distintos minerales enfrentan barreras diferentes, un enfoque único para todos a menudo fracasa.
Construir un suministro más resiliente y diversificado requerirá herramientas de reducción de riesgos específicas que puedan atraer capital privado allí donde más se necesita.
Los minerales críticos se sitúan en la intersección de la implementación de tecnologías energéticas, la competitividad industrial y la resiliencia económica. Desde el cobre y el litio para la electrificación hasta las tierras raras para los semiconductores, estos materiales determinan cada vez más la rapidez con la que los países pueden desplegar energía limpia, ampliar la infraestructura digital y reforzar la seguridad. Se prevé que la demanda aumente significativamente en los próximos años, incluso mientras continúan los esfuerzos por mejorar la eficiencia material, ampliar la circularidad y acelerar la sustitución.
Sin embargo, la verdadera limitación suele ser malinterpretada. El problema no es simplemente de escasez geológica ni siquiera de capital. Se trata de si los proyectos son invertibles en primer lugar. Muchos todavía tienen dificultades para atraer financiación privada convencional porque sus perfiles de riesgo no se ajustan a los requisitos de los inversores. Los largos plazos de desarrollo, las altas necesidades de capital inicial, la complejidad de los permisos, la incertidumbre normativa y la escasa visibilidad de los ingresos dificultan la evaluación de los proyectos. El cobre muestra la magnitud del desafío: a pesar de un déficit de suministro proyectado del 30 % para 2035, las proyecciones de inversión indican una brecha de 250 000 millones de dólares para 2030.
Por eso el debate debe ir más allá de los llamamientos a “más capital” y centrarse, en cambio, en lo que hace que los proyectos sean financiables. En un nuevo informe del Foro Económico Mundial, elaborado en colaboración con el Center on Global Energy Policy de la Escuela de Asuntos Internacionales y Públicos (SIPA) de la Universidad de Columbia, presentamos un marco práctico para cerrar la brecha de financiabilidad: uno que ajusta las herramientas de reducción de riesgos a las limitaciones específicas que enfrentan distintos minerales, jurisdicciones y etapas de desarrollo de proyectos.
Partir de la limitación real, no de una brecha de financiación genérica
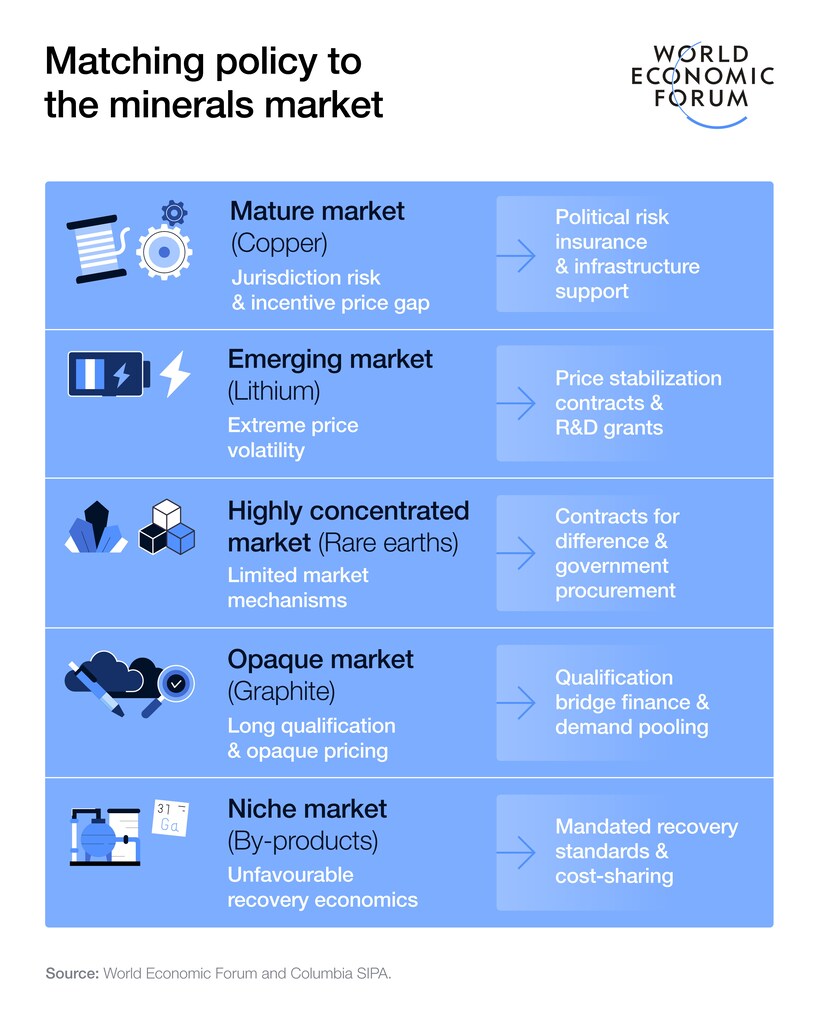
Los minerales críticos suelen tratarse como una única categoría de política. En la práctica, cada mineral tiene su propia estructura de mercado, dinámica de precios, usos finales y perfil de riesgo, y esas diferencias importan para la financiabilidad. Un proyecto de cobre no enfrenta las mismas barreras de financiación que un proyecto de grafito, de tierras raras o de minerales subproducto.
En mercados maduros como el del cobre, el desafío suele residir menos en el descubrimiento de precios y más en los riesgos de permisos, infraestructura y ejecución. En mercados emergentes como el del litio, la volatilidad y las opciones limitadas de cobertura pueden dificultar la evaluación de los ingresos a largo plazo. En mercados muy concentrados como el de las tierras raras, los nuevos entrantes pueden necesitar anclajes de demanda más sólidos y apoyo a los ingresos para competir con los proveedores consolidados. En mercados opacos como el del grafito, los largos ciclos de cualificación, los referentes de precios poco sólidos y la incertidumbre en los contratos de compra pueden retrasar proyectos incluso cuando la demanda crece. Los minerales subproducto plantean otro desafío: pueden ser estratégicamente importantes, pero su economía rara vez es lo bastante sólida por sí sola como para justificar una inversión dedicada.
La lección es sencilla: si la limitación difiere según el mineral, la respuesta política también debe ser diferente.
Ajustar la herramienta de reducción de riesgos al cuello de botella
Aquí es donde la política suele fallar. Demasiadas intervenciones son generales, conocidas y políticamente atractivas, pero no necesariamente se ajustan a la barrera real que frena la inversión. Cuando eso ocurre, el apoyo público puede resultar costoso sin ser especialmente eficaz; en algunos casos, puede desplazar al capital privado en lugar de atraerlo.
Un enfoque más eficaz consiste en identificar qué frena realmente a un proyecto y, a continuación, ajustar la intervención a ese problema. Si el principal problema es el gasto de capital en una fase temprana, el apoyo al capital inicial puede ser la herramienta adecuada. Si el problema es la débil contratación de compra o la escasa visibilidad de los ingresos, los anclajes de demanda o los mecanismos de estabilización de ingresos pueden ser más importantes. Si la incertidumbre política o jurisdiccional es el principal factor disuasorio, los instrumentos de mitigación de riesgos pueden ser decisivos. Y cuando los plazos, las brechas de infraestructura o los retrasos en los permisos son el problema real, las reformas estructurales pueden importar más que el apoyo financiero directo.
Lo importante no es desplegar todos los instrumentos disponibles. Se trata de utilizar el conjunto mínimo de herramientas adecuadas para cerrar la brecha de financiabilidad y desbloquear grupos más amplios de capital.
Secuenciar el apoyo para que el capital público desbloquee la financiación privada
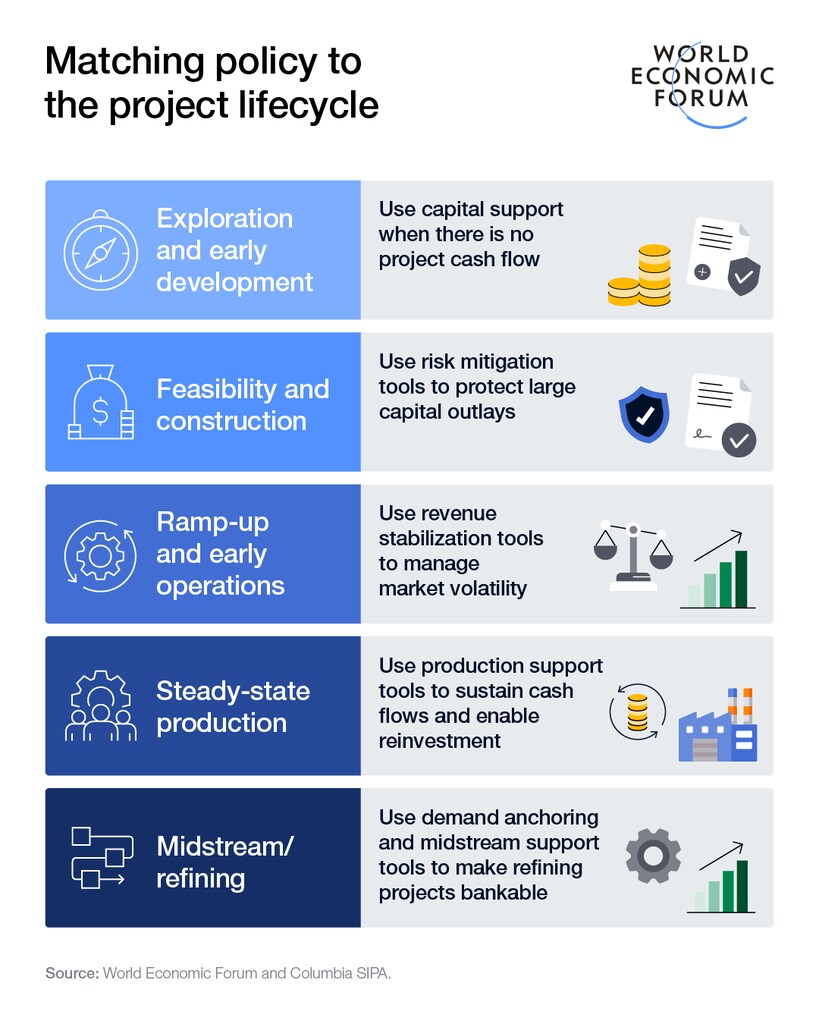
Los proyectos se enfrentan a barreras distintas en las diferentes etapas de desarrollo. La exploración y la viabilidad suelen requerir apoyo de capital porque la incertidumbre es alta y no existe flujo de caja del proyecto. La construcción puede necesitar garantías de finalización u otras formas de reparto de riesgos. La puesta en marcha puede requerir estabilización de ingresos cuando la volatilidad de los precios o los referentes débiles debilitan la capacidad de endeudamiento. La refinación en la fase intermedia puede necesitar un apoyo más sólido en los contratos de compra, mientras que la producción en régimen estable puede depender más de créditos fiscales a la producción, mecanismos de precio mínimo o compras estratégicas en mercados de costes más altos.
Esta secuenciación es crucial porque el objetivo es desplegar las herramientas públicas allí donde sean más catalizadoras y, después, reducir gradualmente el apoyo a medida que disminuyen los riesgos y los proyectos maduran. Así es como las finanzas públicas pueden fortalecer las cadenas de proyectos sin socavar la disciplina comercial.
La misma lógica se aplica en todas las jurisdicciones. En entornos de bajo riesgo y alta gobernanza, la limitación vinculante puede ser los permisos y la infraestructura. En entornos de riesgo medio, la estabilidad fiscal, las herramientas de divisas y la cobertura del riesgo político pueden adquirir mayor importancia. En entornos frágiles o de alta importancia estratégica, puede ser necesaria una combinación de garantías, financiación en condiciones concesionarias y contratos de compra a largo plazo antes de que los inversores privados puedan participar siquiera.
Asignar el riesgo estratégicamente para un suministro resiliente
El objetivo no es solo aumentar el suministro, sino diversificarlo. Hoy en día, la concentración en las etapas clave de las cadenas de valor de los minerales críticos genera exposición a las perturbaciones, con implicaciones para la competitividad industrial, el despliegue de tecnologías y la seguridad energética. Una base de suministro más resiliente requerirá una asignación de riesgos más clara, marcos normativos más creíbles y una coordinación más sólida entre gobiernos, industria, instituciones financieras y socios de financiación para el desarrollo.
Si los gobiernos quieren cadenas de suministro de minerales más resilientes, y los inversores quieren proyectos financiables, la respuesta no es solo más subsidios o más ambición genérica. Lo que se necesita es una reducción de riesgos más inteligente: intervenciones específicas que ajusten los instrumentos adecuados a los minerales adecuados, en las jurisdicciones adecuadas y en las etapas adecuadas. Los minerales críticos sí necesitan capital. Pero, antes de eso, necesitan una vía más práctica para volverse invertibles.




