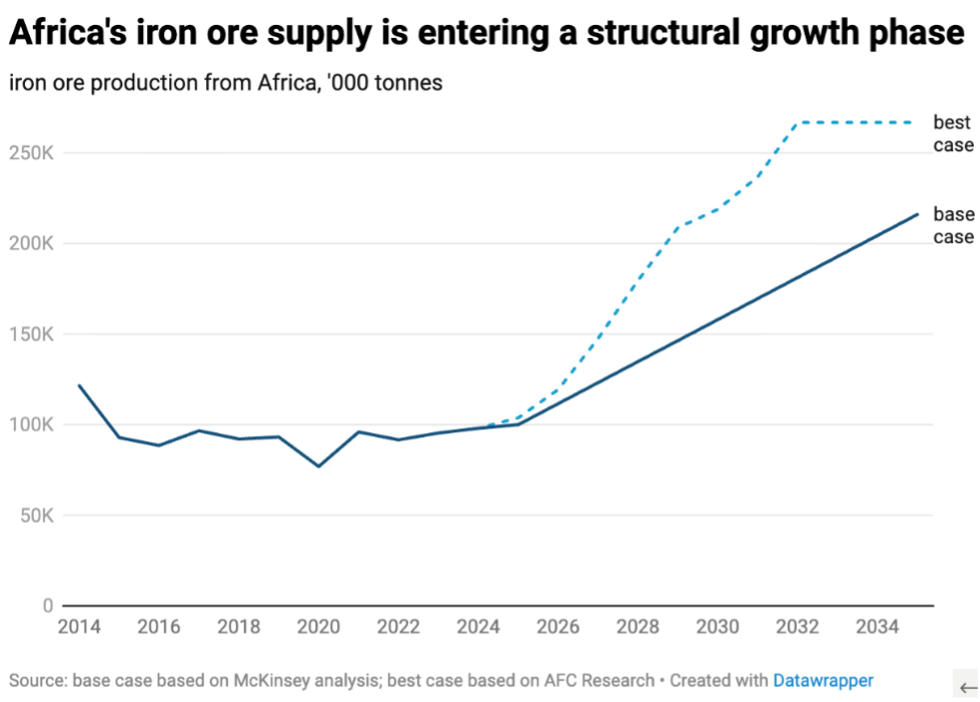
Se prevé que la producción de mineral de hierro en África aumente, con expectativas de que supere los 200 millones de toneladas anuales a principios de la década de 2030.
Puede utilizarse para producir acero, que sustenta los sistemas de transporte, la infraestructura energética, la vivienda y la industria manufacturera.
Junto con la inversión en la industria del mineral de hierro, África debería impulsar la producción nacional de acero para crear una base industrial más competitiva y resiliente.
Tras una década de interrupciones del suministro a raíz de la crisis del ébola en África Occidental, la producción de mineral de hierro del continente se ha recuperado hasta unos 100 millones de toneladas al año. Ahora entra en una nueva fase de crecimiento que será estructural, no cíclica, porque depende de proyectos mineros a largo plazo y aprobados, así como de planes de inversión en toda África.
A principios de la década de 2030, la producción africana podría superar los 200 millones de toneladas anuales. Esto se verá impulsado en gran medida por la puesta en marcha del proyecto Simandou en Guinea, hasta alcanzar unos 120 millones de toneladas al año, junto con el crecimiento de la producción en Sierra Leona, Liberia, Mauritania, Argelia y otros proyectos guineanos.
La escala es significativa. Pero la verdadera historia no trata del mineral de hierro, sino del acero.
Un auge del mineral de hierro sin una estrategia siderúrgica
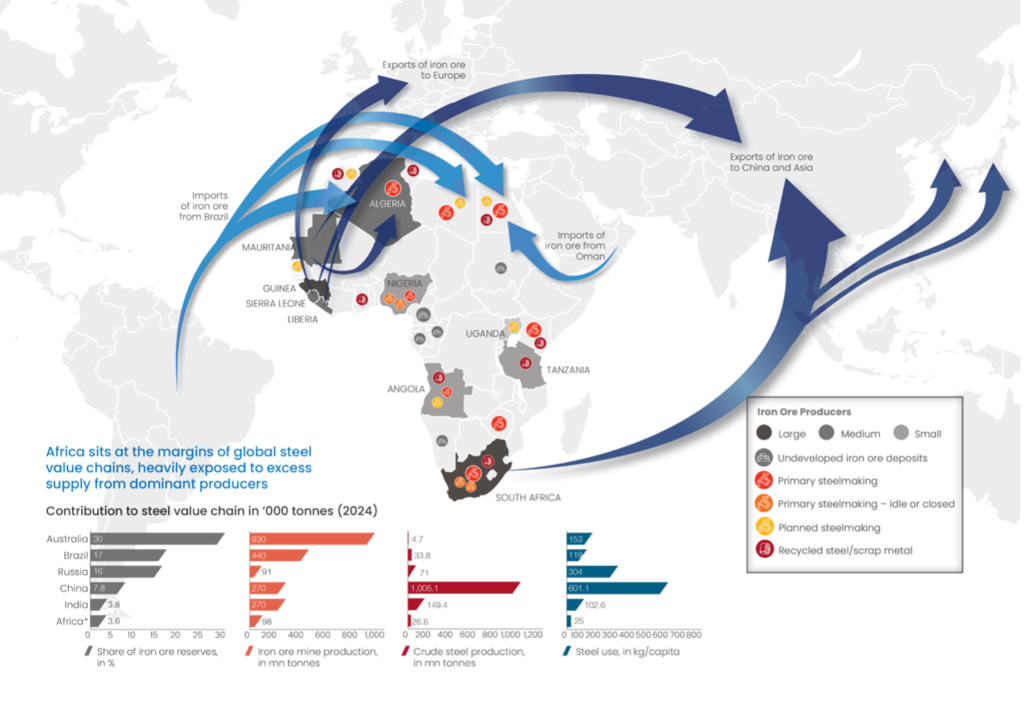
Mientras el suministro de mineral de hierro de África se acelera, su producción de acero –que se obtiene calentando mineral de hierro y añadiendo carbono– ha crecido solo de forma modesta, pasando de unos 15 millones de toneladas en 2014 a poco más de 26 millones de toneladas en 2024.
Según el Grupo CRU, la mayor parte de esta producción se basa en la tecnología de horno de arco eléctrico (EAF, por sus siglas en inglés), que utiliza chatarra metálica. La siderurgia primaria e integrada a partir de mineral, en cambio, sigue siendo limitada y geográficamente fragmentada en África.
Esta estructura de mercado no surgió por casualidad. La producción basada en EAF requiere una inversión inicial de capital menor, puede funcionar a menor escala, tiene una huella de carbono mucho menor y se adapta con mayor facilidad a una demanda fragmentada y volátil.
En mercados donde la demanda industrial y de infraestructuras sigue dispersa, el EAF puede ser práctico y eficiente. Permite a los productores suministrar productos de acero sin los elevados costes fijos de los complejos de fabricación integrados. Pero este modelo solo atiende de verdad las carencias de demanda inmediatas, en lugar de establecer una base industrial regional integrada y duradera.
La disponibilidad de chatarra se está reduciendo, ya que las principales economías exportadoras retienen más material para cumplir sus propios objetivos de descarbonización e industrialesobjetivos de descarbonización e industriales. A medida que se intensifican las restricciones de suministro, ampliar la producción de acero plano (esencial para la fabricación de automóviles, maquinaria y electrodomésticos) requerirá un mayor acceso a metálicos a base de mineral.
A escala mundial, los productos planos ya dependen más del mineral de hierro de mayor ley que solo de la chatarra, ya que las especificaciones de calidad más estrictas no pueden cumplirse de forma constante con un alto contenido de chatarra. En África, este desafío se agrava por la limitada capacidad para eliminar caucho, recubrimientos y contaminantes no ferrosos de la chatarra, lo que afecta al control de calidad y aumenta la dependencia de metal importado de mayor ley.
Con acceso a mineral de alta ley, gas natural y energía asequible –y, cada vez más, renovable–, África está bien posicionada para producir mineral de hierro bajo en carbono destinado a una siderurgia de mayor calidad.
Los materiales críticos de África
Dadas las necesidades de desarrollo de África, el acero no puede tratarse como un producto industrial más. Sustenta los sistemas de transporte, la infraestructura energética, la vivienda y la industria manufacturera. Pero el consumo de acero per cápita de África sigue siendo aproximadamente ocho veces inferior al promedio mundial. Al mismo tiempo, su urbanización avanza al ritmo más rápido del mundo, sus déficits de infraestructura son considerables y sus ambiciones industriales se están ampliando.
El continente sigue importando volúmenes significativos de acero terminado y de bienes manufacturados con alto contenido de acero. Y, cuando África importa acero, en realidad está reimportando su propio hierro, así como los demás materiales utilizados para fabricar ese acero, que también proceden de África: manganeso de Gabón y Sudáfrica, cromo de Zimbabue y Sudáfrica, níquel de Madagascar, vanadio y zinc de toda el África austral.
A medida que la siderurgia primaria nacional se ha debilitado, la demanda interna de estos minerales asociados ha seguido ligada a los ciclos externos del acero, en lugar de a la trayectoria de infraestructura propia de África.
Una expansión del mineral de hierro sin una estrategia siderúrgica paralela corre el riesgo de reforzar ese patrón.
La producción de acero es una cuestión de diseño de sistemas
Por tanto, determinar cómo impulsar la industria siderúrgica africana es una cuestión de diseño de sistemas. África posee los insumos básicos necesarios para una siderurgia competitiva: mineral de hierro de alta ley, reservas significativas de manganeso, níquel y cromo, gas natural y un potencial creciente en energías renovables e hidroeléctrica.
La demanda de acero también existe en todo el continente, en redes ferroviarias, corredores mineros, infraestructura energética, vivienda e industria manufacturera. Pero esta demanda está fragmentada por fronteras, reformas de políticas, sistemas de adquisiciones y estructuras de financiación. Ningún mercado nacional por sí solo es lo bastante grande como para sostener una producción integrada a gran escala. Por ello, la coordinación regional es esencial.

Agregar la demanda y compartir infraestructuras
En el marco de la Zona de Libre Comercio Continental Africana (AfCFTA), la cooperación regional podría ayudar a agregar la demanda, mejorar la visibilidad de las compras y fortalecer la viabilidad económica de la siderurgia primaria, al tiempo que refuerza las normas para limitar el contrabando de productos que no cumplen los estándares
Sudáfrica ilustra la dificultad de mantener la capacidad siderúrgica nacional sin un mercado regional suficientemente integrado, ya que la mayor parte de la capacidad de siderurgia primaria está actualmente inactiva debido a una demanda débil y fragmentada y a los elevados costes de los insumos. Al mismo tiempo, los programas de infraestructura en el África austral y oriental requieren precisamente estos productos. El problema no es la ausencia de demanda, sino la ausencia de coordinación.
La agregación regional de las cartera de proyectos de infraestructura también podría reducir costes y reforzar la competitividad al permitir compartir recursos ferroviarios, portuarios y energéticos a lo largo de corredores de transporte, redes eléctricas y zonas industriales.
En el caso de las materias primas a granel, la infraestructura y el diseño de sistemas son la principal clave. El proyecto Simandou demuestra esta lección fundamental: solo avanzó una vez que el gasto de capital y la infraestructura se estructuraron como un sistema compartido entre múltiples bloques y partes interesadas, según los debates celebrados durante Mining Indaba, una conferencia celebrada en Ciudad del Cabo (Sudáfrica) en febrero de 2026.
Existen oportunidades similares en las Tierras Altas de Guinea y en el golfo de Guinea, donde corredores ferroviarios y portuarios integrados –que abarcan Guinea, Sierra Leona, Liberia, Camerún, Gabón y el Congo– podrían convertir yacimientos aislados en plataformas industriales regionales.
De la extracción a la soberanía industrial
La economía mundial está entrando en un periodo de reorganización de las cadenas de suministro. La política industrial ha regresado. Los gobiernos están reevaluando las dependencias estratégicas. La descarbonización está transformando la industria pesada.
En este contexto, África se enfrenta a una decisión. Puede ampliar sus exportaciones de mineral de hierro y seguir siendo proveedora de insumos en bruto para cadenas de valor lejanas. O bien puede aprovechar este auge del suministro para reanclar en su territorio una parte del ecosistema del acero, vinculando el mineral, la energía, el gas, las ferroaleaciones y la demanda regional en corredores integrados.
Esta última vía no implica aislamiento. África seguirá integrada en los mercados mundiales. Pero sí significa captar una mayor parte de la cadena de valor, estabilizar la demanda de minerales asociados, profundizar la industria manufacturera, aplicar políticas que incentiven las compras regionales y reducir la vulnerabilidad ante las perturbaciones de la demanda externa.
El acero no es solo una ambición industrial. Es la columna vertebral de la infraestructura, el eje de múltiples cadenas de valor minerales y un requisito previo para la escala industrial.
Por ello, la próxima fase del crecimiento del mineral de hierro de África debe ir acompañada de una planificación regional deliberada que armonice el mineral, la energía, el transporte y las adquisiciones bajo una estrategia siderúrgica coherente. Sin esa integración, el auge del suministro seguirá siendo en gran medida extractivo. Con ella, África puede establecer una base industrial más competitiva y resiliente.
Este artículo se basa en los debates de una mesa redonda celebrada durante Mining Indaba 2026, así como en los análisis de McKinsey & Company y del Grupo CRU.