La incapacidad de los salarios para recuperar las tasas de crecimiento previas a la recesión en el mundo desarrollado ha sido un enigma persistente para los economistas. Aunque la producción ha crecido significativamente en la mayoría de estos países, los salarios reales se han recuperado mucho más lentamente (por ejemplo, Jowett et al., 2014). El crecimiento de los salarios nominales ha sido débil, por lo que los salarios reales apenas han aumentado, pese a que la inflación de precios también ha sido moderada. En esta columna resumimos la importancia del subempleo para explicar este bajo crecimiento salarial, a partir del trabajo de un artículo reciente (Bell y Blanchflower, 2019).1
La explicación tradicional sería que los altos niveles de desempleo frenaron el crecimiento salarial. Pero esta explicación no concuerda con los hechos. Las tasas de desempleo son bajas, especialmente en EE. UU. (3,9 % en agosto de 2018), el Reino Unido (4,2 % en mayo de 2018) y Alemania (3,4 % en julio de 2018). Sin embargo, siguen en dos dígitos en Italia (10,4 %), España (15,1 %) y Grecia (19,5 %), y promedian un 8,2 % en la zona del euro. La búsqueda de explicaciones alternativas para el débil crecimiento salarial ha centrado la atención en el subempleo, medido según la disposición de los trabajadores actuales a aumentar su jornada sin que aumente su salario por hora. A diferencia del desempleo, la tasa de subempleo no ha vuelto a los niveles previos a la recesión, especialmente en EE. UU. y el Reino Unido.
Según nuestra interpretación del concepto, el subempleo implica que los trabajadores están fuera de sus curvas de oferta laboral, a diferencia del llamado modelo canónico, que sostiene que los trabajadores pueden elegir libremente sus horas de trabajo, dado el salario, y por tanto se encuentran sobre sus curvas de oferta laboral. Este modelo supone que los trabajadores eligen entre un continuo de horas y trata el salario como exógeno; sigue dominando la investigación y la enseñanza. Este enfoque persiste, aunque las horas agregadas fluctúan en respuesta a cambios en la demanda y la organización de la producción exige que los empleadores impongan algunas restricciones al tiempo de trabajo, por ejemplo, para garantizar que una línea de producción cuente con todo el personal necesario.
Trabajadores a tiempo parcial involuntarios
La medida del subempleo más extendida, calculada por organismos estadísticos de todo el mundo —como la Oficina de Estadísticas Laborales de EE. UU., la Oficina Nacional de Estadística del Reino Unido y Eurostat, la agencia estadística de la UE—, es la proporción de trabajadores a tiempo parcial involuntarios en el empleo total. Esta medida solo registra cuántos trabajadores a tiempo parcial desean ampliar su jornada. No informa cuántas horas adicionales desean trabajar ni si algunos otros trabajadores, incluidos quienes trabajan a tiempo parcial voluntariamente y quienes lo hacen a tiempo completo, preferirían reducir sus horas.
Sin embargo, el uso generalizado de esta medida del subempleo refleja la falta de alternativas, sobre todo en EE. UU. En Europa, se denomina trabajadores a tiempo parcial que desean empleos a tiempo completo (PTWFT) a quienes trabajan a tiempo parcial involuntariamente, mientras que en EE. UU. se los describe como trabajadores a tiempo parcial por razones económicas (PTFER). En Europa, las estadísticas sobre PTWFT se obtienen de las encuestas europeas de población activa (EULFS) a nivel individual, y en EE. UU., las de PTFER, de la Encuesta de Población Actual (Current Population Survey). Tratamos estas medidas de manera análoga.
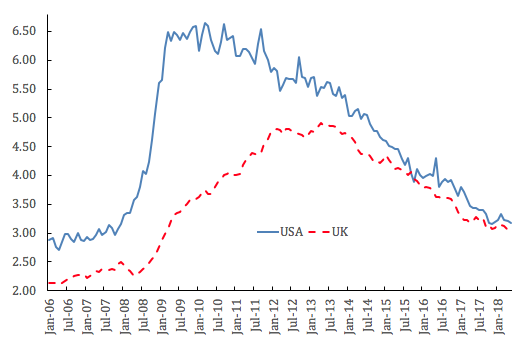
La figura 1 representa la medida del trabajo a tiempo parcial involuntario como porcentaje del empleo total, que denominamos U7, tanto para EE. UU. como para el Reino Unido. La tasa más reciente del Reino Unido, del 3,0 % en mayo de 2018, se mantiene por encima de los mínimos previos a la recesión: el 2,3 % registrado en mayo de 2008 y el mínimo histórico del 1,9 %, registrado en seis meses distintos de 2004 y en uno de 2005. La tasa de EE. UU. en agosto de 2018 fue del 2,8 %, por debajo del 3,2 % de diciembre de 2007, pero por encima del mínimo de la serie, del 2,3 %, registrado en siete meses distintos de 2000. Sigue sin saberse hasta qué nivel puede descender la tasa de trabajo a tiempo parcial involuntario sin provocar un rápido aumento de las presiones salariales.
Figura 1 Trabajo a tiempo parcial involuntario como % del empleo (U7) en el Reino Unido y EE. UU., enero de 2006-mayo de 2018
El índice de subempleo de Bell y Blanchflower
Medir el subempleo mediante la tasa de trabajo a tiempo parcial involuntario no refleja plenamente el grado de insatisfacción de los trabajadores con las horas que tienen contratadas. Durante los años de la Gran Recesión y posteriormente, no solo quienes trabajan a tiempo parcial y dicen que preferirían empleos a tiempo completo desean horas adicionales: también las desean quienes trabajan a tiempo parcial voluntariamente y quienes lo hacen a tiempo completo. De hecho, algunos de estos trabajadores a tiempo parcial voluntarios y a tiempo completo dicen que quieren menos horas. El número de horas adicionales deseadas por quienes querían trabajar más aumentó con el tiempo, mientras que el número de horas que quienes querían trabajar menos deseaban reducir cayó durante la recesión, para luego revertir esas tendencias durante la recuperación.
En las EULFS, los trabajadores indican si les gustaría cambiar sus horas al salario vigente y cuántas horas más o menos querrían trabajar. Así, puede construirse una variable de horas deseadas para cada persona. Se fija en cero para quienes están conformes con sus horas actuales. Es negativa para quienes desean reducirlas (los sobreempleados) y positiva para las personas subempleadas que quieren más horas. Los datos son representativos a nivel nacional; por ello, los sumamos en millones de horas y restamos las horas de quienes quieren trabajar menos de las horas de quienes quieren trabajar más para obtener una medida del exceso de horas. La convertimos en equivalentes de desempleo dividiéndola por el promedio de horas trabajadas por las personas empleadas.
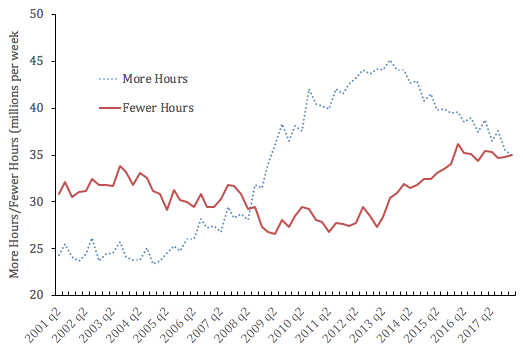
La figura 2 muestra nuestras estimaciones para el Reino Unido del número de horas deseadas, al salario vigente, por quienes quieren trabajar más (las personas subempleadas) y por quienes quieren trabajar menos (las sobreempleadas). Esta última serie se mantuvo bastante estable hasta hace poco, pero antes de 2008 siempre estuvo por encima de la serie de quienes querían trabajar menos horas. Esto sugiere que aún hay una cantidad considerable de recursos infrautilizados disponibles en el mercado laboral que podrían emplearse antes de que el Reino Unido alcance el pleno empleo. En los años posteriores a la recesión aumentó tanto el número de horas de quienes quieren trabajar más como el de quienes quieren trabajar menos.
Figura 2 Más y menos horas deseadas en el Reino Unido, 2001T2-2018T1
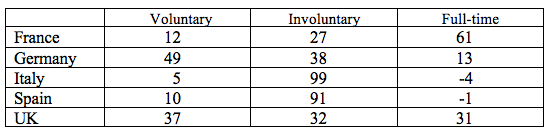
La tabla 1 desglosa la variación neta de las horas deseadas agregadas —que resta las horas que desean los sobreempleados de las que desean las personas subempleadas— en componentes correspondientes a quienes trabajan a tiempo parcial voluntaria e involuntariamente, y a tiempo completo, utilizando las EULFS de 2016. Nuestro artículo presenta estimaciones para otros años y otros países europeos. Está claro que el grado en que la tasa de trabajo a tiempo parcial involuntario (IPTR) constituye un estimador sesgado de la holgura del mercado laboral en el período posterior a la Gran Recesión varía según el país. En Francia, el 27 % del exceso se debe a trabajadores a tiempo parcial involuntarios, frente al 99 % en Italia.
Tabla 1 Proporción del exceso de horas, 2016 (%)
El grado de sesgo variará a lo largo del ciclo económico y sigue siendo incierto en EE. UU., donde no se dispone de esos datos. También señalamos que la incidencia relativamente baja del trabajo a tiempo parcial en EE. UU. puede hacer que la proporción de trabajadores PTFER subestime aún más el subempleo en ese país.2
Salarios, desempleo y subempleo
Analizamos más a fondo cómo el subempleo reduce las presiones salariales en el Reino Unido, en un panel internacional de 31 países y en EE. UU., donde solo disponemos de datos sobre PTFER. En el caso del Reino Unido, encontramos que una medida del subempleo —el logaritmo del número de horas adicionales que desearían trabajar las personas subempleadas— redujo significativamente el crecimiento salarial en un panel regional trimestral. La tasa de desempleo no fue significativa. En un panel internacional no equilibrado de 28 países entre 1976 y 2016, encontramos que el empleo a tiempo parcial involuntario redujo el crecimiento salarial, lo que confirma los resultados del FMI obtenidos con estos datos por Hong et al. (2018).
A continuación, examinamos el crecimiento salarial en EE. UU. utilizando datos salariales de los archivos Merged Outgoing Rotation Group de la Encuesta de Población Actual correspondientes al período 1979-2017. En consonancia con los resultados de Blanchflower y Oswald (1994), encontramos que, para el período 1980-2017, la tasa de desempleo tiene una relación negativa en una ecuación de crecimiento salarial. Sin embargo, en los años posteriores a la Gran Recesión, la tasa de desempleo no fue significativa, mientras que una medida del subempleo (U7) —los PTFER como porcentaje del empleo— tuvo un efecto significativamente negativo. Esto se observó tanto al utilizar los ingresos semanales como los ingresos por hora. A diferencia de la tasa de desempleo (U3), la variable U7 sigue elevada y predice un débil crecimiento salarial.
También encontramos indicios de que la variación de la tasa de propiedad de la vivienda tiene un efecto significativo y positivo en las ecuaciones de crecimiento salarial. En los años para los que disponemos de datos, de 1985 a 2005, hubo variaciones positivas en 16 años. Entre 2005 y 2016, todas fueron negativas, y en 2017 volvieron a ser positivas. El aumento de la propiedad de la vivienda elevó el crecimiento salarial en los años previos a la recesión; la caída de las tasas de propiedad de la vivienda redujo las presiones salariales en esos años.
¿Qué significa esto?
Al parecer, EE. UU. y el Reino Unido están lejos del pleno empleo. En los años posteriores a la recesión, los responsables de las políticas no deberían centrarse en la tasa de desempleo, sino en la tasa de subempleo. En muchos países, la tasa de subempleo sigue elevada, a diferencia de la tasa de desempleo. La disminución de la propiedad de la vivienda también ha contribuido a contener el crecimiento salarial. En los años posteriores a la recesión, el subempleo sustituye al desempleo como principal medida de la holgura del mercado laboral.




