¿Un mayor crecimiento salarial alimenta la inflación? En Europa, históricamente así ha sido. Pero la relación entre el crecimiento salarial y la inflación se ha debilitado en los últimos años, en un contexto de bajas expectativas de inflación, sólida rentabilidad empresarial y fuertes presiones competitivas.
El precio del trabajo, es decir, los salarios, crece a un ritmo sólido, especialmente en los nuevos Estados miembros de la Unión Europea. Sin embargo, sorprendentemente, la inflación apenas ha aumentado. Nos propusimos arrojar luz sobre este enigma en el capítulo 2 de las Perspectivas económicas regionales: Europa.
Es probable que un sólido crecimiento salarial no impulse de manera significativa la inflación en el futuro próximo.
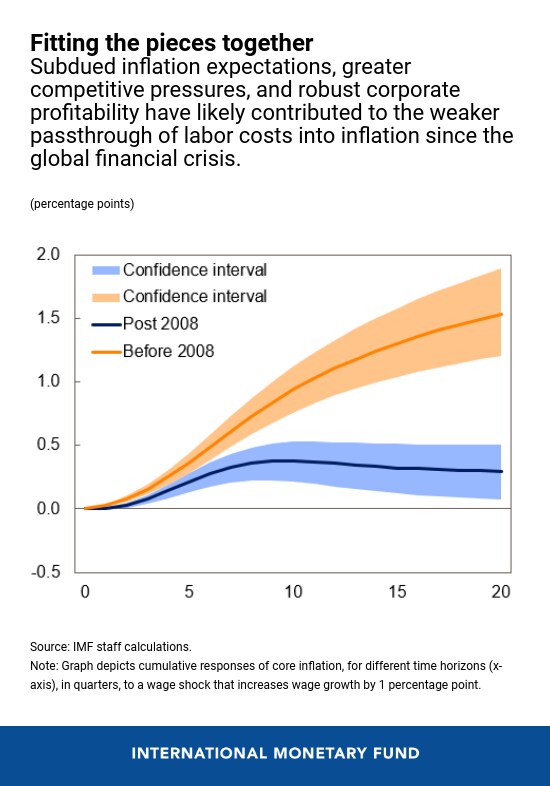
Nuestro gráfico de la semana muestra que la relación entre los salarios y los precios en Europa se ha debilitado considerablemente en la década posterior a la crisis financiera mundial. Más concretamente, el impacto del crecimiento salarial sobre la inflación subyacente ha sido solo dos tercios de intenso que en el periodo anterior a la crisis.
¿A qué puede deberse este cambio? Nuestro análisis sugiere que intervienen varios factores.
En primer lugar, las empresas son más reacias a subir los precios en respuesta a un aumento de los costes laborales cuando la inflación es baja y las expectativas de inflación están bien ancladas. Dicho de otro modo, las empresas consideran que los mayores costes salariales son temporales, por lo que limitan las subidas de precios previendo que sus competidores harán lo mismo.
En segundo lugar, nuestro análisis sugiere que las estrategias de fijación de precios de las empresas dependen en gran medida de su exposición a la competencia, ya sea nacional o procedente del extranjero. Esto explica por qué los sectores que se enfrentan a una mayor competencia exterior, como el manufacturero, son menos propensos a subir los precios en respuesta a un mayor crecimiento salarial que, por ejemplo, el sector servicios.
Por último, la rentabilidad empresarial es otro factor importante. Comprobamos que la transmisión del crecimiento salarial a la inflación es significativamente menor cuando los beneficios empresariales son saneados. ¿Por qué? Porque las empresas rentables pueden asumir una masa salarial mayor sin subir los precios, sobre todo si quieren preservar su cuota de mercado.
Con expectativas de inflación cercanas a mínimos históricos, presiones competitivas crecientes y márgenes de beneficio holgados, no debería sorprender que la relación entre el crecimiento salarial y la inflación se haya debilitado en Europa. También es probable que un sólido crecimiento salarial no impulse de manera significativa la inflación en el futuro próximo.
Estos hallazgos sugieren que la política monetaria en muchos países europeos debería mantenerse acomodaticia durante más tiempo para elevar la inflación de forma duradera hasta su objetivo. No obstante, los responsables de las políticas deben estar atentos a la inestabilidad financiera que podría surgir cuando un periodo prolongado de tipos bajos fomente una mayor asunción de riesgos.




