Las naciones adaptan constantemente sus sistemas de pensiones a los cambios de los tiempos y de los presupuestos.
Esto puede implicar reducir las cuantías que reciben los jubilados, cambiar la edad de jubilación o incentivarles a trabajar más tiempo y, por tanto, a aportar más al sistema tributario.
Si bien se conocen los efectos fiscales de estos cambios, su impacto en el bienestar no ha sido ampliamente estudiado.
Nuevas investigaciones sugieren que puede haber edades clave en las que los esquemas de incentivos aportan el mayor beneficio y el menor coste para todos.
Muchos países han emprendido grandes reformas de sus sistemas públicos de pensiones en las últimas dos décadas, y es probable que más países sigan su ejemplo en un futuro próximo. Un tema común de estas reformas ha sido inducir a los trabajadores a jubilarse más tarde (p. ej., Gruber y Wise 1999, OCDE 2019, Barr y Diamond 2009) para restablecer la sostenibilidad fiscal ante el envejecimiento de la población. Es decir, además de reducir en general la generosidad de las pensiones públicas, las reformas en muchos países han introducido o reforzado incentivos que favorecen una vida laboral más prolongada. Estos incentivos tienen efectos fiscales deseables –los trabajadores que se jubilan más tarde pagan más impuestos–, pero sus efectos generales sobre el bienestar siguen siendo poco conocidos.
En un artículo reciente (Kolsrud et al. 2021), proponemos un marco para analizar los efectos sobre el bienestar de las reformas de pensiones que incentivan la jubilación posterior. La cuestión de política que estudiamos se refiere esencialmente a la pendiente óptima del perfil de prestaciones de pensión en función de la edad de jubilación. ¿Con qué rapidez deberían aumentar las prestaciones de pensión para los trabajadores que se jubilan más tarde en la vida? Nuestro análisis enriquece la literatura existente, que, en cambio, gira principalmente en torno a cuestiones sobre la generosidad general de las pensiones, si están financiadas o funcionan por reparto, y la respuesta del momento de la jubilación a los incentivos de pensiones.
El coste de un perfil más pronunciado
Una magnitud clave para evaluar el coste de un perfil de prestaciones más pronunciado es el valor que las personas que se jubilan en distintos momentos de la vida atribuyen a la prestación de pensión como medio para suavizar el consumo durante la jubilación. Si las personas que se jubilan antes valoran las prestaciones de pensión más que quienes se jubilan después, entonces incentivar las jubilaciones posteriores mediante el sistema de pensiones conlleva costes para el bienestar. En concreto, estas reformas redistribuyen recursos desde las personas que las valoran relativamente más (los jubilados tempranos) hacia quienes les dan relativamente menos valor (los jubilados tardíos). En nuestro artículo mostramos que la magnitud de este coste para el bienestar depende de la utilidad marginal del consumo de los trabajadores que se jubilan a distintas edades. Si, ceteris paribus, los jubilados tempranos tienen una utilidad marginal del consumo mucho mayor que los tardíos, por ejemplo, ello sugiere que un perfil más pronunciado tiene un coste elevado para el bienestar.
¿Pero tienen realmente los jubilados tempranos utilidades marginales del consumo más altas que los tardíos y, en caso afirmativo, cuánto más altas? Para arrojar luz sobre esta cuestión, utilizamos datos administrativos de Suecia y medidas del consumo de los hogares basadas en registros (Kolsrud et al. 2020). Asignar utilidades marginales a partir de los datos de consumo requiere algunos supuestos, por lo que empleamos diversas formas de analizar el consumo y complementamos los datos de consumo con datos sobre riqueza, salud y esperanza de vida.
Según la teoría económica, un determinante clave de la utilidad marginal del consumo es el nivel de consumo en sí: cuanto mayor es este, menor es aquella. Así pues, empezamos por examinar sencillamente cómo varía el consumo global tras la jubilación según los trabajadores que se jubilan a distintas edades. La figura 1 muestra cómo varía el consumo a los 68 años según las edades de jubilación, comparando cada grupo de edad de jubilación con los que se jubilan a los 65 años (que consideramos como referencia de una edad de jubilación normal). El gradiente global del consumo respecto de la edad de jubilación es pronunciado, ya que los jubilados tardíos disfrutan de más de un 20 % más de consumo que los jubilados prematuros. Esto sugiere que recompensar la jubilación posterior concediendo a los jubilados tardíos pensiones más generosas redistribuye recursos de los hogares de bajo consumo a los de alto consumo. Cabe destacar que, si bien el gradiente global del consumo entre los jubilados de 55 a 70 años es amplio y positivo, también documentamos una notable no monotonía entre quienes se jubilan a los 60 a 65 años. Las personas que se jubilan entre los 60 y los 63 años tienen un consumo medio similar o superior al de quienes se jubilan cerca de la edad normal de jubilación de 65 años. Confirmamos los mismos patrones generales al estudiar el consumo encuestado en otros países europeos y en Estados Unidos.
Figura 1 Nivel de consumo por edad de jubilación
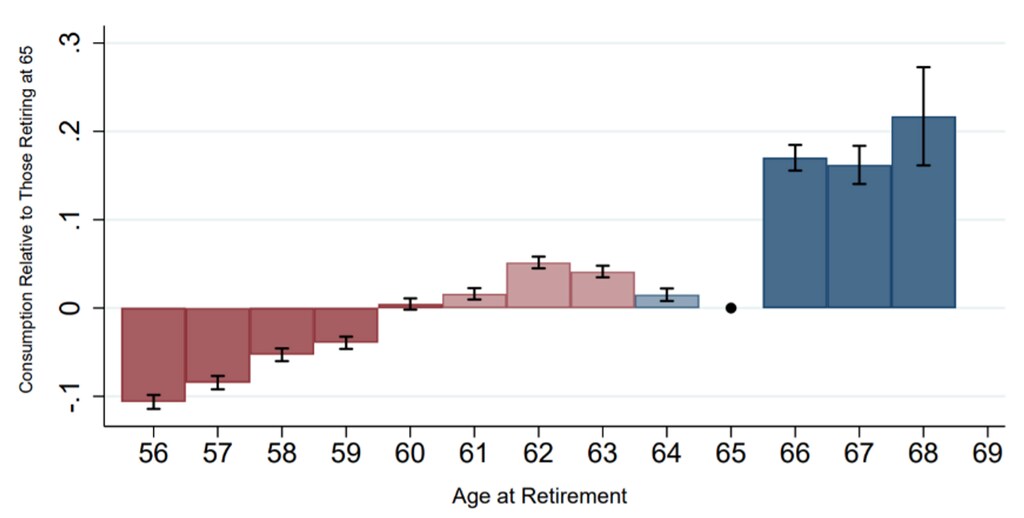
Notas: La figura recoge las estimaciones de nuestra comparación de los niveles de consumo en todas las edades de jubilación. Las personas que se jubilan a los 65 años son la categoría de referencia. En esta especificación solo se incluyen efectos fijos de año y de edad.
El papel del origen socioeconómico
Naturalmente, el nivel de consumo podría no ser el único determinante de la utilidad marginal. Otros factores pueden importar, incluidos la salud y la esperanza de vida, que afectan directamente a las ponderaciones redistributivas que también se desea asignar a los distintos jubilados. Analizamos datos detallados sobre las características de los jubilados en diversas edades para ayudarnos a comprender cómo estos factores podrían modificar nuestra evaluación de las reformas de pensiones. La figura 2 ilustra en qué se diferencian, en sus características observables, las personas que se jubilan antes o después en comparación con las que se jubilan en torno a la edad normal de 65 años. El primer panel considera las características sociodemográficas y el segundo panel considera la salud y la esperanza de vida. Los resultados generales refuerzan nuestra conclusión de que un perfil de prestaciones de pensión más pronunciado redistribuye desde quienes tienen un valor alto de las prestaciones de pensión (los jubilados tempranos) hacia quienes tienen un valor menor (los jubilados tardíos). En particular, los jubilados tardíos tienden a tener más estudios, carreras más productivas y más recursos financieros que quienes se jubilan muy pronto. También documentamos, en la figura 2B, que la salud y la esperanza de vida son significativamente peores entre quienes se jubilan pronto. Por tanto, los incentivos más pronunciados quitan recursos a personas que no solo tienen menos recursos, sino que además sufren peor salud.
La figura 2 también arroja luz sobre los factores que subyacen a la no monotonía del gradiente de consumo. Quienes se jubilan entre los 61 y los 63 años, tramo en el que aparece la no monotonía en la figura 1, tienen más probabilidades de convivir en pareja o ser mujeres. Tienen más activos en el hogar y tienden a vivir en hogares donde otro miembro percibe ingresos significativos. El patrón no monótono también se reduce al controlar la composición del hogar. Por tanto, dentro de este tramo de edades de jubilación, de 61 a 65 años, incentivar la jubilación posterior es posiblemente menos costoso que en otras edades.
Figura 2 Heterogeneidad y selección según las edades de jubilación
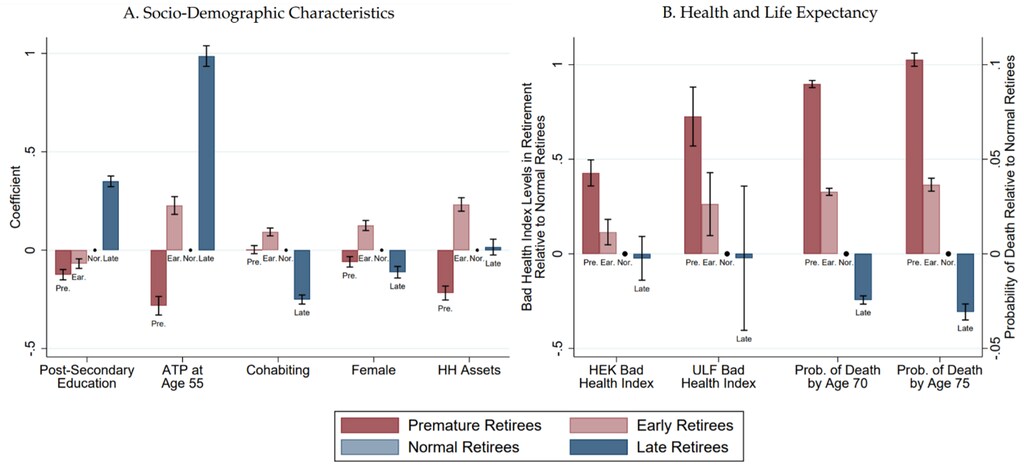
Notas: La figura documenta patrones de heterogeneidad entre los grupos de edad de jubilación. Definimos como jubilados prematuros a quienes se jubilan entre los 56 y los 60 años, como jubilados tempranos a quienes lo hacen entre los 61 y los 63 años, como jubilados normales a quienes lo hacen a los 64-65 años y como jubilados tardíos a quienes lo hacen a los 66-69 años. El panel A muestra estimaciones de un modelo de predicción logit multinomial para jubilarse en uno de los cuatro grupos de edad diferentes. Para cada regresor, informamos de los efectos marginales estimados predichos en la media sobre la probabilidad relativa de incorporarse a cada uno de los grupos, usando como categoría de referencia a los jubilados normales. El panel B explora la selección según la salud y la esperanza de vida. Utilizamos dos índices de mala salud (es decir, componentes principales estandarizados extraídos de todos los resultados de salud de las encuestas HEK y ULF) y dos medidas de «esperanza de vida» (variables ficticias de haber fallecido a los 70 o a los 75 años).
Tendencias diferentes en el consumo
La teoría económica nos ofrece varias formas de conocer la utilidad marginal del consumo a partir de datos sobre consumo. Otro enfoque que adoptamos en nuestro artículo consiste en examinar cómo varía la caída del consumo al jubilarse según los trabajadores que se jubilan a distintas edades. Este enfoque se basa en supuestos más débiles sobre la relación entre la edad de jubilación y la utilidad marginal que el enfoque de los niveles de consumo. También aísla el valor de «seguro social» de las pensiones frente al riesgo de longevidad laboral, es decir, el riesgo relativo a cuándo una persona necesitará jubilarse, por ejemplo, por motivos de salud (Diamond y Mirrlees 1978, 1982, 1986), prescindiendo de los efectos redistributivos entre individuos. La caída del consumo al jubilarse se ha estudiado y debatido ampliamente (p. ej., Bernheim et al. 2001, Aguiar y Hurst 2005, Battistin et al. 2009, Stephens y Toohey 2018), pero sin considerar cómo varía esta caída según la edad de jubilación, lo que resulta clave para nuestra pregunta sobre los efectos en el bienestar de incentivar la jubilación posterior.
El principal resultado de este análisis se muestra en la figura 3, donde representamos el consumo medio de los hogares en relación con dos años antes de la jubilación. Estimamos que la caída del consumo desde dos años antes de la jubilación hasta dos o cinco años después es mucho mayor para los jubilados muy tempranos en comparación con los jubilados tardíos. Este hecho es coherente con una diferencia sustancial en el valor marginal de las prestaciones de pensión para los primeros frente a los segundos. En el artículo, utilizamos datos sobre la dinámica de la salud para mostrar que gran parte de esto parece explicarse por los shocks de salud sufridos por los jubilados prematuros. También examinamos cómo difieren las propensiones marginales a consumir a partir de shocks de riqueza entre los grupos de edad de jubilación (Landais y Spinnewijn 2021). Estos resultados confirman nuestra conclusión general de que incentivar la jubilación posterior supone un coste sustancial, porque quita recursos cuando la utilidad marginal del consumo es alta y proporciona más recursos cuando la utilidad marginal del consumo es baja.
Figura 3 Diferencias en las caídas del consumo
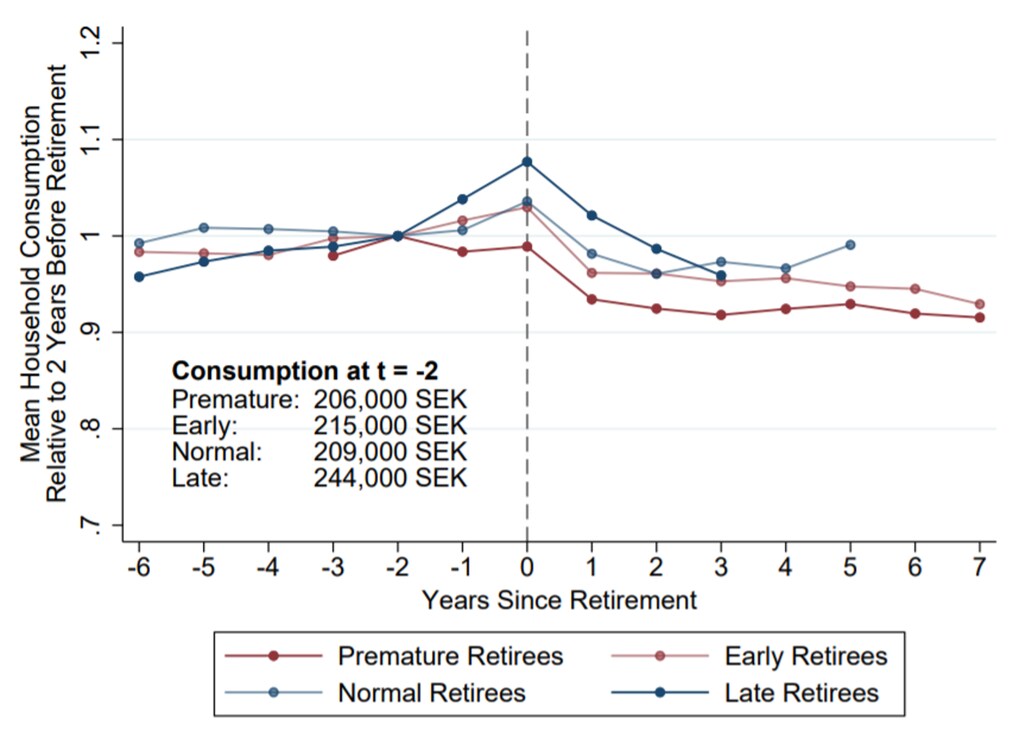
Notas: La figura documenta la dinámica del consumo alrededor de la jubilación. Representa el consumo residualizado medio (respecto de los efectos fijos de cohorte, los efectos fijos de edad, las cotizaciones a la seguridad social a los 55 años y la estructura del hogar) en función del tiempo hasta la jubilación, por separado para los jubilados prematuros, tempranos, normales y tardíos. La definición de los grupos es la misma que en la figura 2. El gráfico escala el consumo residual de cada grupo según su nivel dos años antes de la jubilación (este nivel también figura en el gráfico). Debido a la cobertura por años y cohortes de nuestros datos de consumo y de pensiones de jubilación, la primera observación de consumo disponible para todos los jubilados prematuros corresponde a tres años antes de la jubilación. Y la última observación de consumo disponible para todos los jubilados tardíos corresponde a tres años después de la jubilación. Esto explica la cobertura diferencial de las series de consumo residualizado.
Conclusiones
Incentivar la jubilación posterior es un tema común de las reformas de pensiones en muchos países. La mayoría de los debates sobre estas reformas, tanto en el ámbito académico como en el debate público, se centran en que reforzar los incentivos para jubilarse más tarde puede contribuir a restablecer la sostenibilidad fiscal del sistema de pensiones. Sin embargo, constatamos que incentivar la jubilación posterior conlleva también costes potencialmente pivotables para el bienestar, al reasignar prestaciones públicas de pensión desde personas relativamente necesitadas hacia personas relativamente acomodadas. El marco ampliamente utilizado para pensar la provisión óptima de seguro social (Bailey 1978, Chetty 2006) subraya que introducir incentivos con propiedades fiscales deseables puede a menudo conllevar este tipo de costes. Al adoptar este marco para las pensiones y mostrar que los costes redistributivos parecen ser sustanciales, destacamos que la literatura previa sobre reformas de pensiones se ha centrado principalmente en solo una cara de un difícil equilibrio: entre ofrecer pensiones generosas a quienes más lo necesitan, que tienden a jubilarse pronto, y mantener la sostenibilidad fiscal. No obstante, también constatamos que existen algunos tramos de edades de jubilación –entre los 60 y los 65 años– en los que incentivar la jubilación posterior es probablemente menos costoso. Aquí surge una oportunidad para ofrecer incentivos más fuertes para trabajar más tiempo y suavizar el consumo entre hogares.
El marco general que proporcionamos puede utilizarse también para estudiar otros tipos de reformas de pensiones, incluidos los cambios en la relación entre las prestaciones de pensión y la duración de la carrera, cambios en la prestación mínima de pensión y/o cambios en el seguro de invalidez para trabajadores de edad avanzada. Trabajos futuros podrían examinar otros tipos de reformas de pensiones que puedan ofrecer incentivos que promuevan la sostenibilidad fiscal sin incurrir en los grandes costes para el bienestar de los incentivos generales para jubilarse más tarde.




