Todos pasamos mucho tiempo preocupándonos por nuestras finanzas personales. Esto distrae y genera estrés. Gran parte de ese tiempo de preocupación transcurre mientras estamos trabajando: hasta 13 horas al mes en el caso del empleado promedio, segúnInside Employees’ Minds, de Mercer.
La creciente responsabilidad de gestionar por cuenta propia los ahorros a corto y largo plazo —incluidos los destinados a la jubilación— añade una carga. Este peso hace que los empleados tengan menos confianza para tomar decisiones financieras.
Mientras tanto, los líderes empresariales afirman que atraer, gestionar y retener a una fuerza laboral cualificada es su principal desafío empresarial para los próximos cinco años.
La última investigación de Mercer haanalizado las creencias, percepciones y conductas de empleadores y empleadosen torno a la seguridad financiera en los ámbitos del patrimonio, la salud y la carrera profesional. Se encuestó a 7.000 personas y a 600 altos responsables de la toma de decisiones del sector privado y del gobierno en 11 países desarrollados y en desarrollo.
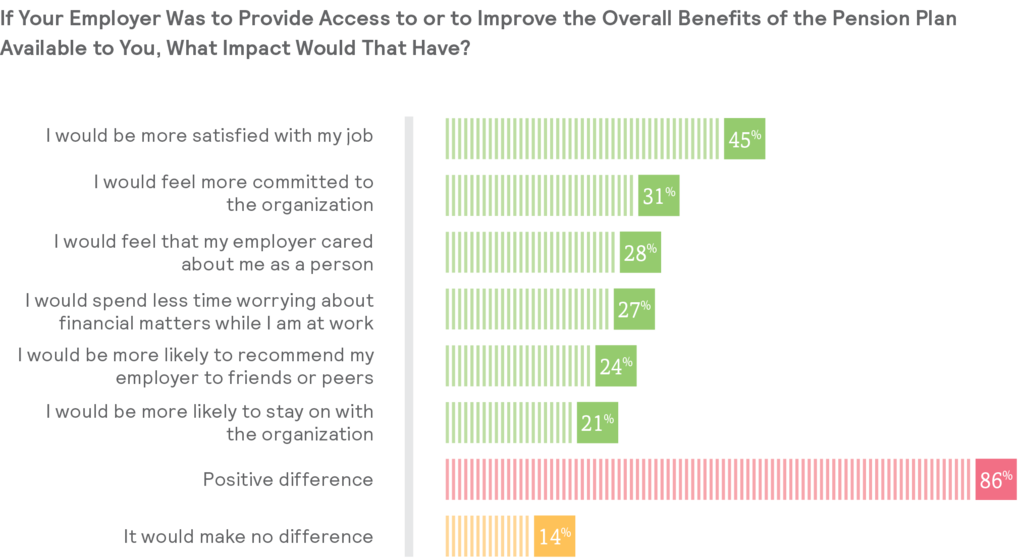
La investigación mostró que mejores prestaciones, planes de ahorro más accesibles, orientación y tecnología adaptada a las necesidades individuales tendrían un impacto muy positivo en la fuerza laboral. La mejora de las prestaciones o el acceso a planes de ahorro harían que el 86% de los empleados estuvieran más satisfechos y más comprometidos con su trabajo. Esto supondría un aumento significativo del compromiso de los empleados.
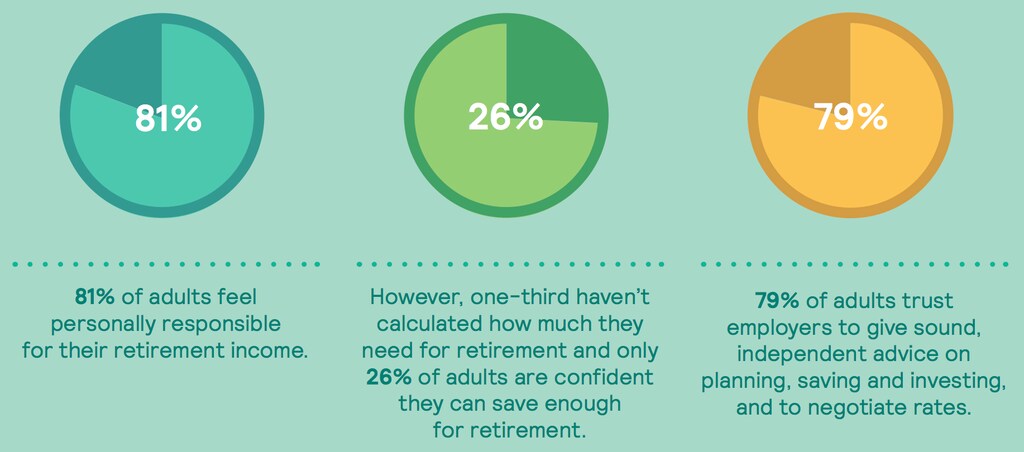
La investigación reveló que los empleados confían muchísimo en el asesoramiento de sus empleadores: casi el 80% afirma confiar en que su empleador les ofrezca asesoramiento financiero sólido. También buscan información y tecnología segura y fácil de usar que les ayude a gestionar sus finanzas personales. Las personas de más edad desean herramientas en línea en la misma medida: el 90% de los adultos menores de 35 años y el 85% de todos los adultos dicen que quieren ayuda digital.
Creemos que esto brinda una oportunidad única a los empleadores de todo el mundo para responder a esa confianza y ayudar a las personas a alcanzar sus objetivos de ahorro a corto y largo plazo. A cambio, los empleadores no solo hacen que sus empleados estén más comprometidos y sean más productivos, sino que también ayudan a las generaciones futuras.
La comunicación y las soluciones personalizadas también son fundamentales, sobre todo porque nuestras necesidades financieras varían mucho según la edad, el género o la etapa de nuestra carrera profesional. Por ejemplo, los millennials, que constituyen el mayor segmento de la fuerza laboral mundial, cambian de empleo más a menudo que cualquier otro grupo de edad. Los empleadores deberían explorar soluciones que respondan a las necesidades específicas de los millennials, como planes de ahorro transferibles, asesoramiento financiero, planes de devolución de préstamos estudiantiles y herramientas para elaborar presupuestos. Así, sus empleados millennials estarán más comprometidos y tendrán más probabilidades de permanecer en la organización.
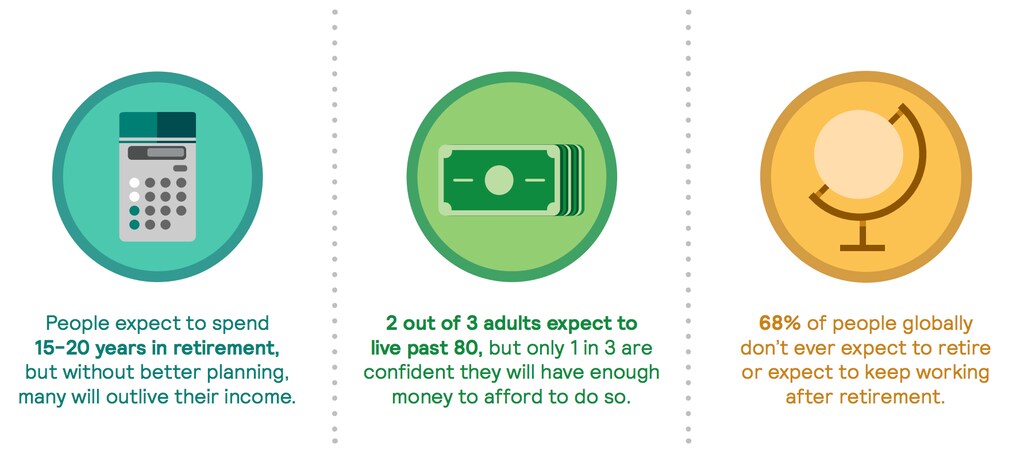
En el otro extremo, los trabajadores de más edad también tienen necesidades particulares, principalmente en relación con una mayor longevidad y con trabajar durante más tiempo. La edad promedio de jubilación de los hombres en los países miembros de la OCDE haseguido aumentando durante los últimos 15 años, por ejemplo. Ahora es de 65,8 años, frente a los 64,3 de hace dos años.
El envejecimiento de la fuerza laboral alterará la idea establecida de lo que tradicionalmente ha significado jubilarse a mediados de los 60. Los empleadores ya se enfrentan a este desafío. Será necesario ofrecer soluciones laborales más flexibles e innovadoras, como opciones de trabajo a tiempo parcial para quienes se acercan a la jubilación; programas de formación a lo largo de toda la vida; iniciativas de salud que permitan a los empleados trabajar tanto tiempo como necesiten; y orientación sobre las opciones para decidir cuándo recibir las prestaciones de la seguridad social.
Las mujeres también se enfrentan a una brecha de género salarial y de continuidad profesional, ya que, en promedio, ganan menos y pasan más tiempo fuera de la fuerza laboral. Como resultado, sus ahorros para la jubilación suelen ser entre un 30% y un 40% inferiores a los de los hombres. El problema se agrava porque, en promedio, las mujeres viven más que los hombres y, por tanto, necesitan que sus ahorros duren más. Para garantizar que las mujeres de su fuerza laboral tengan autonomía, compromiso y seguridad financiera, las organizaciones deben revisar las comunicaciones y las soluciones de inversión que les ofrecen.
El estrés, el acceso a las herramientas y soluciones adecuadas, la asequibilidad y la confianza influyen en la capacidad de una persona para ahorrar e invertir. También importan su edad, género y etapa profesional. Los empleadores que priorizan las necesidades y los objetivos de seguridad financiera de sus empleados se convertirán en el asesor de confianza que todos buscan.
Las personas quieren y necesitan herramientas inteligentes para ahorrar y orientación sobre cómo utilizarlas. También confían en sus empleadores. Esto brinda a las organizaciones una oportunidad única para transformar la seguridad financiera de sus empleados y, con ello, lograr que su fuerza laboral esté más comprometida. Además, cuando las organizaciones demuestran la importancia que conceden al bienestar a largo plazo de sus empleados, les resultará más fácil afrontar su mayor desafío: atraer y retener al mejor talento.




