Con el Brexit, sectores en contracción y bajas tasas de empleo, el Reino Unido será la principal economía con peor desempeño en 2023, después de Rusia, según la OCDE.
Los economistas Jonathan Perraton, Brigitte Granville y Chris Martin analizan si es posible reducir la inflación sin provocar una recesión grave.
Ahora mismo estamos entre la espada y la pared. Los precios se están disparando, pero todos los indicios apuntan a que la economía se está debilitando. La respuesta habitual al aumento de los precios es subir los tipos de interés, pero esto también lleva a las personas y las empresas a gastar menos. El reto de los bancos centrales es tratar de resolver ambos problemas al mismo tiempo.
Preguntamos a tres economistas si veían alguna forma de reducir la inflación sin provocar una recesión grave. Esto es lo que dijeron:
Jonathan Perraton, profesor titular de Economía, Universidad de Sheffield
La decisión del Banco de Inglaterra de subir los tipos de interés en unos relativamente modestos 0,25 puntos porcentuales hasta el 1,25% contrasta con la subida de la Reserva Federal de Estados Unidos de 0,75 puntos el día anterior, hasta un rango del 1,5% al 1,75%. Esto refleja la preocupación en el Reino Unido de que el crecimiento económico sea más débil de lo previsto.
La decisión se produce tras la noticia inesperada de que la economía británica se contrajo un 0,3% en abril, además de las previsiones preocupantes de la Organización para la Cooperación y el Desarrollo Económicos (OCDE), según las cuales el Reino Unido será la economía con peor desempeño entre las principales en 2023, después de Rusia. El PIB apenas supera ahora su nivel prepandémico y todos los sectores principales se están contrayendo.
La cautela del Banco de Inglaterra se mantiene pese a que la inflación se sitúa actualmente en el 9% y ahora se espera que llegue al 11% en los próximos meses. No se veían niveles así desde la década de 1980. Las previsiones indican que el Reino Unido tendrá una de las tasas de inflación más altas entre las principales economías.
Tasas de inflación del G20
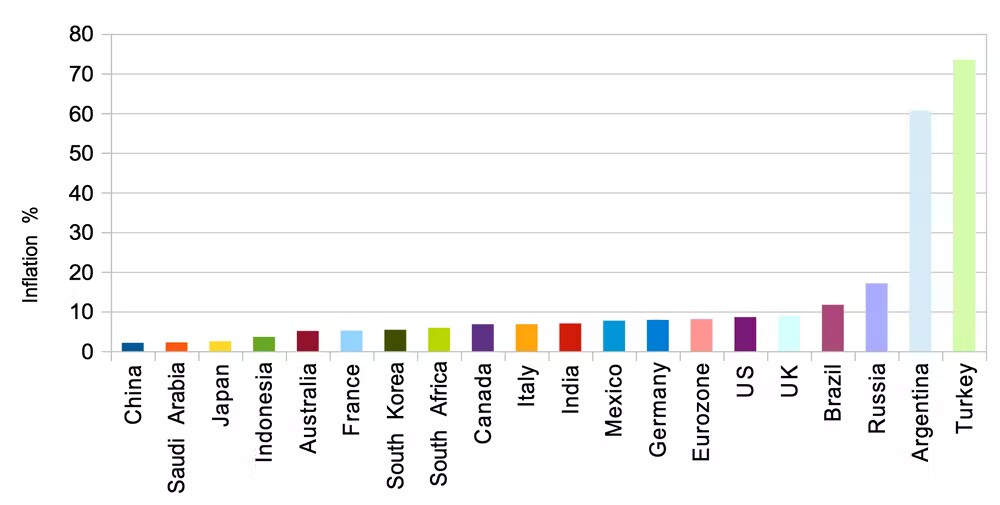
La inflación es un problema mundial debido a las presiones sobre las cadenas de suministro tras la COVID y al encarecimiento de la energía y otras materias primas tras la invasión rusa de Ucrania. Sin embargo, el economista estadounidense Adam Posen ha señalado el Brexit como un factor clave para explicar la inflación relativamente alta de Gran Bretaña. Esto ha supuesto mayores costes comerciales, una libra esterlina débil y escasez de mano de obra.
El desempleo ha bajado hasta apenas el 3,8%, aunque las tasas de empleo siguen por debajo de los niveles previos a la COVID, lo que apunta a que hay más personas inactivas, en particular trabajadores de más edad. La escasez de personal se ha convertido en una característica clave de la economía británica.
Cabía esperar que esta combinación de bajo desempleo y vacantes sin cubrir impulsara los salarios al alza. En cambio, la remuneración ordinaria, sin contar las bonificaciones, cayó un 2,2% en términos reales en junio, el mayor descenso en más de 20 años. Así que, al menos por ahora, esto no parece ser la clásica espiral inflacionaria de salarios y precios, en la que las empresas ceden ante las demandas de los trabajadores de recibir salarios más altos, trasladan los costes a los consumidores mediante precios más elevados y los trabajadores exigen salarios aún mayores para hacerles frente. Dicho esto, aún no han concluido las rondas de negociación y se están produciendo más conflictos salariales en algunos sectores.
Hasta ahora, la demanda de los consumidores ha contribuido a estimular la actividad económica en el Reino Unido, pero esto se ha sostenido en parte gracias a los ahorros de los hogares. En parte, esto refleja que los hogares ahora gastan más tras el levantamiento de las restricciones por la COVID, pero hay límites claros a cuánto pueden recurrir a sus ahorros mientras se reducen sus niveles de vida. No es de extrañar que la confianza de los consumidores esté cayendo.
También persisten problemas a más largo plazo. La productividad del Reino Unido ha sido muy baja desde la crisis financiera mundial de 2008. Hay muchas explicaciones posibles, entre ellas las deficiencias en la inversión de capital y la formación; estas últimas se reflejan en las dificultades actuales para cubrir las vacantes.
En suma, el Banco de Inglaterra afronta desafíos sin precedentes. Las subidas de los tipos de interés son una herramienta contundente para abordar los problemas de oferta en una economía británica cuyo crecimiento se está paralizando. Mientras la inflación supere el aumento de los salarios y la economía se estanque, es probable que corresponda al Gobierno, y no al Banco de Inglaterra, brindar apoyo a la población.
Brigitte Granville, catedrática de Economía Internacional y Política Económica, Queen Mary University of London
La estanflación ya está aquí, así que, en cualquier debate sobre «¿qué viene ahora?», es natural centrarse en si nos encaminamos hacia un episodio tan grave como el de la década de 1970, o incluso peor. Mi respuesta es que probablemente habrá una recesión, pero debería ser posible evitar que se repita la experiencia de los años setenta, cuando la inflación alta persistió pese a las recesiones sucesivas. Dicho esto, incluso una dosis relativamente moderada de estanflación perjudicará los niveles de vida.
La salida más benigna de la situación actual sería que la inflación se corrigiera rápidamente por sí sola: empobreciendo a la gente en términos reales para que no pueda permitirse comprar tanto. En este escenario, la inflación se moderaría y los bancos centrales podrían ayudar a contrarrestar la desaceleración económica dando marcha atrás a las actuales subidas de los tipos de interés.
Sin embargo, hay varios obstáculos para una recuperación tan rápida: el contexto de la recuperación pos-COVID y el mercado laboral.
El principal impulso inflacionario ha provenido de dos factores relacionados con la oferta mundial. Primero, las cadenas de suministro han tenido dificultades para hacer frente al desplome y al repunte de la demanda durante la COVID y después de esta, situación agravada por la política china de COVID cero. Segundo, el suministro de energía y otros recursos naturales se ha visto limitado por la guerra de Rusia en Ucrania y las sanciones de Occidente.
Los efectos inflacionarios de estos problemas se prolongan debido a la demanda acumulada de las empresas y los consumidores occidentales, impulsada por los paquetes de estímulo por la COVID en el Reino Unido y, sobre todo, en Estados Unidos, así como por los ingresos no gastados que se acumularon durante los confinamientos. En el Reino Unido, por ejemplo, los saldos de los depósitos de los hogares seguían muy por encima de los niveles previos a la COVID hasta hace poco, en abril.
Tampoco ayuda que los mercados financieros hayan alcanzado cotas tan altas debido a una política monetaria expansiva. Aunque las burbujas han empezado a estallar hace poco, las valoraciones tendrán que caer bastante más para que la gente se sienta más pobre y menos dispuesta a salir a comprar.
En cuanto al segundo obstáculo para revertir rápidamente el repunte de la inflación, es decir, el mercado laboral, el principal problema vuelve a estar del lado de la oferta. La demanda de mano de obra por parte de las empresas se ha normalizado tras la COVID, pero hay muy pocos trabajadores. Esto se debe en parte a que más personas mayores de 50 años han optado por no volver a trabajar, pero el Reino Unido tiene además el problema de que el Brexit interrumpió el flujo de mano de obra cualificada procedente de Europa central y oriental.
Al haber muy pocos trabajadores, las empresas se ven obligadas a pagarles más: los salarios británicos están subiendo alrededor de un 4% al año y a trasladar el coste a los clientes mediante los precios de los bienes y servicios. Ante la amenaza de una espiral de salarios y precios al estilo de los años setenta, el Banco de Inglaterra ha estado subiendo los tipos de interés.
Sin embargo, los indicadores adelantados sugieren que la amenaza de una espiral de salarios y precios no es tan grave. El índice de gestores de compras, seguido de cerca y que mide el optimismo de las empresas británicas sobre la economía, muestra que las del sector servicios se están volviendo más pesimistas respecto a los próximos meses. No se siguen subiendo los precios si se cree que la gente va a dejar de comprar. Y aunque quizá hayamos visto leves ecos de la combatividad laboral al estilo de los años setenta en el transporte, por ejemplo, las empresas pesimistas suelen ser más propensas a recortar sus planes de contratación y su producción que a ceder ante fuertes demandas salariales, e incluso podrían cerrar por completo.
A mi juicio, esto será más decisivo para determinar la trayectoria de la inflación, ya que se trata de un problema estructural a largo plazo, mientras que los problemas pos-COVID deberían acabar resolviéndose. En general, espero que el estancamiento actual de la economía británica, que probablemente caerá en una recesión leve, haga bajar la inflación hacia el objetivo del 2%. En Estados Unidos, donde la demanda subyacente y el crédito son más sólidos, quizá se necesiten subidas más pronunciadas de los tipos de interés para alcanzar el mismo objetivo.
A mi juicio, el principal peligro es que los bancos centrales se vuelvan demasiado dogmáticos con sus objetivos de inflación del 2%. En mi libro Remembering Inflation, reseñé resultados de investigaciones convincentes que indican que niveles de inflación de hasta el 5% causan pocos daños al crecimiento a largo plazo o ninguno, sobre todo si la tasa de inflación es estable y no volátil. Así que, cuando la inflación se modere un poco, los bancos centrales deberían dejar de subir los tipos de interés para evitar hacer más daño que bien.
Chris Martin, catedrático de Economía, University of Bath
El mercado laboral británico será clave para el desempeño de la economía del Reino Unido en los próximos meses, y sus perspectivas están muy equilibradas. Por un lado, demostró ser resiliente durante la pandemia. Los programas de suspensión temporal de empleo tuvieron éxito y protegieron al mercado laboral de los peores efectos de la crisis. La caída del empleo fue aproximadamente tres veces menor que en los años setenta, pese a que la contracción económica fue mucho mayor.
El empleo también se recuperó más rápido que en recesiones anteriores. Las vacantes superan en más de un 50% el nivel previo a la pandemia. Los salarios medios, sin contar las bonificaciones, están aumentando alrededor de un 4% al año, con incrementos aún mayores para conductores y trabajadores de la construcción, el desarrollo de software y el almacenamiento.
Tasa de empleo del Reino Unido (%)
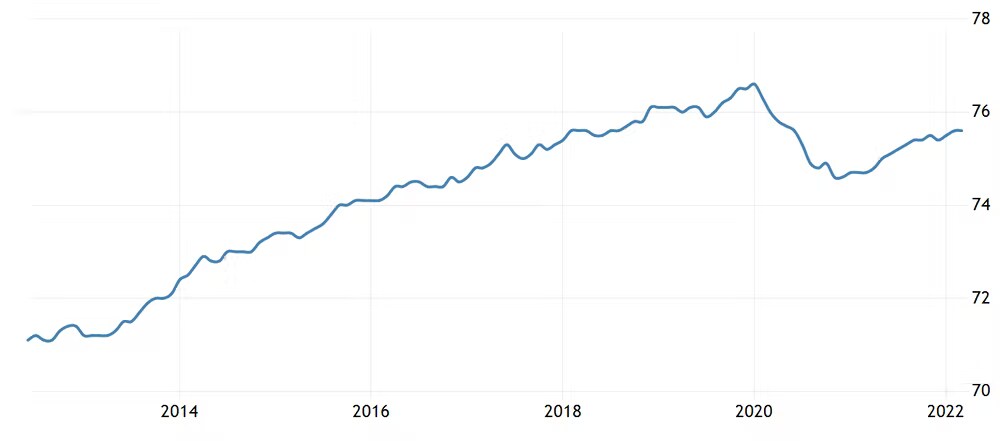
Por otro lado, el empleo sigue estando cerca de 250.000 trabajadores por debajo del nivel previo a la pandemia. Los salarios reales siguen sin superar los de 2008. Y el contexto macroeconómico es sombrío: cuesta imaginar cómo prosperará el mercado laboral si el crecimiento es débil o inexistente.
Varios factores dificultan evaluar los próximos meses. Primero, el desempleo ya no es un indicador útil del mercado laboral. Hoy en día, los trabajadores se clasifican como empleados, desempleados o inactivos. Los desempleados buscan trabajo activamente, pero los inactivos no. De la caída de alrededor de 250.000 trabajadores empleados desde 2019, el 80% está inactivo; solo el 20% está ahora desempleado.
Los economistas entienden mucho menos a las personas inactivas que a las desempleadas. Esto importa porque la mayoría de las personas contratadas provienen del grupo de inactivos y no del de desempleados.
Segundo, quizá sorprendentemente, el Brexit no ha reducido la migración, pero sí la ha cambiado. Hay menos ciudadanos de la UE empleados en el Reino Unido, pero más trabajadores procedentes de Nigeria, India y países similares. Suelen tener más cualificaciones y trabajar en salud y asistencia social, en lugar de en hostelería.
Los trabajadores con más cualificaciones deberían favorecer la productividad y cubrir puestos esenciales en salud y asistencia social, pero al mismo tiempo la hostelería atraviesa dificultades. Sin embargo, aún no está claro si estos cambios son permanentes, lo que también dificulta hacer previsiones sobre el mercado laboral.
Además, parece haber cambiado el comportamiento de las vacantes y su relación con la contratación. Los datos más recientes muestran 1,3 millones de vacantes, alrededor de un 40% más que antes de la pandemia. Pero esto no se ha traducido en cifras récord de contrataciones. Sea cual sea la causa, ya no podemos confiar en que un alto número de vacantes publicadas genere un aumento del empleo.
Por último, se está abriendo una marcada brecha entre los sectores público y privado. El empleo del sector privado ha vuelto a los niveles previos a la COVID, pero el del sector público sigue rezagado. Actualmente, los salarios del sector privado suben un 8%, frente a solo un 1,5% en el sector público. Es difícil hacer previsiones sobre el empleo público, ya que no le afectan algunas de las fuerzas del mercado que impulsan al sector privado, aunque parece poco probable que haya un crecimiento significativo en los próximos meses.
Entonces, ¿cuáles son las perspectivas del empleo en el Reino Unido? Sobre todo, es probable que las empresas busquen menos trabajadores, ya que la debilidad crónica de la inversión y el desaceleramiento del gasto de los consumidores apuntan a un PIB estancado o en descenso.
Estas fuerzas negativas se verán contrarrestadas por la gran cantidad de vacantes que ofrecen actualmente las empresas y por las subidas salariales relativamente cuantiosas en algunas partes del sector privado. Esto podría animar a algunos de los trabajadores que se retiraron del mercado laboral tras la pandemia a volver a él.
En conjunto, esperaría una caída del empleo de hasta 100.000 trabajadores en los próximos meses. Eso es menos del 0,1%, por lo que no agravará demasiado los demás problemas de la economía.




