“Asistencia escolar obligatoria universal. Enseñanza gratuita. La primera existe incluso en Alemania, la segunda en Suiza y en Estados Unidos en el caso de la educación primaria. Si en algunos estados de este último país las instituciones de educación superior también son ‘gratuitas’, eso solo significa, en realidad, sufragar con los ingresos fiscales generales el coste de la educación de las clases altas.” Estas son las palabras de Karl Marx en sus notas al Programa de Gotha de 1875. Hoy en día, en la mayor parte de Europa, el Estado paga la educación universitaria. Dado que los beneficiarios son, en una proporción desproporcionada, hijos de familias más acomodadas, esto significa que las finanzas universitarias son bastante regresivas.
Más allá de su falta de progresividad, otro gran problema de una educación superior financiada mayoritariamente con fondos públicos es que las finanzas universitarias pueden ser bastante cíclicas. En muchos lugares, los problemas presupuestarios durante la Gran Recesión supusieron que las finanzas universitarias fueran severamente recortadas, y no se han recuperado. Como indicó el informe de la OCDE Education at a Glance 2017 “[a]unque la financiación pública de la educación terciaria aumentó en la mayoría de los países, algunos todavía están por debajo de su máximo de 2008. Este es el caso, por ejemplo, de Canadá, la República Checa, Hungría, Irlanda, Italia, Portugal, la Federación de Rusia, Eslovenia, España y los Estados Unidos, donde en 2014 el gasto público fue inferior al de 2008” (OCDE 2017). Dado que en la mayoría de esos países la financiación pública representa una parte muy importante de la financiación total de la educación superior, las universidades se ven muy afectadas por los shocks cíclicos que afectan a las finanzas públicas.
Una alternativa: préstamos universitarios vinculados a los ingresos
En nuestro artículo reciente (Cabrales et al. 2018) proponemos una alternativa que evita que las universidades sean rehenes de los ciclos políticos. Se trata básicamente de un sistema de préstamos universitarios vinculados a los ingresos. La idea es sencilla: los graduados pagan por su educación, si pueden. El Estado se limita a proporcionar un mecanismo de seguro en caso de que los resultados del mercado laboral de los graduados no sean suficientemente positivos. Nos centramos en su aplicación a España porque el mercado laboral del país muestra un comportamiento especialmente malo(Bentolila et al. 2011), por lo que, si un sistema de préstamos ‘funciona’ en España, debería funcionar aún mejor en otros lugares de Europa.
Este sistema no es una invención nuestra, ni es particularmente novedoso. Actualmente se utiliza en el Reino Unido, Australia y Nueva Zelanda para financiar las universidades. Consiste en un aumento de las tasas universitarias que, al mismo tiempo, ofrece préstamos vinculados a los ingresos. Existe un umbral mínimo de ingresos y, si los ‘deudores’ no reciben ingresos por encima de este umbral, no tienen que devolver ninguna parte del préstamo; en el Reino Unido este umbral es de 21.000 £. El tipo de interés puede ser bajo si esa es la opción de política (aunque un tipo de interés más alto es un elemento clave de la progresividad), y el pago es un porcentaje de los ingresos de la persona. Si, transcurrido un período de tiempo, el prestatario no ha devuelto el dinero, el préstamo se cancela.
El objetivo de este sistema es, por un lado, repartir los costes de la educación entre los beneficiarios y el Gobierno. Es cierto que la educación genera externalidades, pero ninguna estimación que conozcamos sugiere que estas externalidades sean comparables al 80% que el sector público paga actualmente en España. Pero los riesgos también se comparten. Si la educación impartida es de mala calidad y el rendimiento es bajo, el coste lo asume el sector público. Esto, a su vez, sugiere que el sector público tendrá un mayor incentivo para supervisar la calidad de la educación en el marco del sistema, ya que soporta una mayor parte del coste de los malos resultados.
Una ventaja importante del sistema es que permite aumentar la financiación universitaria y separarla del ciclo económico (como de hecho ha ocurrido en el Reino Unido). Además, aumenta la progresividad de la financiación.
Nuestro laboratorio virtual
Para estudiar el sistema, creamos un ‘laboratorio’ virtual que nos permite analizar el impacto de diferentes parámetros del modelo y sus efectos a lo largo de la vida laboral de las personas. Seguimos la metodología de Dearden et al. (2008), pero, dado que el mercado laboral de España es muy diferente, adaptamos su metodología a las peculiaridades de dicho mercado. Prestamos especial atención a modelizar las transiciones hacia y desde el empleo, la dinámica del mercado laboral y su elevada dualidad en España. Por ejemplo, tenemos en cuenta que muchos flujos hacia un primer empleo, y desde el desempleo, se dirigen hacia contratos temporales.
Utilizamos datos de la Continuous Sample of Working Lives (Muestra Continua de Vida Laboral, o MCVL), que representan adecuadamente las transiciones individuales entre empleo, no empleo, desempleo y tipos de contrato. La MCVL también contiene un vínculo con los datos de ingresos a través del Impuesto sobre la Renta de Personas Física, o IRPF). Esto nos permite simular las transiciones entre estados de empleo en función de los ingresos, la edad y la duración en el estado. Los ingresos, dentro de un estado, son aleatorios (autorregresivos) y dependen de la edad. Si hay un cambio de situación laboral, los nuevos ingresos también son aleatorios y dependen de la edad, de la duración del estado anterior y de los ingresos.
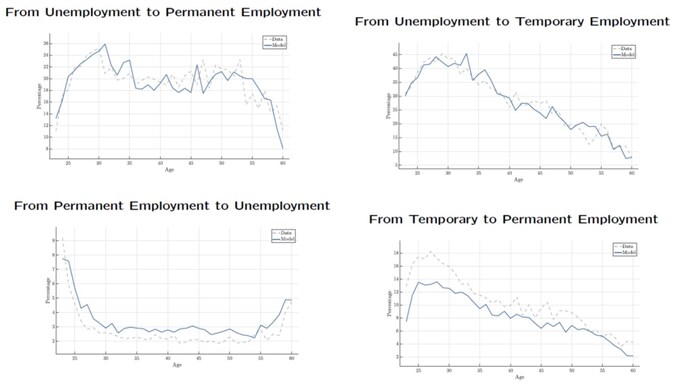
La figura 1 muestra que la dinámica del modelo se ajusta muy bien a las transiciones reales entre estados de empleo. Las líneas continuas representan los resultados del modelo, y las líneas discontinuas representan los datos.
Figura 1
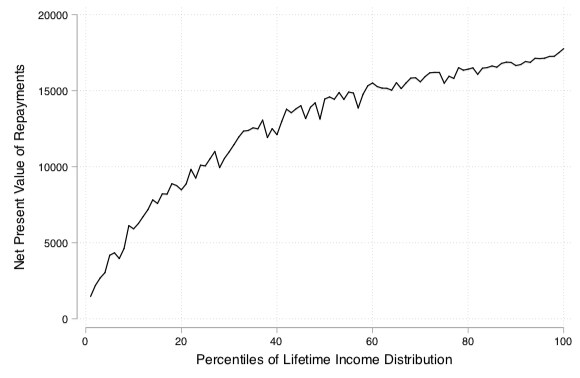
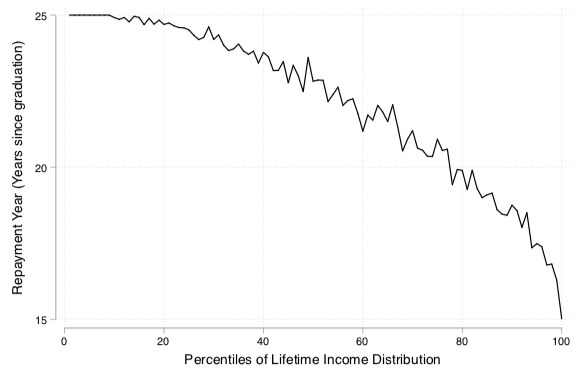
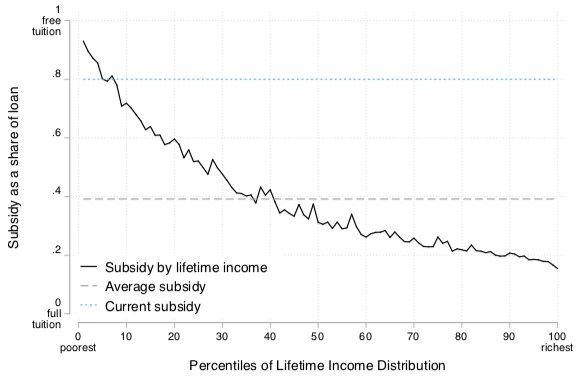
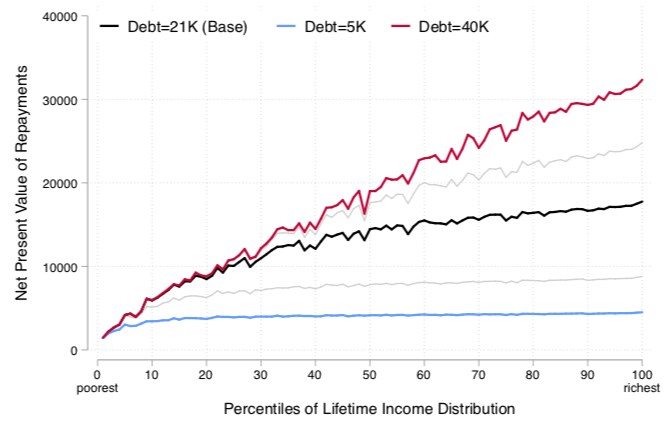
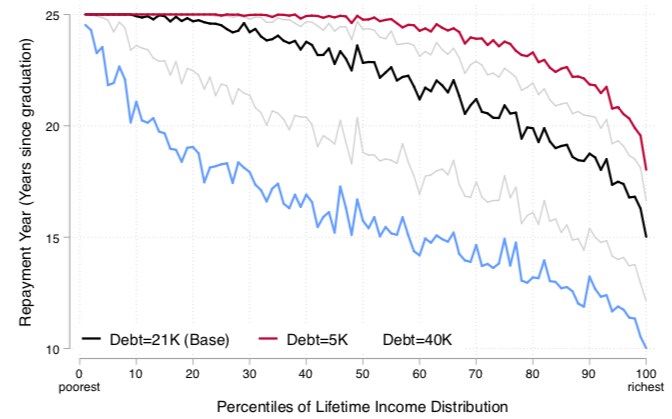
En un escenario de referencia examinamos (i) una deuda de 21.000 € (cercana al coste actual para el Gobierno), (ii) un tipo de interés del 0%, (iii) una tasa de devolución del préstamo del 10% de los ingresos anuales por encima del umbral de 15.000 €, y (iv) la cancelación de la deuda tras 25 años. En la figura 2 se puede ver cómo el sistema afecta a diferentes individuos. En el eje horizontal, las distintas personas se representan según su posición en la distribución de ingresos a lo largo de la vida. En el panel superior, mostramos el valor presente descontado de lo que paga el individuo. Lógicamente, quienes ganan menos pagan prácticamente nada, y quienes ganan más pagan hasta 15.000 €. ¿Por qué incluso quienes no son los más ricos pagan todo? Porque, con un tipo de interés cero, el Estado no recupera en valor presente todo lo que prestó. El panel central representa los años que tardan los individuos en devolver el préstamo. Aquí los más pobres tardan más en devolver, y los ricos devuelven antes. El panel inferior representa la subvención implícita. De nuevo, la subvención es claramente menor para los más ricos, pero no es nula, por la misma razón por la que el valor descontado de lo devuelto no corresponde al préstamo.
Figura 2
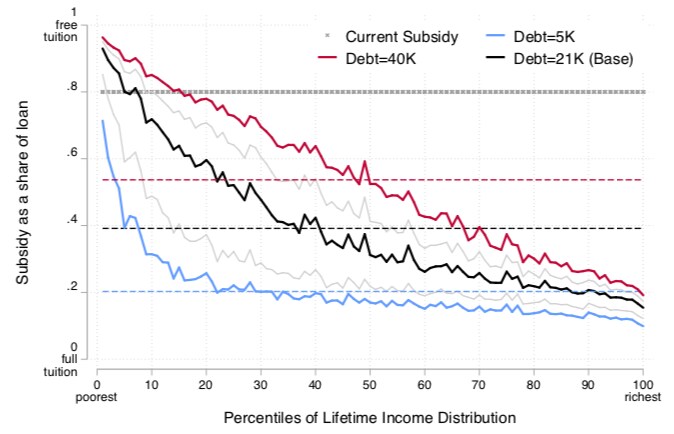
Después se puede examinar el impacto de muchas variaciones sobre el escenario base; por ejemplo, el nivel de deuda. Esto es importante porque podríamos querer mejorar la calidad del sistema universitario con tasas más altas, o facilitar la movilidad regional (cabe señalar que en Suecia no hay tasas, pero sí existen préstamos para financiar vivir fuera del hogar familiar, que muchos estudiantes utilizan). Los resultados de estas simulaciones pueden verse en la figura 3.
Figura 3
Otra variable interesante es el tipo de interés. Aunque el 0% es el tipo más popular, también es el más regresivo, como se observó claramente en el gráfico del escenario base. En nuestro laboratorio, aumentar el tipo de interés traslada una mayor parte del coste total a los estudiantes que, tras graduarse, acaban ganando más. También se puede examinar el nivel del umbral mínimo, el porcentaje de ingresos que devuelven los deudores o los años para la cancelación del préstamo.
Resumiendo nuestros resultados:
>La estructura que proponemos es muy progresiva en todas las especificaciones (quienes se sitúan en el 25% superior de la distribución de ingresos devuelven casi la totalidad del préstamo, mientras que quienes están en el 10% más bajo apenas devuelven nada).
>El importe del coste universitario que paga el Gobierno es entre 16 y 56 puntos porcentuales inferior al del sistema actual.
Consideraciones finales
En conclusión, un mercado laboral que funciona mal para los jóvenes graduados universitarios podría representar un desafío para un sistema de préstamos vinculados a los ingresos. En este sentido, cabe preguntarse si este sistema podría funcionar en un país como España. Contrariamente a lo que se pueda pensar, nuestro análisis muestra que esta política es viable incluso allí. El Gobierno mejorará su posición fiscal, y los beneficiarios pagan por ello en distintos niveles. Para el Gobierno, los recursos adicionales pueden destinarse a otros fines; por ejemplo, a la educación infantil temprana (donde la externalidad es mayor y está mejor documentada), a un gasto social más redistributivo o a impuestos más bajos. Para el individuo, el umbral mínimo y un número máximo de años para pagar constituyen un nivel razonable de seguro ante la posibilidad de no contar con ingresos suficientes (esto nos parece una mejora respecto al sistema estadounidense).
Y si a alguien le preocupa el impacto sobre los jóvenes de entornos desfavorecidos, Azmat y Simion (2018) muestran que la reforma equivalente en el Reino Unido no ha supuesto que haya menos personas, en particular de familias de bajos ingresos, que vayan a la universidad.




