Decisiones de inversión y financiación de las empresas biofarmacéuticas
El desarrollo de nuevos medicamentos para tratar enfermedades es un bien social importante y un motor significativo del crecimiento económico y el bienestar. Por ello, a la mayoría de los gobiernos les interesa promover estas inversiones. Sin embargo, las empresas intensivas en I+D, como las biofarmacéuticas, operan en un entorno cada vez más competitivo y arriesgado, y las inversiones en I+D suelen ser muy cuantiosas y ofrecer rendimientos muy inciertos.
¿Qué impulsa a las empresas biofarmacéuticas a realizar estas inversiones y cuáles son los factores que las afectan, así como la disposición de los inversores a respaldarlas? Para responder a estas preguntas, debemos comprender la economía subyacente a las decisiones de inversión y financiación de estas empresas, la evolución de sus características de riesgo y el impacto de la competencia.
Aunque las teorías actuales de la empresa hacen numerosas predicciones sobre muchos sectores, puede que no sean aplicables a las empresas intensivas en I+D debido a sus características especiales. Por ejemplo, el gasto en I+D de estas empresas suele superar con creces el destinado a propiedades, planta y equipo, y la presupuestación de capital y la financiación de la I+D pueden diferir sustancialmente en su naturaleza de las de otros proyectos de capital, debido al alto riesgo y al carácter escalonado de la inversión en I+D, así como a la ausencia de flujos de efectivo observables posteriores a la inversión durante muchos períodos (véase Myers y Howe, 1997, donde exponen estos aspectos para la industria farmacéutica). Además, la competencia en los sectores intensivos en I+D afecta tanto a la probabilidad de ganar una carrera por una patente asociada a una determinada inversión en I+D como a los beneficios posteriores al vencimiento de la patente. En ningún sector ha sido más evidente el efecto de la competencia que en la industria biofarmacéutica (biopharma), donde las presiones competitivas han aumentado debido a cambios en la regulación, menores costos de entrada gracias a los avances tecnológicos y el vencimiento de patentes, combinado con los altos costos de desarrollar nuevos tratamientos (por ejemplo, Caves et al., 1991; Grabowski y Vernon, 1992, entre otros). Estos factores han reducido los márgenes de los productos existentes asociados a los activos instalados, con importantes implicaciones para las inversiones en I+D.
Nuevas pruebas
En nuestro estudio, examinamos cómo el entorno competitivo afecta a las decisiones de inversión y estructura de capital de una empresa intensiva en I+D, así como a sus características de riesgo financiero (Thakor y Lo, 2015). Nos centramos en la competencia porque ha sido uno de los cambios más destacados del sector y también objeto de un intenso debate sobre las ventajas e inconvenientes de permitir que el sector sea más competitivo; por ejemplo, ¿una mayor competencia perjudicaría o facilitaría las inversiones en I+D? Para abordar esta cuestión, desarrollamos una teoría que explica cómo la competencia interactúa con las decisiones de la empresa y las afecta, y presentamos pruebas empíricas que la respaldan. Aunque nos centramos en empresas biotecnológicas y farmacéuticas, nuestro marco y análisis también son aplicables a otras empresas intensivas en I+D.
Predicciones analíticas
Comenzamos considerando una empresa biofarmacéutica que debe decidir si realiza una inversión escalonada en I+D y financiarla a través del mercado de capitales. Formulamos predicciones sobre cómo afectan a las decisiones de la empresa los cambios en la competencia.
Nuestra primera predicción es que un aumento de la competencia llevará a la empresa a incrementar la inversión en I+D y reducir la inversión en activos instalados que respaldan los productos existentes.
El factor económico que impulsa este efecto es que una mayor competencia —debida a avances tecnológicos o a cambios estructurales introducidos por las leyes— aumenta el beneficio marginal de invertir en I+D en comparación con los productos existentes. Por ejemplo, una de las razones por las que las empresas del sector biofarmacéutico realizan actividades de I+D es sustituir los medicamentos antiguos (muchos de los cuales pueden haber perdido la protección de patente y, por tanto, estar sometidos a presiones competitivas) por medicamentos nuevos (protegidos por patentes y aislados de la competencia durante algún tiempo).
Nuestra segunda predicción es que, en respuesta a un aumento de la competencia en el sector, la empresa biofarmacéutica mantendrá más efectivo y reducirá su deuda.
La razón es que las empresas intensivas en I+D deben revelar información a los inversores para obtener financiación. Sin embargo, esta información también se filtra (involuntariamente) a los competidores de la empresa, lo que puede aumentar la entrada de competidores y, por tanto, perjudicar la viabilidad futura de la I+D, dado que el proceso de patentes se caracteriza por que el ganador se lo lleva todo. Una empresa que obtiene fondos de los mercados de capitales después de enterarse de que su proyecto de I+D es viable inevitablemente transmitirá parte de esa información a sus competidores. Puede evitar esta filtración si obtiene financiación cuando sabe menos sobre el éxito de la I+D y acumula reservas de efectivo con esa financiación «anticipada» para evitar recurrir posteriormente a los mercados de capitales. La razón para reducir el apalancamiento financiero es que, al trasladar sus inversiones hacia la I+D y alejarlas de los activos instalados, la empresa dispone de menos garantías para respaldar la deuda.
Nuestra tercera predicción es que un aumento de la competencia afectará a las características de riesgo de las empresas intensivas en I+D, al reducir sus betas y aumentar también su riesgo idiosincrático.
La intuición es que los productos y activos existentes de la empresa conllevan únicamente riesgo sistemático, mientras que la I+D entraña en gran medida un riesgo idiosincrático (por definición, la I+D consiste en proyectos nuevos que son inversiones independientes y únicas de empresas individuales y, por tanto, no están correlacionadas con la economía antes de generar productos comerciales). Muchas otras empresas realizan inversiones similares en productos existentes, por lo que estos conllevan riesgo sistemático. Por ejemplo, en el sector biofarmacéutico, los medicamentos nuevos están protegidos por patentes y, por ello, se ven menos afectados por las inversiones de otras empresas, debido al monopolio que las patentes confieren sobre el medicamento específico. En cambio, los productos existentes incluyen medicamentos genéricos que ya no cuentan con protección de patente y son sensibles a las inversiones de otras empresas.
Pruebas empíricas
Para determinar si la competencia afecta a las empresas intensivas en I+D de las maneras que predecimos, examinamos datos históricos de la industria biofarmacéutica. Primero documentamos la evolución de la competencia en esta industria en la Figura 1 mediante dos medidas: el índice de concentración y el número de competidores. Como muestra la Figura 1, estas medidas indican que la competencia en la industria biofarmacéutica ha aumentado con el tiempo.
Figura 1. Competencia en la industria biofarmacéutica

Notas: Estas figuras presentan estimaciones de la evolución de la competencia en la industria biofarmacéutica. La figura superior muestra el índice de concentración de las 4 empresas más grandes; un valor mayor indica una mayor concentración. La figura inferior muestra el número de competidores en la industria biofarmacéutica a lo largo del tiempo.
A continuación, examinamos la evolución de las inversiones y las características financieras del sector. La Figura 2 muestra el nivel medio de las inversiones en I+D, los activos instalados (representados por propiedades, planta y equipo), las tenencias de efectivo, la deuda y la deuda neta (deuda menos efectivo). De acuerdo con las predicciones de nuestro marco, a medida que ha aumentado la competencia, también lo han hecho las inversiones en I+D, mientras que la inversión en activos instalados ha disminuido. Además, han aumentado las tenencias de efectivo, mientras que la deuda y la deuda neta han disminuido en general.¹ En todas las variables, las tendencias de la industria biofarmacéutica son más pronunciadas que las de otros sectores, lo que sugiere que no se deben a tendencias agregadas que afecten a todos los sectores.
Figura 2. Características financieras a lo largo del tiempo
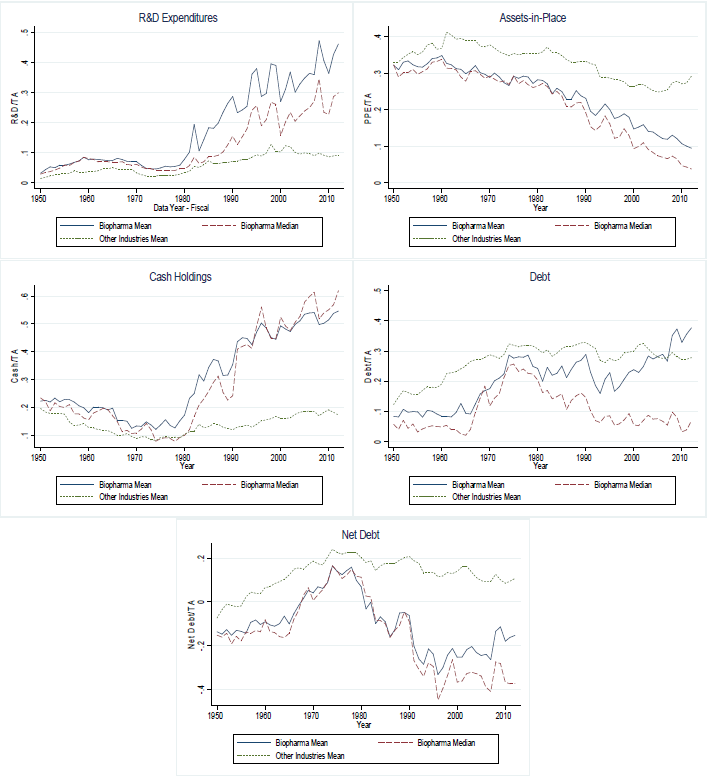
Notas: Estos gráficos muestran los valores medios (línea azul continua) y medianos (línea roja discontinua) de las características financieras de la industria biofarmacéutica en cada año. Las líneas verdes punteadas representan los valores medios de las características financieras de todos los demás sectores.
En cuanto a las características de riesgo, la Figura 3 muestra las estimaciones de beta y volatilidad de la industria biofarmacéutica a lo largo del tiempo. De nuevo, en consonancia con nuestras predicciones, las betas de los tres factores de Fama-French han disminuido en general con el tiempo, mientras que la volatilidad idiosincrática ha aumentado.
Figura 3. Betas y volatilidad idiosincrática de la industria biofarmacéutica

Notas: La figura superior muestra las betas de una cartera de acciones biofarmacéuticas ponderada por valor, calculadas mediante el modelo de tres factores de Fama-French. La línea azul representa el factor de mercado, la línea verde representa el factor de mercado-valor contable (HML) y la línea roja representa el factor de tamaño (SMB). Las líneas punteadas son líneas de tendencia de los factores. La figura inferior muestra estimaciones de la volatilidad idiosincrática.
Más pruebas derivadas de una nueva ley
Un experimento natural relacionado con un cambio legislativo de 1984 aporta apoyo adicional a las predicciones de nuestro modelo. La Ley de Competencia de Precios de Medicamentos y Restauración del Plazo de Patentes de 1984 (conocida informalmente como Ley Hatch-Waxman) se introdujo expresamente para aumentar la competencia en la industria biofarmacéutica facilitando la entrada de medicamentos genéricos tras el vencimiento de una patente. Antes de aprobarse la Ley Hatch-Waxman, los onerosos requisitos de la Administración de Alimentos y Medicamentos (FDA) hacían necesario que los medicamentos genéricos reprodujeran muchos de los ensayos clínicos del medicamento original para obtener la aprobación regulatoria. Sin embargo, una vez aprobada la ley, los medicamentos genéricos solo tenían que demostrar su bioequivalencia con el medicamento original, lo que redujo considerablemente las barreras de entrada a la competencia. Varios artículos han aportado pruebas de que la Ley Hatch-Waxman efectivamente aumentó la competencia y facilitó la entrada de medicamentos genéricos (véanse, por ejemplo, los análisis y las pruebas de Grabowski y Vernon, 1986 y 1992, que estudian los datos de entrada y precios de una muestra de medicamentos tras la promulgación de la ley).
Por tanto, examinamos el efecto de esta nueva ley en la industria biofarmacéutica en comparación con otras empresas intensivas en I+D de características similares a las que no se aplicaba la ley. La Figura 4 muestra los valores medios de diversas variables financieras de la industria biofarmacéutica (líneas azules continuas) y de otros sectores intensivos en I+D (líneas rojas discontinuas) durante los 20 años en torno a la aprobación de la Ley Hatch-Waxman (las líneas rojas verticales indican el año en que se aplicó la ley). Los niveles de gasto en I+D, tenencias de efectivo, deuda, deuda neta y activos instalados son similares en ambos grupos durante el período anterior, lo que confirma que los dos sectores son similares en estas características financieras. Tras la aplicación de la ley, los valores de los dos grupos divergen de maneras coherentes con las predicciones de nuestro modelo. En concreto, en el período posterior a la promulgación de la ley, el gasto en I+D y las tenencias de efectivo de las empresas biofarmacéuticas aumentaron, mientras que la deuda, la deuda neta y los activos instalados disminuyeron en relación con las tendencias de las demás empresas.
Figura 4. Tendencias de las características financieras de las empresas biofarmacéuticas y otras empresas

Notas: Tendencias de las variables de características financieras correspondientes al gasto en I+D, las tenencias de efectivo, la deuda, la deuda neta y los activos instalados, todas expresadas como proporción del total de activos. Todas las variables son promedios de cada grupo. Las líneas azules continuas muestran los promedios de la industria biofarmacéutica, mientras que las líneas rojas discontinuas muestran los promedios de una muestra emparejada de empresas intensivas en I+D. En cada gráfico se incluye una línea roja vertical que indica el año en que se aplicó la Ley Hatch-Waxman.
Observaciones finales
Nuestra investigación destaca la importancia de algunas características singulares de las empresas intensivas en I+D y explica algunas tendencias seculares interesantes de sus características financieras y su riesgo a lo largo del tiempo. No pretende ofrecer una descripción completa de las características financieras de estas empresas, sino más bien un punto de partida para comprender sus rasgos distintivos. Nuestra investigación también ofrece un marco para comprender cómo los cambios de políticas que pueden afectar a la competencia en sectores intensivos en I+D pueden repercutir en la I+D y otras decisiones de inversión, así como en el riesgo de dichos sectores y, por consiguiente, en los flujos de capital hacia ellos y desde ellos.
Referencias
Caves, R. E., M. D. Whinston y M. A. Hurwitz (1991), «Vencimiento de patentes, entrada y competencia en la industria farmacéutica estadounidense», Brookings Papers on Economic Activity: Microeconomics vol. 1991, 1-66.
Grabowski, H. y J. Vernon (1986), «Patentes más largas para reducir las barreras a la imitación: la Ley de Medicamentos de 1984», The American Economic Review 76, n.º 2: 195-98.
Grabowski, H. y J. M. Vernon (1992), «Fidelidad a la marca, entrada y competencia de precios en la industria farmacéutica tras la Ley de Medicamentos de 1984», Journal of Law and Economics 35, n.º 2: 331-50.
Myers, S. C. y C. D. Howe (1997), «Un modelo financiero del ciclo de vida de la I+D farmacéutica», Programa sobre la Industria Farmacéutica, Sloan School of Management, Instituto Tecnológico de Massachusetts.
Thakor, R. T. y A. W. Lo (2015), «Competencia y decisiones de financiación de I+D: teoría y pruebas de la industria biofarmacéutica», documento de trabajo NBER n.º 20903.
Nota al pie
¹ Aunque el nivel medio de deuda ha aumentado con el tiempo (sobre todo en las décadas de 1970 y 2000), el nivel mediano de deuda ha disminuido de forma constante desde mediados de la década de 1970. Los niveles de deuda están sesgados en la sección transversal de empresas: algunas mantienen cantidades muy elevadas de deuda, lo que impulsa al alza los valores medios. Sin embargo, los niveles medianos de deuda indican que la mayoría de las empresas del sector han reducido su deuda. La deuda neta muestra una tendencia similar, aunque la disminución de sus valores medios y medianos es más marcada hasta finales de la década de 1990. Aunque el nivel medio aumenta a partir de entonces (al mismo tiempo que aumenta la deuda), el nivel mediano de deuda neta se mantiene relativamente estable, en consonancia con el comportamiento de las medidas de competencia durante este período.
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para estar al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Andrew W. Lo es titular de la cátedra Charles E. and Susan T. Harris de la Sloan School of Management del MIT, director del Laboratorio de Ingeniería Financiera del MIT e investigador principal del Laboratorio de Ciencias de la Computación e Inteligencia Artificial del MIT. Richard Thakor es candidato a doctorado en Economía Financiera en la Sloan School of Management del MIT.
Imagen: El edificio Pierre se ve a través de una escalera. REUTERS/Adrees Latif.