Es probable que los fondos de pensiones desempeñen un papel fundamental en la financiación del crecimiento de las empresas.
Los estudios han hallado una relación positiva entre la inversión de un fondo de pensiones y la producción económica de las empresas.
Las políticas destinadas a aumentar el ahorro y la inversión en pensiones podrían tener la consecuencia beneficiosa de apoyar la productividad y la innovación nacionales.
Los fondos de pensiones pueden desempeñar un papel importante en la financiación del crecimiento de las empresas. Utilizando datos detallados de Dinamarca, esta columna muestra un efecto positivo de la inversión de los fondos de pensiones en la productividad de las empresas, que tiende a aumentar con el tamaño de la inversión en la empresa y con la duración de esta. Las empresas de propiedad privada se benefician más de las inversiones de los fondos de pensiones que las empresas cotizadas en bolsa. Por último, los fondos de pensiones también ayudan a las empresas a mejorar sus actividades de innovación. Estos resultados destacan dos canales económicos principales: el compromiso de inversión a largo plazo y la provisión de capital.
Ante el envejecimiento de la población, un número creciente de países industrializados está pasando de los sistemas de pensiones de reparto a esquemas de pensiones de capitalización (Boulhol y Geppert 2018). Esta transición suele basarse en la introducción de fondos de pensiones que invierten los ahorros individuales en activos financieros, incluida la renta variable nacional. Como resultado, los fondos de pensiones se están convirtiendo en inversores clave, que a menudo adquieren participaciones importantes tanto en empresas cotizadas como no cotizadas (Boeri y Bovenberg 2007).
Dada su creciente importancia, las pensiones de capitalización han atraído la atención tanto de los responsables políticos como de los investigadores. Por ejemplo, el G20 ha identificado a los fondos de pensiones como una fuente clave de capital a largo plazo para financiar el crecimiento y el desarrollo. La disponibilidad de capital a largo plazo es especialmente relevante en un contexto en el que existe una fuerte demanda de grandes inversiones en digitalización y en la transición de la energía fósil a la energía limpia. Los fondos de pensiones, junto con otros financiadores a largo plazo como las compañías de seguros, pueden desempeñar un papel sustancial en el apoyo a empresas individuales en la adopción de tecnologías costosas que las hacen más productivas y sostenibles. En teoría, el tamaño de los fondos de pensiones y sus pasivos a largo plazo deberían convertirlos en una buena opción para grandes proyectos a largo plazo.
En este contexto, surge una pregunta natural: si los fondos de pensiones afectan a las empresas en las que invierten y, en consecuencia, cómo contribuyen a la producción nacional. La literatura existente se ha centrado hasta la fecha principalmente en la relación entre el volumen de ahorro para pensiones de una economía y el crecimiento del PIB nacional o el desarrollo del mercado de capitales, prestando escasa atención a cómo se invierten estos ahorros. Estos estudios han ofrecido conclusiones dispares sobre el efecto de la financiación de las pensiones en el crecimiento económico (Altiparmakov y Nedeljkovic 2018, Bijlsma et al. 2018). Además, la creciente literatura sobre los efectos de la composición de la propiedad en los resultados empresariales aún no ha investigado explícitamente el papel de los fondos de pensiones y se ha centrado principalmente en muestras de empresas cotizadas en bolsa.
Inversiones de los fondos de pensiones y productividad de las empresas
En un artículo reciente (Beetsma et al. 2022), intentamos cubrir esta laguna en la literatura aportando pruebas empíricas sobre los efectos de las inversiones en renta variable de los fondos de pensiones nacionales en la productividad de las empresas, con datos de alta calidad de Dinamarca, que ofrecen tres ventajas principales. En primer lugar, se basan en una muestra amplia y exhaustiva de empresas extraída de registros administrativos. En segundo lugar, abarcan información detallada sobre las relaciones de propiedad entre todas las sociedades de responsabilidad limitada de Dinamarca, lo que nos permite incluir tanto empresas cotizadas como no cotizadas. En tercer lugar, identifican cuidadosamente las inversiones en renta variable de los fondos de pensiones nacionales en empresas danesas, por lo que constituyen una fuente poco frecuente de datos sobre inversiones de fondos de pensiones a nivel de empresa.
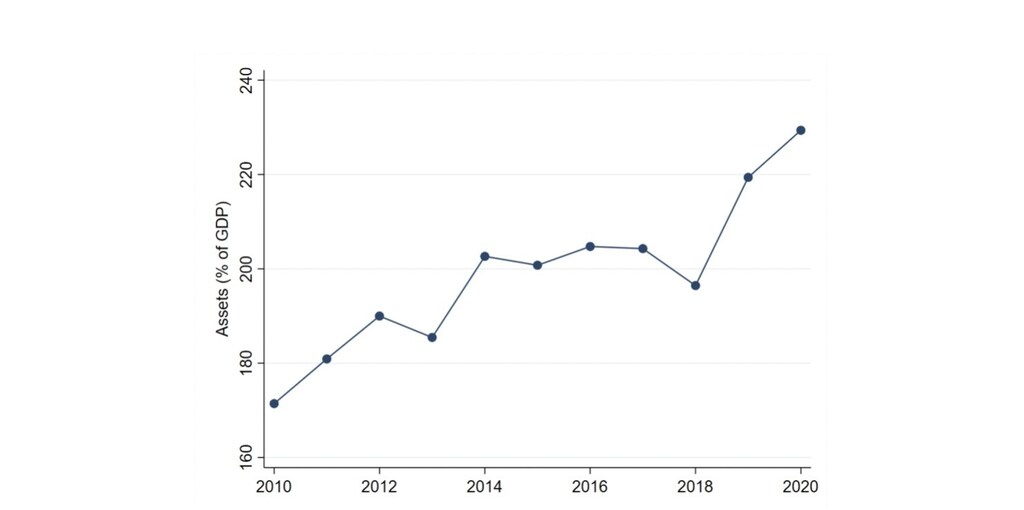
Dinamarca es un escenario adecuado para este tipo de análisis por dos razones principales. En primer lugar, las características singulares de los datos daneses nos permiten vincular las inversiones de los fondos de pensiones con las características de las empresas cotizadas y no cotizadas. En segundo lugar, los fondos de pensiones daneses desempeñan un papel importante en la economía nacional. A finales de 2020, los activos de los planes de ahorro para la jubilación en Dinamarca representaban la mayor proporción del PIB entre los países de la OCDE, con casi un 230 % (OCDE 2021); véase la Figura 1.
Figura 1 Activos totales de los planes de ahorro para la jubilación en Dinamarca (% del PIB)
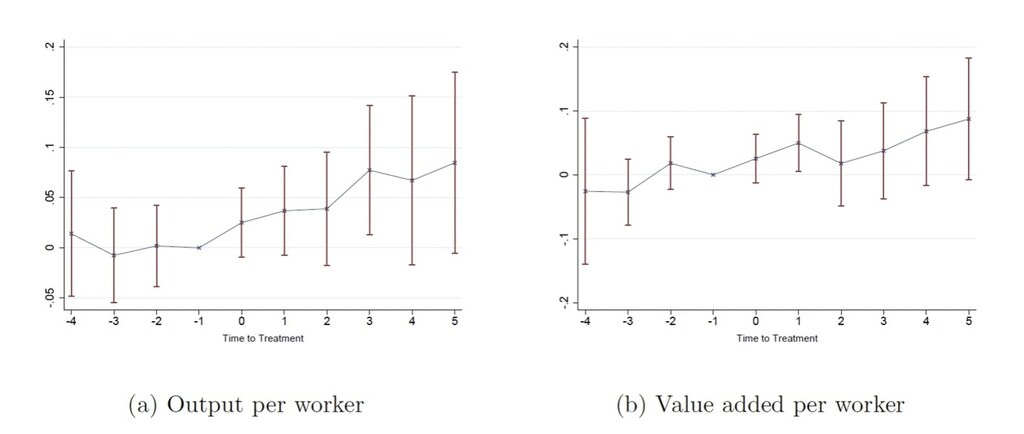
Un gran desafío a la hora de investigar el efecto de los inversores sobre las empresas en las que invierten es que estos pueden seleccionar cuidadosamente a estas últimas. Abordamos este problema de selección de dos maneras. En primer lugar, mostramos en la Figura 2 que las empresas que reciben una inversión de un fondo de pensiones presentan, hasta el momento de la inversión, una evolución de la productividad casi idéntica a la de empresas similares que no la reciben. El mismo análisis de estudio de eventos muestra una relación positiva entre la inversión de un fondo de pensiones y la producción y el valor añadido por trabajador en el periodo posterior al evento de inversión. Sostenemos que esta tendencia positiva es coherente con una serie de beneficios que los fondos de pensiones pueden aportar, como una mejora del gobierno corporativo, un aumento de la disponibilidad de capital, un compromiso de financiación a largo plazo y una reducción del coste de la financiación externa.
Figura 2 Inversiones de los fondos de pensiones y productividad de las empresas
En segundo lugar, estimamos el impacto de una inversión de un fondo de pensiones mediante un enfoque econométrico que nos permite controlar la productividad pasada y, por tanto, la selección (Bøler et al. 2015, De Loecker 2013, y Doraszelski y Jaumandreu 2013). De manera similar al estudio de eventos, comprobamos que una inversión de un fondo de pensiones afecta positivamente a la productividad de la empresa. En concreto, recibir una inversión de un fondo de pensiones en el año anterior se asocia con un aumento de la productividad de las empresas de entre el 3,5 % y el 4,9 %, según la especificación econométrica. Además, la preocupación de que los efectos estimados se deban únicamente a la selección también queda descartada por nuestros análisis de refinamiento. Por ejemplo, encontramos indicios de que las inversiones de mayor duración tienden a proporcionar mayores beneficios en términos de productividad. Este resultado es coherente con la hipótesis de que los fondos de pensiones ofrecen un compromiso de financiación estable y a largo plazo que permite a las empresas invertir en proyectos menos líquidos pero con una mayor rentabilidad a largo plazo. De hecho, otros estudios han demostrado que los fondos de pensiones tienden a comprometer sus inversiones durante periodos más largos que otros inversores (Artiga Gonzalez et al. 2020, Cremers y Pareek 2016). Nuestros hallazgos coinciden con evidencia previa de que el horizonte temporal de los inversores importa para los resultados empresariales, como la calidad del gobierno corporativo (Garel 2017).
Inversiones de los fondos de pensiones e innovación de las empresas
El hecho de que los fondos de pensiones tiendan a aportar efectos beneficiosos a las empresas también se confirma con análisis adicionales, en los que incluimos las actividades de patentes de las empresas como resultados (Pinkus et al. 2022). En concreto, los fondos de pensiones podrían, en teoría, ayudar a las empresas a ser más innovadoras de dos maneras. En primer lugar, en comparación con otros inversores institucionales, que suelen entrar y salir rápidamente de las acciones de las empresas en función de los resultados y otros factores a corto plazo, los fondos de pensiones tienden a mantenerse comprometidos con una empresa a largo plazo y, por tanto, proporcionan el tipo de financiación necesaria para respaldar proyectos innovadores. En segundo lugar, al concentrar la propiedad, los fondos de pensiones representan un instrumento eficaz para frenar la propensión de los directivos a respaldar estrategias ineficientes y miopes.
Nuestro análisis empírico revela que las empresas en las que invierten los fondos de pensiones experimentan, de media, un aumento de dos puntos porcentuales en la probabilidad de tener al menos una solicitud de patente y un aumento del 15 % en el número de solicitudes de patente ajustado por calidad, después de controlar un conjunto amplio y extenso de factores de confusión. Curiosamente, también se demuestra que las inversiones de los fondos de pensiones se correlacionan con la innovación de las empresas en tecnologías verdes: las empresas en las que invierten los fondos de pensiones experimentan, de media, un aumento de 1,2 puntos porcentuales en la probabilidad de tener al menos una solicitud de patente verde. Este último resultado sugiere que los fondos de pensiones podrían ser una fuerza formidable para que las empresas adopten valores ambientales, sociales y de gobernanza, como la lucha contra el cambio climático.
Conclusiones e implicaciones para las políticas
En las últimas dos décadas, el ahorro para pensiones de capitalización ha aumentado significativamente en todo el mundo, y los países con niveles elevados de ahorro para pensiones en relación con el PIB suelen encabezar el ranking internacional de sistemas de pensiones. Dinamarca tiene uno de los sistemas de pensiones mejor valorados del mundo y, al mismo tiempo, tiene la mayor proporción de activos de pensiones sobre el PIB entre los países de la OCDE (OCDE 2021). Sin embargo, aunque los fondos de pensiones son potenciales financiadores de empresas, hasta ahora no estaba claro si las inversiones de los fondos de pensiones afectan y en qué medida al rendimiento de las empresas. En esta columna destacamos varios posibles canales para un efecto positivo de la inversión de un fondo de pensiones en la productividad y la innovación de las empresas. Al canalizar el ahorro hacia las empresas, los fondos de pensiones pueden aumentar la oferta de capital, reduciendo así su coste y estimulando, en consecuencia, la inversión de las empresas. Además, los fondos de pensiones son inversores a largo plazo, lo que podría dar a las empresas la seguridad que necesitan al emprender proyectos innovadores e inversiones que aumenten la productividad a largo plazo, en lugar de centrarse en ganancias a corto plazo.
Las políticas destinadas a aumentar el ahorro e inversión en pensiones pueden tener la consecuencia no prevista, pero beneficiosa, de apoyar la productividad y la innovación nacionales. Estas políticas podrían basarse en incentivos fiscales, por ejemplo, permitiendo que las aportaciones a pensiones se deduzcan de la base imponible o elevando el límite de la deducción máxima. Otra medida podría consistir en que el tipo impositivo sobre las ganancias de capital sea una función decreciente de la duración del periodo de tenencia de las acciones. Nuestros hallazgos también pueden tener consecuencias para la supervisión de los inversores institucionales, en particular de los fondos de pensiones. Normalmente, la supervisión se centra en la protección de los ahorros mantenidos por instituciones individuales. Sin embargo, una búsqueda ‘excesiva’ de seguridad a nivel de las instituciones individuales puede tener implicaciones macroeconómicas adversas, ya que podría traducirse en una escasez de fondos para invertir en proyectos arriesgados con una alta rentabilidad esperada. Por tanto, dicho enfoque podría socavar la financiación a largo plazo disponible para las empresas y para la economía real en general. Además, nuestra conclusión de que el efecto de mejora de la productividad de la inversión de los fondos de pensiones es mayor en empresas no cotizadas que en cotizadas abogaría por apoyar una mayor inversión de los fondos de pensiones en activos no cotizados. Evidentemente, es importante que la regulación logre un equilibrio cuidadoso entre los riesgos para los ahorradores de pensiones y los beneficios macroeconómicos de una mayor inversión de pensiones en empresas.
Referencias
Altiparmakov, N y M Nedeljkovic (2018), “Does pension privatization increase economic growth? Evidence from Latin America and Eastern Europe”, Journal of Pension Economics and Finance 17(1): 46–84.
Artiga Gonzalez, T, I van Lelyveld y K Lucivjanska (2020), “Pension fund equity performance: Patience, activity or both?”, Journal of Banking & Finance 115.
Beetsma, R, S E Hougaard Jensen, D Pinkus y D Pozzoli (2022), “Do Pension Fund Investments Make a Difference? Effects on Firm Productivity”, Mimeo, Copenhagen Business School y University of Amsterdam.
Bijlsma, M, J Bonekamp, C van Ewijk y F Haaijen (2018), “Funded Pensions and Economic Growth”, De Economist 166(3): 337–362.
Boeri, T y L Bovenberg (2007), “Pension Funds as Investors”, VoxEU.org, 16 de mayo.
Boulhol, H y C Geppert (2018), “Population ageing: Pension policies alone will not prevent the decline in the relative size of the labour force”, VoxEU.org, 4 de junio.
Bøler, E A, A Moxnes y K H Ulltveit-Moe (2015), “R&D, international sourcing, and the joint impact on firm performance”, American Economic Review 105(12): 3704-3739.
Cremers, M y A Pareek (2016), “Patient capital outperformance: The investment skill of high active share managers who trade infrequently”, Journal of Financial Economics 122(2): 288-306.
de Chaisemartin, C y X D'Haultfoeuille (2020), “Difference-in-Differences Estimators of Intertemporal Treatment Effects”, SSRN Electronic Journal.
De Loecker, J (2013), “Detecting Learning by Exporting”, American Economic Journal: Microeconomics 5(3): 1-21.
Doraszelski, U y J Jaumandreu (2013), “R&D and Productivity: Estimating Endogenous Productivity”, The Review of Economic Studies 80(4): 1338-1383.
Garel, A (2017), “When Ownership Structure Matters: a Review of the Effects of Investor Horizon on Corporate Policies”, Journal of Economic Surveys 31(4): 1062-1094.
OCDE (2021), Pension Markets in Focus 2021, informe técnico.
Pinkus, D, D Pozzoli y C Schneider (2022), “Pension Fund Investments and Firms’ Innovation”, Mimeo, Copenhagen Business School.




