Una conclusión clara de la última década, tras la crisis financiera de 2008, es esta: cuando el comportamiento empresarial da prioridad a los intereses de los accionistas a corto plazo, tenemos un problema. Esto genera incentivos perversos y hace que la alta dirección se centre en lo equivocado.
Se está formando un consenso más amplio que apunta a que el cortoplacismo es un problema y tiene consecuencias negativas para el desempeño empresarial y el crecimiento económico sostenible. Los mayores gestores de activos del mundo están pidiendo a las empresas que «compartan marcos estratégicos para la creación de valor sostenible» y han señalado que es imperativo escuchar la «perspectiva a largo plazo» de los directores ejecutivos. Jamie Dimon y Warren Buffett calificaron recientemente de obsoletas las previsiones trimestrales de resultados, y los Principios de sentido común para el gobierno corporativo 2.0 consideran que el «desempeño a largo plazo» es el objetivo clave de las empresas. Parece que el modelo de Milton Friedman ya se considera insostenible.
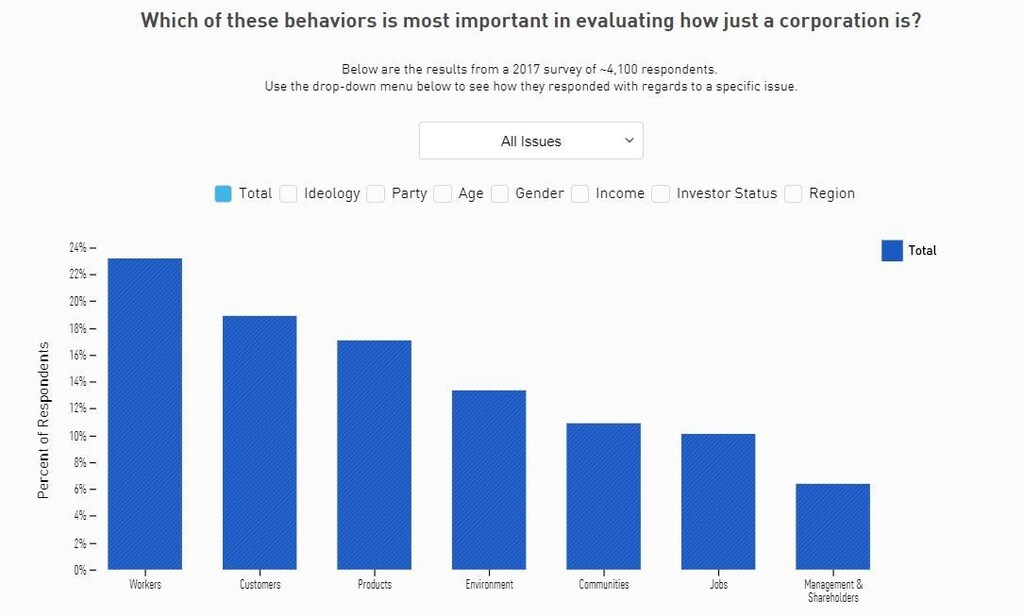
Y no es un dato menor que los estadounidenses estén de acuerdo. Según el exhaustivo trabajo de encuesta de JUST Capital —que consultó a más de 81.000 personas durante los últimos cuatro años—, a los estadounidenses les importa sobre todo cómo tratan las empresas a sus trabajadores, si respetan y valoran a sus clientes, si crean productos de calidad que aportan beneficios y cómo se relacionan con sus comunidades y tratan el medio ambiente. Los estadounidenses quieren que los directores ejecutivos gestionen sus empresas de manera que satisfagan las necesidades de todas las partes interesadas, y no solo las de quienes pueden ser atendidos a corto plazo.
Toda esta atención al cortoplacismo no es casual. Apunta a problemas profundamente interrelacionados en la forma en que se gestionan, evalúan y valoran nuestras empresas. Al juzgar principalmente la salud de una empresa por sus resultados trimestrales, los mercados infravaloran considerablemente factores clave de la creación de valor sostenible, como el gobierno corporativo, la gestión del capital humano y la investigación y el desarrollo. Además, esta forma de pensar puede llevar a los directores ejecutivos a renunciar a inversiones que crean valor por temor a la impaciencia de los mercados públicos. En esencia, el cortoplacismo parece desvincular a una empresa de sus partes interesadas y de las comunidades en las que crea (y puede llegar a destruir) valor económico y social.
Una divulgación diferente
Creemos que los mercados de capitales y las propias empresas deben esforzarse más por crear valor a largo plazo e invertir en las personas a quienes afecta. Para ello, los mercados de capitales deben tener una visión más clara tanto de lo que ocurre actualmente como de lo que las empresas planean hacer en el futuro.
Por suerte, la divulgación de información no es un juego de suma cero: la información más integral y a largo plazo no tiene por qué ir en detrimento de los datos existentes a corto plazo, como los que se presentan en una conferencia sobre resultados. La clave está en reequilibrar la combinación de información divulgada, en lugar de informar con menos frecuencia.
Cada vez más, en foros de ponentes, divulgaciones empresariales y medios de comunicación, vemos a varios directores ejecutivos exponer y detallar sus planes para dirigir empresas más orientadas a las partes interesadas y centradas en el largo plazo. A través de la Iniciativa de Inversores Estratégicos de CECP, los directores ejecutivos de más de 20 grandes corporaciones han presentado hasta ahora planes estratégicos a largo plazo, respondiendo directamente a las expectativas de los inversores con una perspectiva estructuralmente a largo plazo y a las orientaciones de organizaciones de investigación líderes.
Este tipo de divulgación ofrece a los directores ejecutivos una plataforma para señalar su compromiso a largo plazo y debatir temas como la gestión del capital humano, que apenas aparecen en las divulgaciones obligatorias. Al ampliar la divulgación sobre asuntos como la retención de empleados, la diversidad y la formación de la fuerza laboral, las empresas pueden ayudar a reorientar nuestros mercados hacia el largo plazo y dirigir el capital a empresas que tienen en cuenta la salud y el valor de sus trabajadores, productos y comunidades.
Beneficios del desempeño a largo plazo
Cada vez hay más investigaciones en curso que muestran que esta planificación de futuro y el enfoque en el valor para las partes interesadas también tienen sentido desde el punto de vista empresarial y de la inversión. Las empresas con mejor desempeño en indicadores integrados de rendimiento empresarial también superan a sus pares en el mercado. Según nuestra investigación, nuestras 100 empresas mejor clasificadas obtienen, en promedio, una rentabilidad sobre el capital un 8 % superior.
Pruebas preliminares de un estudio patrocinado por la Iniciativa de Inversores Estratégicos han demostrado recientemente que los mercados de capitales sí valoran la divulgación de información a largo plazo sobre temas clave como el capital humano, el propósito y el gobierno corporativo, y la utilizan para fundamentar decisiones de inversión, diálogo y votación. Este trabajo ofrece a los directores ejecutivos un motivo adicional para presentar a los inversores un plan estratégico a largo plazo.
Al gestionar las empresas teniendo en cuenta las necesidades a largo plazo de las partes interesadas, pueden recuperar el relato frente a los mercados cortoplacistas y los estrechos límites del valor corporativo. Esto puede ayudar a reorientar nuestros mercados públicos y demostrar que este enfoque concuerda con los valores que el público estadounidense espera de las empresas estadounidenses.




