Más estadounidenses trabajan que en cualquier momento de las últimas cinco décadas
Pero un nuevo Índice de Calidad del Empleo revela que hay 81 empleos de alta calidad por cada 100 de baja calidad
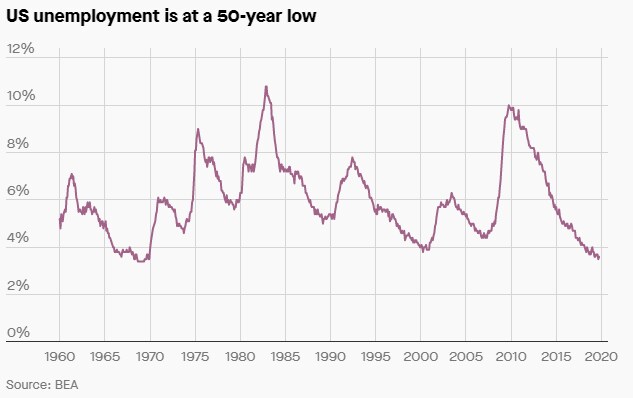
Los números cuentan una historia. El desempleo en EE. UU. es el más bajo en 50 años. Más estadounidenses tienen empleo que nunca. El crecimiento salarial sigue aumentando.
Las personas cuentan una historia diferente. Largos periodos de búsqueda de empleo. Dificultades para encontrar trabajo con un salario digno. Falta de horarios previsibles.
Estos testimonios son difíciles de conciliar con la prolongada expansión económica y el sólido mercado laboral que describen las estadísticas principales. Dicho de otro modo, al comparar la realidad vivida con los datos, queda claro que algo importante se está perdiendo en la traducción. Pero un equipo de investigadores cree que podría haber descubierto la Piedra Rosetta del mercado laboral estadounidense.
Presentaron recientemente el Índice de Calidad del Empleo del Sector Privado de EE. UU. (o JQI, por sus siglas en inglés), un nuevo indicador mensual que busca medir la calidad del empleo y no solo su cantidad. El JQI mide la proporción entre lo que los investigadores llaman empleos de «alta calidad» y de «baja calidad», según si la oferta laboral paga más o menos que el ingreso promedio.
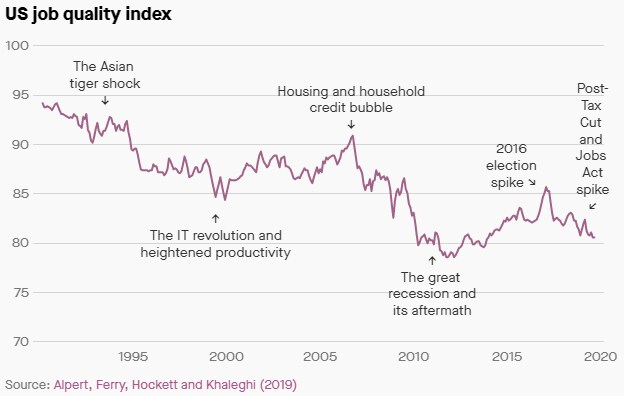
Una lectura de 100 significa que hay un número igual de ambos grupos, mientras que cualquier valor inferior implica empleos relativamente de menor calidad. Así se ve:
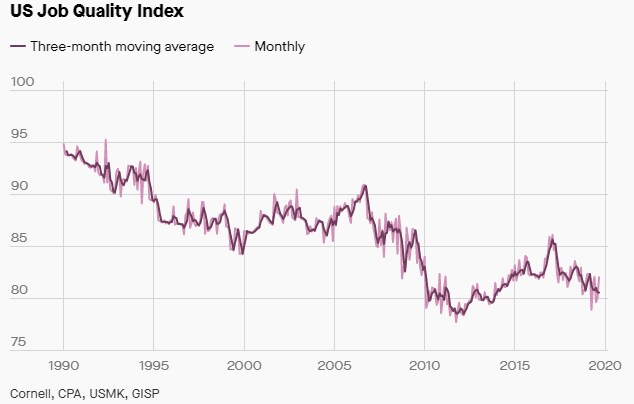
Entonces, ¿qué nos dice este novedoso indicador? En este momento, el JQI se sitúa justo por debajo de 81, lo que implica que hay 81 empleos de alta calidad por cada 100 de baja calidad. Aunque esto representa una ligera mejora respecto a principios de 2012 (el mínimo de 30 años del JQI), sigue muy por debajo de 2006, víspera del colapso del mercado inmobiliario, cuando la economía sostenía de forma habitual unos 90 buenos empleos por cada 100 malos.
O, dicho más llanamente, el mercado laboral estadounidense está lejos de haberse recuperado por completo de la Gran Recesión. De hecho, la tendencia a largo plazo en el equilibrio de los empleos dibuja un panorama más preocupante.
«El problema es que la calidad del conjunto de empleos ofertados se ha deteriorado durante los últimos 30 años», afirma Dan Alpert, banquero de inversión y profesor de la Facultad de Derecho de Cornell, que ayudó a crear el índice. (Junto con Alpert, el índice es elaborado y mantenido por investigadores de la Facultad de Derecho de la Universidad de Cornell, la Coalición por una América Próspera, la Universidad de Missouri-Kansas City y el Instituto Global para la Prosperidad Sostenible). La «historia completa» que cuenta el índice, añade, es «la devaluación del trabajo estadounidense».
¿Hasta dónde se puede llegar?
Para comprender la importancia del JQI, conviene entender cómo se elabora. Los investigadores toman los empleos no gerenciales del sector privado, que representan el 82 % de todos los empleos del sector privado, y los dividen en dos grupos: los empleos de «alta calidad», que pagan más que el salario semanal promedio y tienden a tener más horas por semana, y los de «baja calidad», que pagan menos y ofrecen menos horas. El índice es una proporción ponderada entre ambos, promediada durante los tres meses anteriores para eliminar el ruido. 1
La prevalencia de empleos de baja calidad sugiere que aún hay mucha holgura en el mercado laboral, es decir, las personas podrían estar trabajando más o utilizando sus habilidades de forma más plena de lo que lo hacen actualmente. Esta conclusión es prácticamente la opuesta a la que se deduciría de la tasa de desempleo ultrabaja, las sólidas cifras de creación de empleo y otros datos convencionales principales.
Por eso, a partir del próximo mes, el JQI se publicará el mismo día que los datos mensuales de empleo que publica la Oficina de Estadísticas Laborales y que tanta atención generan. La intención es ofrecer a los responsables de políticas una imagen más detallada de la salud económica de Estados Unidos, afirma Alpert.
Tomemos, por ejemplo, la Reserva Federal. «Si hubieran visto el mercado a través de esta lente, quizá no habrían [comenzado a subir las tasas de interés en 2018]», afirma Alpert. «Ese es el tipo de responsable de políticas al que intentamos llegar. Es una verificación de la realidad frente a los datos convencionales.»
El cambio de Estados Unidos hacia una economía de empleos deficientes
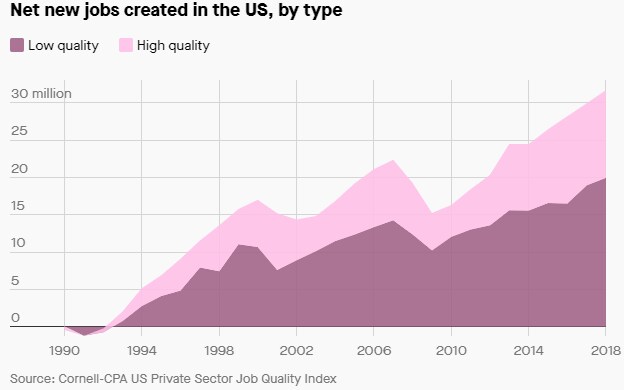
Desde 1990, Estados Unidos ha sumado acumulativamente unos 20 millones de empleos de baja calidad, frente a alrededor de 12 millones de alta calidad. En resumen, la economía estadounidense se ha orientado hacia la creación de más empleos malos que buenos.
Esto tiene implicaciones significativas para la economía. Por ejemplo, el ingreso ajustado por inflación de los trabajadores con empleos de alta calidad ha crecido a un ritmo más acelerado que el de los trabajadores con empleos de baja calidad.
Este punto podría parecer algo tautológico; después de todo, la definición de «alta calidad» de los investigadores se basa en el salario semanal promedio, un factor determinante del ingreso. Sin embargo, el crecimiento salarial no es lo que realmente impulsa esa divergencia. Más bien, se trata de una marcada diferencia en las horas trabajadas. Quienes tienen empleos de baja calidad registran ahora, en promedio, apenas 30 horas semanales, frente a las 31 de 1999. Esto contrasta con un promedio de 38 horas semanales en los empleos de alta calidad.
Considerado individualmente, esa diferencia de siete horas podría no parecer mucho. Sin embargo, al sumarla, revela la asombrosa magnitud del problema del «subempleo» en Estados Unidos. Si el empleo promedio de baja calidad ofreciera el mismo número de horas que el empleo típico de alta calidad, la suma ascendería a unos 480 millones de horas al año. Esas horas no trabajadas, que representan mano de obra que podría haber contribuido a la economía estadounidense, equivalen a unos 12 millones de empleos perdidos cada año.
Por supuesto, parte de esa disminución puede deberse a que los trabajadores buscan reducir sus horas voluntariamente. Otra razón clave es que los empleadores a veces limitan las horas para no tener que pagar prestaciones (un problema que, por cierto, enfrentan los trabajadores europeos también).
En conjunto, el déficit de horas trabajadas refleja un problema mucho mayor. La creciente proporción de empleos que ofrecen ingresos inferiores al promedio implica que el crecimiento del empleo, reflejado en una tasa de desempleo superbaja, supone cada vez menos poder adquisitivo que en el pasado. «Cuando creas estos empleos en sectores de menor calidad», afirma Alpert, la economía obtiene «mucha menos rentabilidad por su dinero».
El auge y la caída de un par de industrias clave pone este punto en mayor perspectiva.
El colapso de la industria manufacturera estadounidense
Durante toda la segunda mitad del siglo XX, la industria manufacturera estadounidense sostuvo alrededor de 12,8 millones de empleos de producción. Luego, de repente, Estados Unidos empezó a perder empleos fabriles de forma masiva. Para 2010, la cifra se había reducido a niveles que no se veían desde 1939, cuando la población estadounidense era de dos quintos de su tamaño actual. Aunque se ha recuperado un poco desde entonces, los empleos manufactureros siguen por debajo en más de una cuarta parte desde 2000.
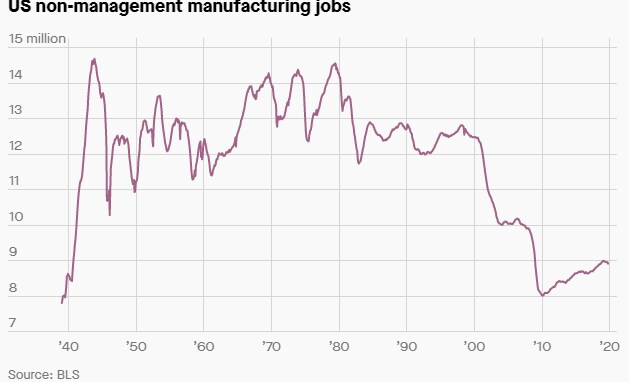
Casi todos los empleos manufactureros perdidos, según los investigadores del JQI, han sido reemplazados por solo cuatro industrias del sector servicios: comercio minorista, servicios administrativos y de gestión de residuos, atención sanitaria, y ocio y hostelería. En todas estas industrias predominan los empleos con ingresos inferiores al promedio.
«Si recorre este país y sus zonas manufactureras, no es difícil encontrar en un restaurante a alguien que alguna vez fue trabajador de la industria manufacturera», afirma Jeffrey Ferry, economista de la Coalición por una América Próspera, un grupo no partidista que representa intereses laborales e industriales.
Esto no es solo un problema para los residentes en apuros del cinturón del óxido; perjudica a toda la economía.
Los empleos fabriles son buenos para las economías. Por un lado, tienden a pagar bien y ofrecer horarios estables, y no solo por los sindicatos o la tradición, sino porque generan mucho valor. La mecanización aumenta el valor del trabajo de las personas al permitirles producir mucho más de lo que podrían de otro modo. En el gran esquema de las cosas, este aumento de la productividad (la capacidad de producir más y más rápido) es lo que impulsa el crecimiento a largo plazo y, en última instancia, eleva el nivel de vida de las personas.
Por supuesto, la tecnología también puede aumentar la productividad humana en los empleos del sector servicios; por ejemplo, con las computadoras que permiten a los banqueros procesar pagos mucho más rápido que cuando los cheques se compensaban a mano. Así, podría no importar si los empleos fabriles perdidos fueron reemplazados por empleos de servicios de alta tecnología: la «economía del conocimiento» y todo lo demás.
Pero, por desgracia, no ha sido así. Atender mesas, vender zapatos, fregar pisos: hay poco que la tecnología pueda hacer para mejorar el trabajo humano que requieren estas tareas. Por ello, en igualdad de condiciones, sustituir un puesto fabril por uno de estos empleos elimina el impulso tecnológico de valor del esfuerzo de una persona y, en conjunto, hace que la economía produzca menos de lo que podría. Y, efectivamente, el lento crecimiento de la productividad laboral desde el fin de la Gran Recesión coincide con la tendencia del JQI (aunque aún no hay suficientes datos para determinar nada concluyente).
Con una proporción creciente de empleos que generan menos valor a partir del trabajo humano, no sorprende que más trabajadores reciban ofertas con ingresos inferiores al promedio. El problema es que los trabajadores también son consumidores. Cuanto menos ganan, menos pueden gastar, más pobres se sienten y más ahorran. Esto ayuda a explicar cómo el JQI podría contribuir a entender por qué la tasa de desempleo puede descender a niveles cercanos a los mínimos históricos sin impulsar un crecimiento más rápido ni avivar la inflación.
Lo que es peor, esta dinámica se refuerza a sí misma. El menor gasto desalienta a las empresas a invertir en nuevos equipos o tecnología. A medida que los ingresos se estancan, los trabajadores se vuelven cada vez más desesperados y aceptan salarios más bajos. La combinación de mano de obra barata y una demanda cada vez más volátil empuja a las empresas a reemplazar empleos de alta calidad por empleos de baja calidad, lo que hace que la propia economía pierda vitalidad. Cuanto más tiempo continúe esto, más difícil será revertirlo, porque, con el tiempo, la estructura de la economía impide que la demanda reactive el crecimiento.
La clave para entender cómo salir de este peligroso círculo vicioso, afirma Alpert, es comprender qué lo causó en primer lugar.
Un doble golpe devastador
El 20 de enero de 1981, en sus primeras declaraciones como nuevo presidente de Estados Unidos, Ronald Reagan pronunció una de sus frases más célebres: «El gobierno no es la solución a nuestro problema; el gobierno es el problema». Más que una frase memorable, aquellas palabras se convirtieron en toda una ideología, una que Alpert sostiene que subyace a muchos de los males económicos actuales.
El auge de esta visión del mundo eliminó el papel tradicional del gobierno estadounidense de sostener la demanda e invertir para impulsar la productividad (una autoridad que aún no ha recuperado). La infraestructura de Estados Unidos sufrió un duro golpe. El daño comenzó a notarse ya en la década de 1990, cuando surgió el déficit de infraestructura de EE. UU., afirma Alpert. Los empleos de construcción y mantenimiento de esa infraestructura han ofrecido durante mucho tiempo puestos de trabajo bien remunerados y de tiempo completo para quienes de otro modo podrían tener dificultades para encontrar un empleo digno, por lo que él sospecha que esta es una razón clave del descenso constante del JQI.
Por desacertada que fuera esta aversión al gasto público en ese momento, el momento de este cambio fue trágicamente desafortunado, pues coincidió con algo sin precedentes en la historia de la humanidad.
El primer golpe llegó de los Tigres Asiáticos (Corea del Sur, Taiwán, Hong Kong y Singapur), que se convirtieron en potencias manufactureras a finales de la década de 1980 y principios de la de 1990. Luego, tras una fortuita serie de acontecimientos (la caída del Muro de Berlín, la plaza de Tiananmen y las amplias reformas económicas de India), la apertura de Europa del Este, China e India añadió más de mil millones de trabajadores al mercado laboral mundial bajo un único sistema capitalista global (según cómo se cuenten; Alpert lo sitúa más cerca de 3500 millones). Este «gran duplicamiento» de la fuerza laboral mundial, como escribió el economista de Harvard Richard Freeman en 2006 (pdf), «presentó a la economía estadounidense su mayor desafío desde la Gran Depresión». (Además de todo lo anterior, las economías avanzadas experimentaron un aumento constante de mujeres que se incorporaron a la fuerza laboral durante las décadas de 1980 y 1990.)
Al mismo tiempo, una serie de acuerdos comerciales y de inversión liderados por Estados Unidos (en particular, la normalización permanente de las relaciones comerciales con China en 2001) abrió las compuertas a la inversión extranjera. Cuando las empresas estadounidenses trasladaron masivamente sus fábricas al extranjero, el empleo manufacturero del país se desplomó. (Aunque muchos políticos, economistas y medios de comunicación siguen sosteniendo que la automatización, y no el comercio, causó la mayor parte de este colapso, las investigaciones de la economista Susan Houseman demuestran que el comercio fue, de hecho, el principal factor.)
Esto ya habría sido bastante grave. Pero, sin gasto público que reemplazara los empleos de alta calidad perdidos, la composición del empleo cambió de forma tan severa que incluso las tasas de desempleo cercanas a mínimos históricos no bastan para devolver a la economía estadounidense su antigua fortaleza.
Tiempo de calidad
Muchos piensan que el «shock chino» ya terminó por fortuna. Alpert no. «Sigo observando que miles de millones de personas que no están urbanizadas en todo el mundo seguirán presionando a la baja sobre el mercado laboral global», afirma. Entonces, ¿qué se puede hacer para reactivar la creación de empleos de alta calidad? Existen dos enfoques posibles, según él. El primero es el proteccionismo y otras medidas más orientadas a la oferta, básicamente la línea que ha adoptado Donald Trump (incluidas sus guerras comerciales, así como su proyecto de ley fiscal y, en menor medida, la desregulación).
Como se observa en el gráfico anterior, las políticas del presidente, o quizá en algunos casos la confianza en ellas, lograron impulsar el JQI en tres momentos distintos desde que Trump ganó las elecciones. Pero esos efectos fueron pasajeros, probablemente porque el problema no es que las empresas tuvieran muy poco dinero para gastar. Más bien, la falta de demanda no les da una buena razón para gastarlo.
Esto nos lleva a la segunda opción: revalorizar el papel tradicional del gobierno como generador de demanda. Y la clave aquí, sostiene Alpert, es un aumento considerable y sostenido del gasto en infraestructura.
Considérese el repunte del JQI a mediados de la década de 2000, relacionado con la burbuja inmobiliaria. Ese repunte se debió en gran medida al auge del gasto en construcción. Y, por supuesto, construir mansiones ostentosas en suburbios vacíos nunca iba a ser especialmente productivo a largo plazo. Pero la situación es distinta con nuevos puentes y ferrocarriles. Este tipo de proyectos tiende a aumentar la productividad general, al facilitar y abaratar la circulación del capital por la economía. Y, por supuesto, también exigen aprovechar mucho mejor la vasta y descuidada reserva de trabajadores desesperados de Estados Unidos.




