Dada la enorme escala y el carácter sin precedentes del choque económico provocado por la COVID-19, no sorprende que la mayoría de los analistas considere sombrías las perspectivas de recuperación.
Pero los indicadores semanales y mensuales clave sugieren que una recuperación brusca del crecimiento sigue siendo más probable que lo contrario.
Si llega, será importante centrar la atención en otras cuestiones, como la calidad del crecimiento futuro, escribe el presidente de Chatham House, Jim O'Neill.
Desde marzo, he estado más abierto que otros analistas a la posibilidad de una recuperación “en V” tras la caída provocada por la pandemia (aunque también he advertido de forma constante sobre los desafíos estructurales que enfrentarán muchas economías en la próxima década). Dondequiera que he expresado este optimismo, he encontrado resistencia, dada la aparente profundidad y magnitud de la crisis actual. Sin embargo, al entrar en julio, muchos indicadores clásicos de corto plazo, adelantados y coincidentes, siguen apuntando a una recuperación en V, como también el economista jefe del Banco de Inglaterra, Andy Haldane.
Pese a las complicaciones provocadas por la COVID-19, los mismos indicadores semanales y mensuales en los que llevo tiempo basándome siguen siendo útiles para distinguir la señal del ruido. Durante mis primeros años como economista jefe de Goldman Sachs, contribuí a desarrollar el índice “Indicador Global Adelantado” (GLI, por sus siglas en inglés), concebido para ser igual de preciso que el longevo índice de la OCDE, pero más rápido, y también más predictivo del comportamiento de los mercados financieros.
Desde que abandoné el sector financiero hace siete años, sigo haciendo un seguimiento mensual de los componentes públicamente disponibles del GLI. Entre ellos figuran los índices de gestores de compras (PMI) del sector manufacturero de Estados Unidos; los nuevos pedidos en relación con las existencias; las solicitudes semanales de subsidio por desempleo en Estados Unidos; la encuesta de confianza empresarial de Bélgica, y las cifras mensuales de exportaciones de Corea del Sur. Y para obtener pistas adicionales sobre el estado de la economía mundial, también se pueden seguir las conocidas encuestas PMI de otros países, así como encuestas mensuales como el Índice Ifo de Clima Empresarial en Alemania. Y, lo que es crucial, existen indicadores similares para China, que en general son más fiables de lo que sus críticos quisieran hacer creer.
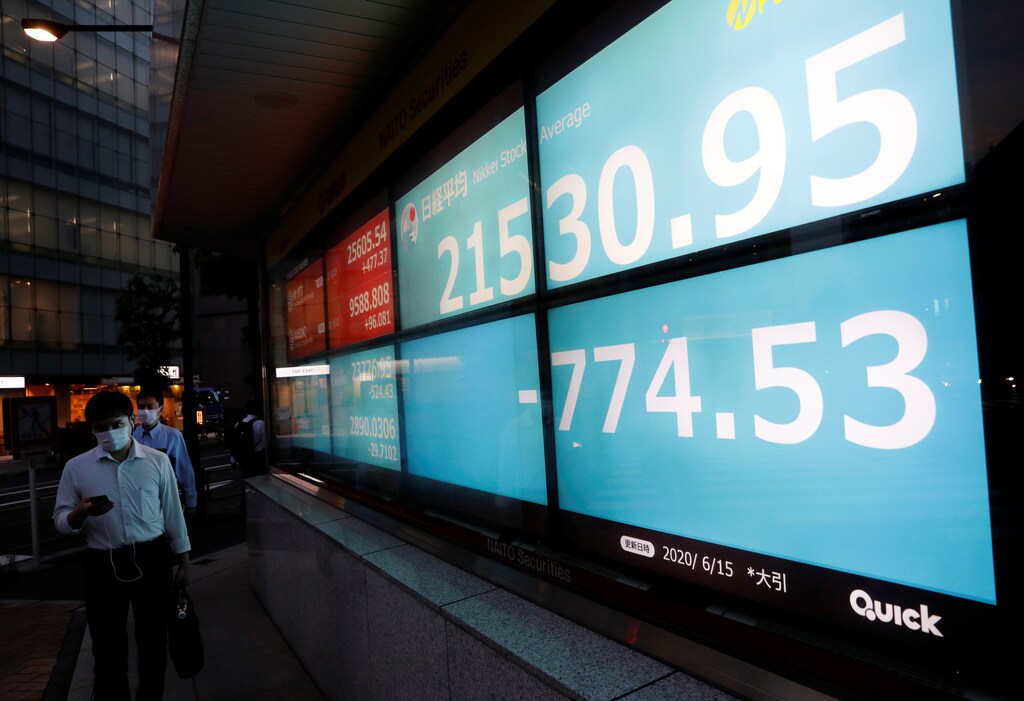
Además de estos indicadores de corto plazo, adelantados y coincidentes, están los relativos a las condiciones financieras en sentido amplio. Desde finales de febrero hasta marzo, cuando la COVID-19 golpeaba con fuerza Corea del Sur e Italia, los mercados financieros reaccionaron ante la generalizada constatación de que la crisis alcanzaría proporciones pandémicas. Las bolsas sufrieron una fuerte caída y las condiciones financieras mundiales se endurecieron de manera significativa.
Como resultado, todos los indicadores de alta frecuencia antes mencionados se desplomaron, como era de esperar. En marzo y abril, las exportaciones de Corea del Sur cayeron bruscamente, los indicadores PMI se hundieron en todas partes y el desempleo se disparó en muchos países (en especial en Estados Unidos), pese a las drásticas iniciativas de numerosos gobiernos para amortiguar el golpe. Estas tendencias fueron una consecuencia previsible de la propagación repentina de la COVID-19 por el mundo desarrollado, donde las tasas de infección se dispararon y las economías entraron en confinamiento.
Desde entonces, la pandemia se ha extendido sin control por las economías emergentes y en desarrollo, así como por amplias zonas de Estados Unidos. La enorme magnitud de la emergencia sanitaria, combinada con la experiencia sin precedentes de medidas de confinamiento en toda la economía, ha dado a la crisis un carácter dramático y apocalíptico. No sorprende que muchas personas cuestionen una perspectiva optimista.
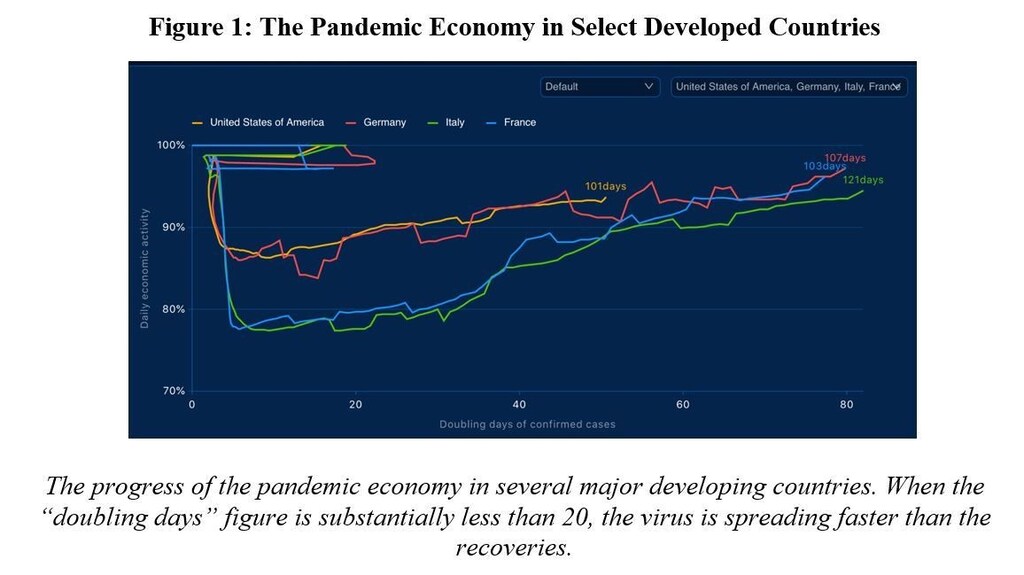
Con todo, los indicadores de alta frecuencia actuales sugieren que una recuperación en V sigue siendo posible. Después de todo, los gobiernos de todo el mundo han puesto en marcha una respuesta de política económica absolutamente masiva, con medidas monetarias y fiscales notables. Ya son muchos los gobiernos que han superado con creces la magnitud de la respuesta a la crisis financiera mundial y la recesión de 2008-2010.
Es cierto que los responsables políticos se han centrado más en contener las emergencias sanitaria y económica inmediatas que en los estímulos; pero muchas de las iniciativas de respuesta a la crisis más importantes seguirán teniendo un efecto duradero. Por ejemplo, los esquemas de suspensión temporal de empleo subvencionados para sostener los ingresos de los hogares durante el peor momento del confinamiento han impulsado, en muchos casos, las tasas de ahorro, lo que se traducirá en un aumento del gasto en el futuro (siempre que las circunstancias lo permitan). Y esta es solo una de las muchas razones por las que los índices de los mercados financieros han subido con fuerza en las últimas semanas.
Puede que no sean tiempos normales, pero, en circunstancias ordinarias, un repunte de este tipo indicaría una recuperación económica. Además, muchos de los indicadores clave de alta frecuencia también están mejorando, algunos de forma notable. Dos meses consecutivos de datos de empleo de Estados Unidos y los indicadores PMI mensuales de Estados Unidos, Europa y Asia apuntan todos al alza.
Cabe destacar que, pese a los retos actuales de China, el PMI de servicios de Caixin alcanzó en junio un máximo de diez años, situándose en 58,4. Y para quienes dudan de la validez de los datos chinos, conviene recordar que ese mismo índice cayó hasta un mínimo de 26,5 en febrero. Además, las exportaciones de Corea del Sur fueron notablemente más sólidas que en los meses anteriores (aunque seguían siendo un 11 % inferiores interanual).
Evidentemente, todo este movimiento hacia una recuperación en V es provisional. Si las principales economías se ven obligadas a volver a cerrar, los indicadores clave de alta frecuencia y las condiciones financieras en sentido amplio sin duda volverán a empeorar. Pero si los confinamientos siguen siendo localizados y temporales, si los sistemas sanitarios continúan ampliando las pruebas diagnósticas y, sobre todo, si se desarrolla una vacuna o tratamientos más eficaces, las perspectivas económicas no tienen por qué ser tan sombrías como muchos creen.
Si llega una recuperación en V, será importante centrar la atención en otras cuestiones, como la calidad del crecimiento futuro. No debemos repetir los errores de 2009-2010, cuando la recuperación dejó mucho que desear en términos de ganancias de productividad e inclusión. Los responsables políticos tendrán que pensar de forma mucho más imaginativa y radical de lo que lo hicieron hace una década. Pero ese es un tema para otro comentario.



