Se espera que la economía mundial se recupere del impacto grave, aunque breve, de la pandemia de coronavirus.
Antes del brote, los índices bursátiles alcanzaban nuevos máximos y el desempleo estaba en su nivel más bajo en más de medio siglo.
Los efectos económicos de la crisis del coronavirus serán graves, pero breves, según gran parte de los recientes comentarios. La cauta recuperación de los mercados bursátiles apunta en la misma dirección, mientras que encuestas recientes sugieren que el 75% de los empresarios comparte esta opinión. La mayoría espera que la actividad económica repunte este año.
La razón es que la economía estaba en muy buen estado antes del coronavirus. Los índices bursátiles alcanzaban nuevos máximos, y el promedio del Dow Jones rondaba los 30.000 a principios de febrero (ahora está en torno a los 22.500). La tasa de desempleo de EE. UU. fue del 3,5% en febrero, un nivel que no se veía desde hacía más de 50 años. Si la economía es sólida en lo fundamental, según este razonamiento, los confinamientos en todo el mundo solo están pulsando el botón de pausa por poco tiempo.
Esperamos que este optimismo esté justificado, pero lo más probable es que la recuperación económica sea larga y lenta. En el mejor de los casos tendrá forma de U, y probablemente se parecerá más a una carretilla que a un wok.
Qué nos espera
Incluso con intervenciones gubernamentales masivas, como el paquete de estímulo de 2 billones de dólares estadounidenses (1,6 billones de libras esterlinas) en Estados Unidos, las empresas y los mercados tardarán más de lo que muchos creen en recuperarse. Es probable que haya muchas quiebras. Las empresas siguen operando durante un proceso de reorganización por quiebra, pero este limita considerablemente su capacidad para planificar, responder a los cambios del mercado, contratar empleados o disponer de la flexibilidad esencial para tener éxito.
Una quiebra promedio tarda 260 días en resolverse. Durante ese período, a las empresas les costará reconstruirse. La dirección estará distraída y la mayoría de los empleados pensará en conseguir un empleo más seguro. Incluso las empresas que no necesiten protección por quiebra necesitarán tiempo para restablecer sus líneas de crédito, volver a contratar personal y reconstruir las relaciones con sus clientes.
Consideremos ahora la complejidad de la cadena de suministro global. Más del 90% de las empresas de Fortune 1.000 tienen al menos un proveedor de nivel 2 (secundario) en Hubei, la provincia china donde se encuentra Wuhan. Menos de una de cada cinco de estas empresas tiene un proveedor de nivel 1 en la región, pero un solo eslabón fallido puede interrumpir toda la cadena. El eslabón se puede reemplazar, pero lleva tiempo. Mientras tanto, las empresas de toda la cadena de suministro tendrán que esperar de brazos cruzados.
Debilidades existentes
La economía mundial también arrastraba debilidades anteriores a la crisis que ahora serán aún más difíciles de gestionar para el sistema económico en declive. Aunque la relación promedio entre los precios de las acciones y las ganancias corporativas no era mala antes de la crisis, teniendo en cuenta los tipos de interés, la mayor parte del impulso se concentraba en FAANG (Facebook, Apple, Amazon, Netflix y Google) y Microsoft. Estos gigantes tecnológicos representan alrededor de una quinta parte del valor total del S&P 500.
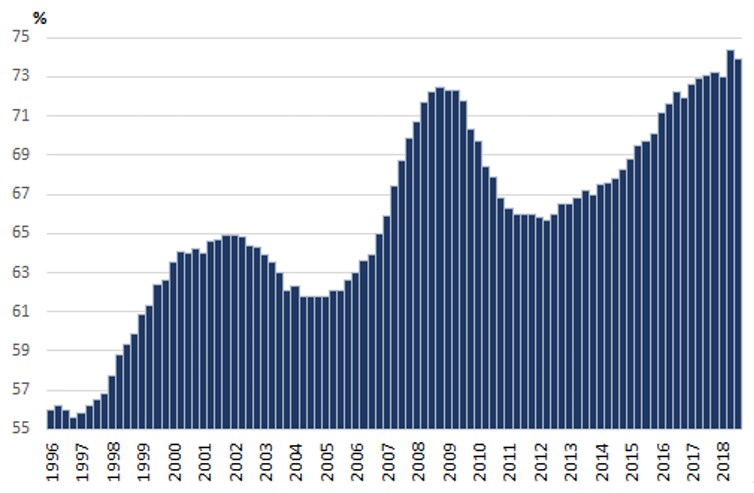
Más preocupante aún: el 40% de toda la deuda corporativa estadounidense tenía una calificación BBB, apenas por encima de la categoría especulativa, al inicio de la crisis, mientras que solo el 30% de los bonos corporativos no financieros en circulación en el mundo tenían una calificación A o superior. Un nombre importante como Kraft Heinz fue rebajado a la categoría especulativa a mediados de febrero, lo que significa que se considera de alto riesgo y pagará tipos de interés más altos por su deuda. Históricamente, alrededor del 5% de los bonos BBB se rebajan cada año a la categoría especulativa. En la crisis actual, cabe esperar muchos más.
Pese a los recortes de los tipos de interés de los bancos centrales, los costes de financiación de las empresas están aumentando drásticamente. Las agencias de calificación crediticia casi con toda seguridad anunciarán nuevas rebajas, sobre todo porque muchas empresas publicarán resultados importantes después de Semana Santa, y algunas perderán por completo el acceso al crédito. Moody’s estima que la tasa de impago de las empresas con calificación especulativa podría alcanzar un asombroso 10%, frente a una media histórica del 4%.
Planificación de escenarios
Como dice el viejo refrán, hay que esperar lo mejor y prepararse para lo peor. El escenario más probable que deberían contemplar las empresas y los gobiernos es el de una carretilla: un fondo prolongado y una recuperación lenta y ascendente. Pero incluso este escenario supone que las restricciones por el coronavirus se levanten por completo en los próximos meses.
En realidad, quizá no sea así. Se habla mucho de la inmunidad colectiva, pero aún no está claro en qué medida la desarrollan las personas infectadas que sobreviven. Puede que las autoridades se muestren reacias a flexibilizar por completo las medidas de control, dado lo poco que sabemos sobre el coronavirus.
En cuanto a la carrera por desarrollar una vacuna, las vacunas contra la gripe son relativamente poco eficaces. Reducen el riesgo de enfermar entre un 40% y un 60%, frente al 97% de las vacunas contra el sarampión y al 88% de las vacunas contra las paperas. Podríamos acabar fácilmente en una situación en la que una vacuna contra la COVID-19 resuelva parte del problema, pero no elimine la necesidad de algunas restricciones. Los confinamientos podrían terminar, mientras que otras medidas, como el distanciamiento social, los límites a las reuniones y las restricciones de viaje, continuarían, quizá de forma estacional.
Corea del Sur podría ofrecer una visión del futuro. Hasta ahora ha evitado una crisis sanitaria como la de Italia sin imponer un confinamiento, pero aun así ha aplicado varias restricciones a la economía. Ha aplazado el semestre escolar de primavera y ha recomendado a la población trabajar a distancia, evitar las aglomeraciones y las reuniones, y usar mascarilla.
Si esto se convierte en la nueva sem normalidad, el sector de la restauración podría desaparecer en general. Pocos restaurantes pueden permitirse operar, como mucho, a media capacidad. El sector del entretenimiento en vivo podría correr la misma suerte, al igual que los multicines. Los cines de Corea del Sur han registrado por ejemplo, una caída del 90% en la asistencia.
Los deportes en estadios son otra víctima evidente, y no hay que dar por seguro que las suscripciones de televisión compensen la pérdida: el rugido del público siempre ha sido parte del atractivo para quienes los ven en bares y salones.
Quizá el impacto potencial en las fábricas, los almacenes y los trabajadores del conocimiento sea aún más importante. Hay al menos señales alentadoras de que los trabajadores del conocimiento, en ámbitos que van desde el diseño y la investigación clínica hasta el derecho, podrían ser más productivos fuera de la oficina. Pero ¿habrá que convertir las fábricas y los almacenes en instalaciones equivalentes a salas limpias o semicontroladas? Las estimaciones para esa conversión oscilan entre 100 y 1.000 dólares estadounidenses por pie cuadrado, lo que supondría un coste considerable para la economía en su conjunto.
Estas son algunas de las cosas que conviene tener en cuenta cuando los comentaristas hablan con optimismo sobre el rumbo de la economía mundial en los próximos meses. Nadie quiere sonar alarmista, pero es mejor empezar a reflexionar sobre estas posibilidades que dejarse sorprender más adelante.



