Cientos de miles de personas marchan hacia la capital. Protestan contra un sistema de jubilación impuesto por el Gobierno que, según se percibe, favorece a las empresas de inversión que gestionan las cuentas de jubilación de las personas, en lugar de a estas mismas. ¿Se trata de una noticia que está por ocurrir en Nueva York, Londres o Pekín? No, ya ocurrió en Santiago de Chile y podría ser un ominoso indicio de lo que sucederá en otros lugares.
¿Qué está pasando?
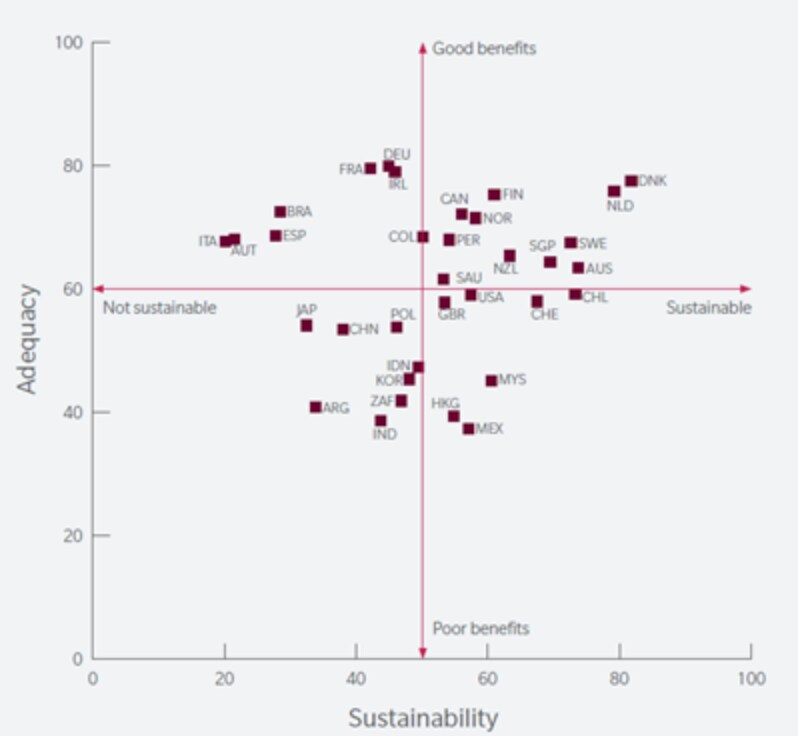
A principios de la década de 1980, Chile se convirtió en uno de los primeros países del mundo en sustituir su pensión estatal de «reparto» por un sistema de capitalización plena financiado por los propios trabajadores (es decir, un sistema de contribución definida). El sistema chileno es uno de los más sostenibles del mundo, como muestra el último Índice Global de Pensiones de Melbourne Mercer, que otorga al país una calificación general de «B». (La sostenibilidad de las pensiones es un problema acuciante para otros países.)
Sin embargo, obtiene una puntuación más baja en los indicadores de suficiencia, como muestra el gráfico siguiente. El Gobierno también reconoce el problema de la suficiencia, que fue uno de los motivos de las protestas. El otro asunto clave eran las comisiones que se pagan a las empresas privadas que obtienen ingresos por gestionar los ahorros.
Como se menciona en un reciente artículo del Foro Económico Mundial, la mayor longevidad, el traspaso de responsabilidades del Gobierno y los empleadores a las personas, y unas tasas de ahorro insuficientes son algunos de los principales desafíos que afrontan los sistemas de jubilación en todo el mundo. Las lagunas en el historial laboral, como las que suelen afectar a las mujeres que asumen las responsabilidades del cuidado familiar, agravan el problema. Estas cuestiones son relevantes para Chile y llevaron al presidente a anunciar recientemente un conjunto de reformas para abordarlas.
Antes de los anuncios, el Foro Económico Mundial, en colaboración con Mercer, organizó un taller en Santiago. Entre los asistentes había funcionarios del Gobierno, incluido el ministro de Hacienda, Felipe Larraín Bascuñán, profesionales de la jubilación locales e internacionales, miembros de la industria local y académicos de todo el mundo. El taller ofreció a estos expertos un espacio para debatir los principales hallazgos hasta la fecha sobre las reformas de jubilación; compartir las experiencias y recomendaciones de los proveedores de sistemas de jubilación que están considerando o implementando reformas; y analizar los principales desafíos que afronta el sistema de pensiones chileno y cómo podrían abordarlos las reformas propuestas.
¿Qué propone el Gobierno?
- Aumentar el nivel de ahorro del 10% al 14%, y que los empleadores financien el monto adicional (el 10% actual lo financia el trabajador), con una implementación gradual.
- Reforzar el «Pilar Solidario» para ayudar a quienes más necesitan apoyo del Gobierno para sus ingresos de jubilación, mediante los sistemas del «pilar cero» y el «primer pilar». Esto será financiado por el Estado.
- Financiar una contribución adicional para la clase media y abordar la brecha de género en las pensiones. El Estado financiará una nueva contribución para los pensionistas de clase media que superen la contribución mínima. Esta se vinculará a los años de trabajo previstos, diferenciados por género, para ayudar a cerrar la brecha de género. Compensará parcialmente la previsión de que las mujeres tengan vidas laborales más cortas, a menudo debido a sus responsabilidades de cuidado familiar.
- Fomentar el retraso de la edad de jubilación. En vez de aumentar la edad de jubilación, el Estado incentivaría a las personas a permanecer más tiempo en la fuerza laboral mediante contribuciones adicionales para quienes pospongan voluntariamente su jubilación.
Las propuestas anteriores son de amplio alcance. Buscan abordar algunos de los problemas más importantes que afronta el sistema chileno, en particular mediante la introducción de medidas para mejorar la suficiencia. Aumentar el nivel de ahorro y retrasar la edad de jubilación (es decir, ahorrar más y trabajar durante más tiempo) serán, sin duda, dos herramientas clave para muchos países que utilizan sistemas de jubilación de contribución definida.
Exigir que los empleadores financien el aumento de la tasa de contribución también debería promover un sentido compartido de responsabilidad entre todas las partes interesadas clave de la sociedad para garantizar los resultados de jubilación. Sin embargo, esto debe considerarse solo el primer paso. Los empleadores deberán hacer más para mejorar la vida laboral y los resultados de jubilación, por ejemplo, ofreciendo opciones de capacitación para que los empleados actualicen sus competencias frente a su obsolescencia gradual. También se debería alentar a los empleadores a conservar y contratar a personas mayores. Los Gobiernos pueden estimularlo mediante incentivos fiscales.
Reforzar los pilares de apoyo para quienes más lo necesitan mediante sistemas no contributivos (pilar cero) y sistemas contributivos (pilar uno) también es fundamental para ayudar a las personas vulnerables y prevenir la pobreza en la vejez, un problema que afecta a muchos países.
Quizá la propuesta gubernamental más revolucionaria sea crear un sistema de contribuciones asimétrico para las clases medias que aborde los obstáculos adicionales que enfrentan las mujeres. Como se analiza en un artículo anterior del Foro Económico Mundial, somos plenamente conscientes de que los resultados de jubilación se ven afectados no solo por la conocida brecha salarial de género, sino también por el tiempo adicional que las mujeres suelen pasar fuera de la fuerza laboral debido a responsabilidades familiares. Próximamente se conocerán los detalles de la propuesta chilena, pero esperamos que se tengan en cuenta explícitamente las diferencias en el número previsto de años de permanencia en la fuerza laboral.
¿Qué viene ahora?
Además del consenso entre los partidos que será necesario para aprobar las reformas propuestas (o alguna variante), aún se puede hacer más para mejorar los resultados de jubilación. Será clave centrarse más en ampliar la cobertura y la participación de los trabajadores de los sectores informales de la economía. Este es un problema que afecta a muchos países.
En el caso de Chile, se ha demostrado que el sistema funciona bien para las personas con empleo formal continuo que contribuyen a su cuenta de jubilación. Sin embargo, quienes quedan al margen son más propensos a obtener malos resultados de jubilación. Es posible que se utilicen los sistemas tributarios y la tecnología existentes para abordar este sector de la economía.
Además (y pronto se analizará con más detalle en un próximo artículo del Foro Económico Mundial), será necesario examinar más a fondo el diseño de las inversiones de los sistemas de jubilación, dadas las perspectivas de menores rendimientos de las inversiones en los mercados de capitales en el futuro. Una vez que las personas participan en un sistema de ahorro para la jubilación y contribuyen lo suficiente, las decisiones de inversión se convierten en uno de los factores más importantes para los resultados de jubilación.
La trayectoria de Chile ha sido interesante y pionera. Está claro que la población, la industria y el Gobierno tienen la voluntad y la determinación de mejorar los resultados para todos. La reforma de la generación anterior estableció un sistema reconocido por su sostenibilidad. El desafío ahora es hacerlo justo y suficiente para todos.



