Muchos países europeos están replanteándose la mejor manera de financiar los cuidados de larga duración, equilibrando la sostenibilidad financiera y el bienestar económico de los hogares. Tomando como ejemplo España y Escocia, este documento demuestra que una ampliación de la financiación pública de los cuidados de larga duración afecta a las decisiones de cuidado, a las finanzas de los hogares y a la atención hospitalaria. Las subvenciones incondicionales o en efectivo pueden conllevar un «riesgo moral en los cuidados», pero tanto las subvenciones en efectivo como las destinadas a servicios de cuidado pueden generar ahorros para el sistema sanitario al reducir la frecuencia y la intensidad de las hospitalizaciones.
Hoy en día, la financiación de los servicios de cuidados de larga duración es parcial en casi todos los países europeos. Esto significa que las personas todavía deben cofinanciar, y en muchos casos financiar íntegramente, sus necesidades de cuidados (salvo quienes se sitúan por debajo de los umbrales de ingresos y pueden obtener un apoyo adicional sujeto a comprobación de recursos). El seguro público parcial abre la puerta a que los mercados de seguros complementen la financiación pública, como ocurre en Francia y Alemania, o a que las personas se autoaseguren utilizando sus activos inmobiliarios para pagar los cuidados, algo habitual en el sur de Europa. Hay buenas razones para sostener que la financiación de los cuidados de larga duración es insuficiente, lo que mantiene a las mujeres fuera del mercado laboral y deja a algunas familias en dificultades (Costa-Font et al. 2015). Sin embargo, no todas las subvenciones logran superar el proceso político (por ejemplo, la administración Obama no logró aprobar la Ley CLASS, que proponía un régimen voluntario de seguro social).
Una respuesta a la financiación insuficiente consiste en diseñar subvenciones que puedan cumplir distintos fines, como compensar a los familiares por la carga que supone cuidar, incluidos los costes de oportunidad de prestar cuidados, y permitir que los beneficiarios accedan a una atención adecuada. Las subvenciones pueden adoptar diferentes formas, como horas de cuidado o transferencias en efectivo a las personas y a sus familias. La financiación puede condicionarse a la prestación de cuidados e incluso especificar presupuestos para actividades de cuidado concretas.
En plena crisis económica, las subvenciones para cuidados de larga duración podrían verse como una oportunidad para aumentar los ingresos del hogar, lo que da lugar a un «riesgo moral en los cuidados». En parte debido al aumento de los costes de las subvenciones, los Países Bajos, uno de los primeros países en crear un mecanismo de financiación, redujeron recientemente el apoyo a las personas mayores. Alemania, con un modelo de seguro social, emprendió reformas en 2008 para equilibrar el equilibrio financiero de la reforma.
A continuación, analizo los efectos en el bienestar de estas intervenciones en el contexto de Escocia y España, centrándome en concreto en los efectos sobre el bienestar financiero de los hogares y en los ahorros en el uso de la atención sanitaria.
Evidencia de las ampliaciones de subvenciones
Dos países europeos ampliaron sus subvenciones para cuidados de larga duración entre 2002 y 2008: Escocia y España.
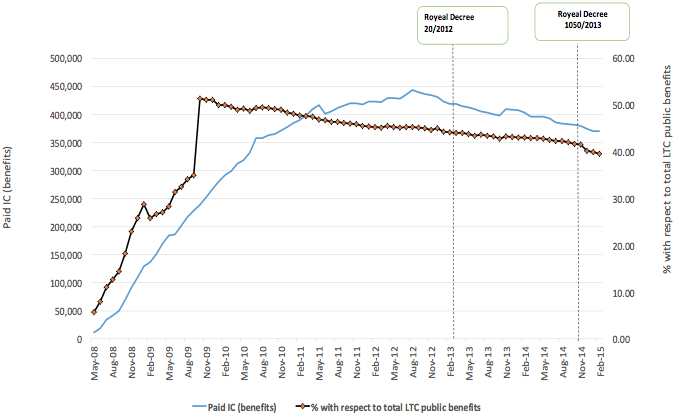
Escocia introdujo la «atención personal gratuita» (FPC, por sus siglas en inglés), lo que supuso eliminar todas las tarifas por atención personal en el domicilio una vez que una persona superaba una «prueba de necesidad» (las tarifas por atención no personal se mantuvieron). Además, la subvención en efectivo preexistente para las personas que vivían en su domicilio consistía en un pago de tarifa plana de 169 libras por semana en 2014, mientras que quienes estaban en una residencia recibían 77 libras adicionales. Los estudios sobre los efectos de la reforma escocesa sugieren que la introducción de la FPC provocó un cambio en las decisiones de cuidado. En concreto, algunas pruebas indican un aumento de los cuidados informales de seis puntos porcentuales (Kalsberg-Scaffer 2015) y un fuerte incremento de la demanda de ayuda a domicilio, del 69 % entre 2002 y 2010 (Bell y Bowes 2012), que se compensó con un aumento de las tarifas por atención no personal, y la intensidad de los cuidados aumentó de una media de 6,9 a 7,8 horas. Otras pruebas sugieren un efecto en el ahorro (Ohinata y Picchio 2015). España, al igual que Escocia, extendió una subvención anteriormente sujeta a comprobación de recursos a toda la población, sobre la base de una prueba de necesidad, en virtud de la «Promoción de la Autonomía Personal y Atención a las Personas en Situación de Dependencia» de 2007 (SAAD). Aunque la subvención pretendía permitir a las personas acceder a la atención domiciliaria y residencial, con el tiempo una parte significativa de la población optó por una subvención en efectivo destinada a compensar a los cuidadores informales (incluidas las cotizaciones a la seguridad social), que en 2011 alcanzó los 530 € para la población con discapacidad más grave. La figura 1 muestra que, tras la aplicación de la reforma, la población que depende de las prestaciones en efectivo aumentó de forma constante hasta el 50 % en 2012. Mis coautores y yo hemos analizado los efectos de la reforma en Costa-Font et al. (2018a, 2018b) y Costa-Font y Vilaplana (2017). En conjunto, la reforma de la SAAD parece haber incrementado en un 31 % la probabilidad de recurrir a cuidados informales y el gasto en un 20 %, lo que es coherente con importantes efectos de riesgo moral derivados de los pagos en efectivo (Costa-Font et al. 2018b) y con una reducción del ahorro de los hogares cuando las personas reciben subvenciones en efectivo (Costa-Font y Vilaplana 2017). Sin embargo, la SAAD generó ahorros al reducir las hospitalizaciones, que representaron el 11 % del total de los costes sanitarios individuales (Costa-Font et al. 2018a).
Austeridad y cuidados de larga duración en Europa
Al igual que ocurre con las ampliaciones de subvenciones, los servicios de cuidados de larga duración han sido objeto de recortes de gasto en el contexto de la austeridad, lo que ha reducido las subvenciones disponibles. Por lo general, los recortes no siempre han sido transparentes (p. ej., el aumento de las listas de espera para acceder a la atención en Portugal y España), pero en su mayoría han supuesto un aumento de la participación en los costes y de las aportaciones privadas. La austeridad llevó a Irlanda a recortar las prestaciones de cuidados de larga duración entre un 5 % y un 8 % (EFC 2012), y a la República Checa a recortar su subvención un 60 % en 2011 como parte de las medidas de austeridad de emergencia (Hirose y Czepulis-Rutkowska 2016). En Italia, los recortes de gasto incluyeron la cancelación del Fondo Nacional para Personas Dependientes (cuidados de larga duración), valorado en 400 millones de euros, y los recortes de gasto de 2012 en España redujeron la subvención de la SAAD entre un 15 % y un 25 % (Real Decreto 20/2012). Estos recortes de la austeridad en España provocaron una reversión de todos los efectos descritos anteriormente, es decir, redujeron la prestación de cuidados informales, aumentaron el número de hospitalizaciones y redujeron el ahorro de las personas (Costa-Font et al. 2018a, 2018b; Costa-Font y Vilaplana 2017).
El diablo está en el diseño
Todas las pruebas indican que las decisiones sobre cuidados de larga duración y sus efectos externos en el uso de los servicios sanitarios y en las decisiones de los hogares son sensibles a las subvenciones públicas. Cuando las subvenciones son incondicionales y en efectivo, pueden suponer un incentivo para los cuidados informales («riesgo moral en los cuidados»). No obstante, cabe argumentar que los familiares pueden ofrecer una mayor calidad de cuidados, debido a ventajas informativas y emocionales. Del mismo modo, las subvenciones en efectivo afectan a las finanzas de los hogares, a diferencia de las subvenciones en servicios de cuidado, y tanto las subvenciones en efectivo como las de servicios pueden generar ahorros para el sistema sanitario al reducir la frecuencia y la intensidad de las hospitalizaciones.



