Con las medidas de distanciamiento social y el uso de mascarillas ayudando a aliviar las restricciones de confinamiento, un estímulo económico coordinado en toda la UE podría contribuir aún más a la recuperación.
Al concentrar los fondos de la UE en los países más golpeados por la pandemia, el paquete “Next Generation EU” puede mejorar los resultados del mercado único en su conjunto.
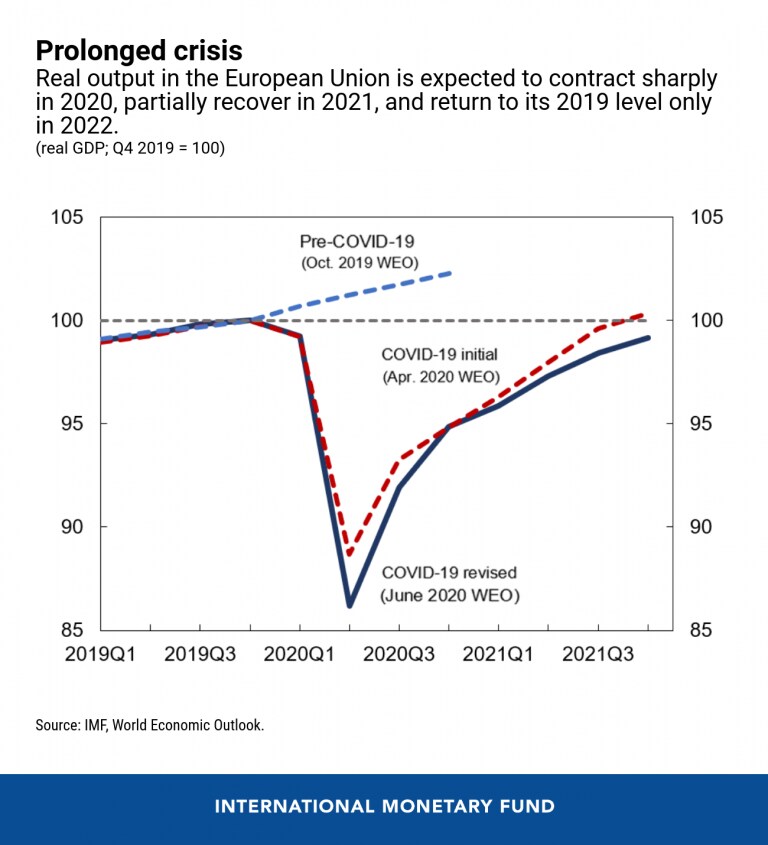
Europa, como el resto del mundo, se enfrenta a una crisis prolongada. Un elemento de distanciamiento social, obligatorio o voluntario, nos acompañará mientras persista la pandemia. Esto, junto con las continuas perturbaciones en las cadenas de suministro y otros problemas, prolonga una situación ya de por sí difícil. Basándonos en proyecciones actualizadas del FMI publicadas el mes pasado, ahora prevemos que el PIB real de la Unión Europea se contraiga un 9,3 por ciento en 2020 y luego crezca un 5,7 por ciento en 2021, volviendo a su nivel de 2019 solo en 2022. Si se encuentra un tratamiento o una vacuna eficaces contra la COVID-19, la recuperación podría ser más rápida, pero ocurriría lo contrario si se producen nuevas y grandes oleadas de infección.
Algunos países europeos afrontarán una senda de recuperación más difícil que otros. Varios entraron en la crisis con rigideces arraigadas en los mercados de productos y de trabajo, lo que frena su potencial de crecimiento. Otros dependen de sectores estrechamente integrados en cadenas de suministro transfronterizas, lo que los hace muy vulnerables a las interrupciones de dichos vínculos. En varios grandes países de la zona del euro, el lento crecimiento ha coexistido con una elevada deuda pública y un margen fiscal limitado, lo que restringe la capacidad para amortiguar las perturbaciones. Inevitablemente, las condiciones iniciales tan dispares probablemente darán lugar a una recuperación muy desigual en toda Europa.
Los países europeos muy endeudados soportarán el peso del impacto social. Durante décadas, varios de estos países han visto cómo sus cargas de deuda pública aumentan en tiempos difíciles y se estabilizan, pero no disminuyen, en tiempos de bonanza. El patrón escalonado de aumento de la deuda refleja un historial deficiente en la corrección de deficiencias estructurales, ya sea por rigidez institucional o por falta de voluntad política. Los resultados han incluido un alto desempleo y una fuerte emigración, especialmente entre los jóvenes, y una tendencia hacia una tributación menos progresiva, aunque las pensiones se han protegido en gran medida. La COVID-19, una enfermedad que exige proteger a las personas mayores pero deja a los jóvenes cargando con gran parte del coste, agrava una situación demográfica ya difícil.
Políticas fiscales para una Europa en transformación
Ante este panorama, las políticas, especialmente las fiscales nacionales, deben empezar a reorientarse para una crisis más prolongada. Al inicio de la pandemia, los confinamientos fueron una herramienta vital para salvar vidas. Para ayudar a que la capacidad económica sobreviva a una perturbación breve pero extrema y permitir que la actividad se recupere rápidamente después, las políticas fiscales se relajaron notablemente. Meses más tarde, el apoyo fiscal sigue siendo tan vital como al principio. Pero, a medida que persistan las dislocaciones, los recursos se verán cada vez más tensionados. Por tanto, ha llegado el momento de anticiparse y reevaluar cómo utilizar mejor el limitado margen fiscal sin cargar indebidamente a los futuros contribuyentes. Cuanto más se prolongue el estancamiento, mayor será la necesidad de dirigir con cuidado el apoyo a las empresas y los hogares de los países muy endeudados.
Cuanto más se prolongue el estancamiento, mayor será la necesidad de dirigir con cuidado el apoyo fiscal a los países muy endeudados.
Los responsables políticos también deben reconocer que la economía posterior a la crisis puede tener un aspecto muy distinto al de la economía de 2019. Cada vez está más claro que nos encontramos en medio de un cambio permanente, que además necesitamos. La COVID-19 nos ha recordado que la naturaleza sigue siendo la que manda, que la degradación ambiental debe detenerse y que invertir en resiliencia es una buena política. Además, la prudencia exige considerar que esta pandemia podría durar varios años y que quizá vaya seguida de futuras pandemias. Europa debe esforzarse por lograr una economía nueva y más verde, capaz de funcionar de forma eficiente incluso con un distanciamiento social prolongado. Puede que se tarden muchos años en completarla, pero la transformación debe empezar a cultivarse desde ahora. No podemos simplemente volver a como estaban las cosas antes.
Ya se está produciendo un cambio, con ganadores y perdedores. La digitalización se ha consolidado como un baluarte clave de la resiliencia, pero también como una brecha. En toda Europa y más allá, innumerables empleados se adaptan al teletrabajo, los estudiantes a la enseñanza a distancia, los médicos y los pacientes a la telemedicina y las empresas a las ventas por internet y la entrega a domicilio. Sin embargo, otros muchos quedan excluidos. Muchas actividades de alto contacto, como la hostelería y los viajes, podrían tardar años en recuperarse. Algunas producciones, como la energía de carbón o los vehículos que emiten carbono, podrían entrar en un declive terminal. Además, algunos países se verán más afectados que otros, y las desigualdades podrían aumentar tanto entre países como dentro de las fronteras nacionales. Quizá aún no podamos imaginar plenamente la nueva normalidad, pero la transición ya ha comenzado.
Los fondos públicos deben utilizarse para orientar la reasignación de recursos necesaria, protegiendo al mismo tiempo a los más vulnerables. En los mercados de trabajo y de productos, el foco debe estar en la flexibilidad, incluso garantizando que los esquemas de trabajo a tiempo reducido que vinculan a los trabajadores con sus empleadores se mantengan temporales. En el sector empresarial, los programas de apoyo deben incorporar incentivos que alienten su adopción por parte de empresas con planes de negocio sólidos y que desalienten su uso por parte de empresas que se encaminan al fracaso. Cuando las necesidades de liquidez se conviertan en necesidades de solvencia, la ayuda estatal podría necesitar incluir inyecciones de capital; varias iniciativas europeas ya avanzan en esta dirección. La claridad sobre la fijación del precio del carbono también será importante para preparar el terreno a una recuperación de la inversión privada favorable al clima. Por último, la inversión pública puede y debe liderar, centrándose en la ecologización, la digitalización y otros aspectos de la resiliencia.
Dadas las condiciones nacionales divergentes, hay sólidos argumentos a favor de una acción fiscal conjunta de la UE. Apoyar la recuperación seguirá requiriendo recursos fiscales sustanciales. Al concentrar los fondos de la UE en los países más golpeados por la pandemia o con menos margen fiscal, niveles de renta más bajos y mayores daños ambientales, el paquete “Next Generation EU” puede mejorar los resultados del mercado único en su conjunto. Para ello, sin embargo, es vital que actúe como catalizador y no como sustituto de las reformas estructurales y de unas políticas fiscales prudentes. Dados los límites fundamentales del tamaño de cualquier asistencia conjunta de la UE, la responsabilidad de garantizar que las cargas de deuda sean sostenibles seguirá recayendo plenamente en el ámbito nacional. Incluso con costes de endeudamiento bajos, todos los países tendrán que combinar el estímulo inicial con planes de política a medio plazo creíbles.
Preservar la estabilidad financiera y el suministro de crédito
Durante la fase aguda de la crisis y más allá, la política monetaria deberá mantenerse muy acomodaticia. Con los déficits de demanda relacionados con la crisis debilitando aún más las perspectivas de inflación, los bancos centrales deben seguir ofreciendo un estímulo sustancial y garantizar que los mercados financieros sigan líquidos. En la práctica, esto significa que los tipos de interés oficiales deben mantenerse por ahora en niveles extraordinariamente bajos, respaldados por compras netas de activos que se orientan implícitamente a los diferenciales de los bonos y al volumen de emisiones. Una vez superado el periodo de tensión, sin embargo, será necesaria una reflexión profunda: sobre los muchos años de objetivos de inflación incumplidos, sobre cómo separar adecuadamente la política monetaria de la fiscal, sobre el descenso global de los tipos de interés reales de equilibrio a medida que el ahorro supera a la inversión, sobre la elección de los instrumentos monetarios y otros aspectos. La revisión estratégica del Banco Central Europeo sigue siendo tan esencial como siempre.
Por último, otra prioridad clave en el próximo período será garantizar un suministro ininterrumpido de crédito bancario a la economía. La historia nos ha enseñado que, cuando la asignación eficiente del ahorro se quiebra, las crisis tienden a prolongarse. Por ahora, la mayoría de los bancos europeos tienen el capital y la liquidez necesarios para ampliar el crédito. Pero, a medida que la crisis se prolongue, habrá muchos impagos, y estos podrían erosionar los colchones de los bancos y su capacidad de préstamo. Por ello, es posible que uno de los circuitos de retroalimentación de esta crisis sea, simplemente, el tiempo: cuanto más se prolongue la pandemia, mayor será la perturbación del crédito y más lenta la recuperación posterior a la pandemia. Es vital que los supervisores preparen a los bancos para la próxima prueba. Deben mantenerse unos estándares sólidos de concesión de préstamos, provisionarse las pérdidas de forma plena y transparente, y perseguirse activamente la reestructuración de los activos dudosos para preservar su valor. En algunos casos, la recapitalización bancaria podría resultar necesaria.
Una combinación de políticas calibrada
Con muchos retos difíciles por delante, gestionar esta enorme crisis exigirá un enfoque cada vez más calibrado. El énfasis inicial en abrir las compuertas fiscales y monetarias tuvo su razón de ser. Sin embargo, a medida que pase el tiempo, los responsables políticos deben reflexionar también sobre consideraciones a más largo plazo. Incluso cuando los bajos costes de endeudamiento suavicen algunas de las disyuntivas, una política responsable deberá seguir sopesando los imperativos inmediatos frente a las cargas futuras para los jóvenes contribuyentes y las nuevas generaciones. Las reformas difíciles deben impulsarse con renovada determinación.
Los objetivos generales de las políticas no son uno, sino dos: salvar vidas ahora y garantizar que Europa salga de esta crisis con una economía más ecológica y segura a largo plazo, en la que las generaciones futuras puedan prosperar de forma equitativa.



