La COVID-19 ha provocado que muchos europeos destinen una mayor proporción de sus ingresos al alquiler.
Un estudio de las economías europeas avanzadas mostró que un hogar típico de inquilinos destinaba el 25% de sus ingresos al alquiler, mientras que una familia joven destinaba un tercio.
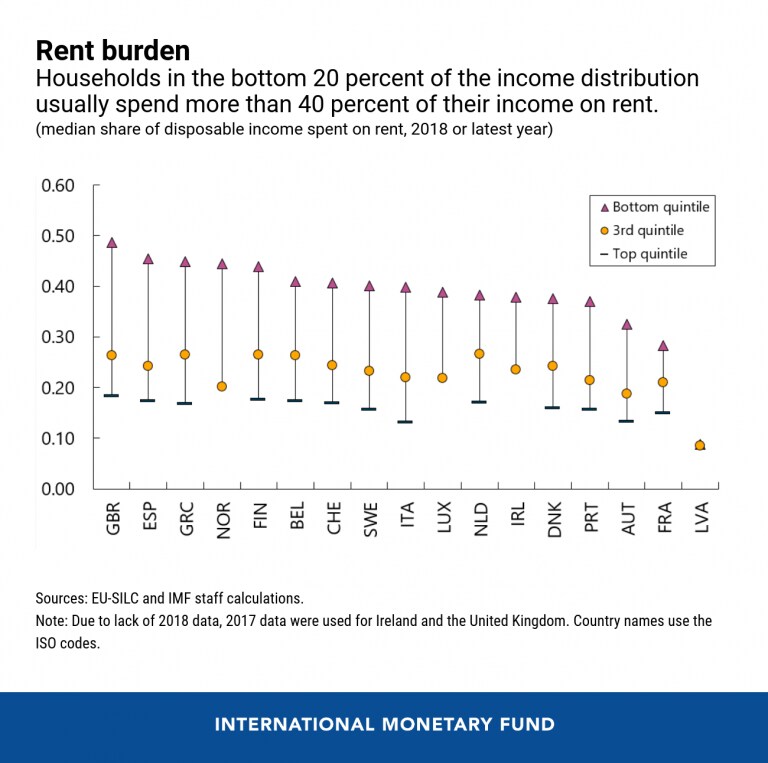
Los hogares del 20% más bajo de la distribución de ingresos destinaban el 40% de sus ingresos al alquiler.
El FMI expone medidas de política que pueden hacer que alquilar en Europa sea más asequible.
Ya antes de la pandemia, muchos trabajadores de tiendas o restaurantes que vivían en una gran ciudad europea tenían que destinar más de la mitad de los ingresos de su hogar al alquiler. Durante la pandemia, muchos de ellos han visto caer sus ingresos, lo que ha aumentado la proporción de sus ingresos destinada al alquiler. Dado que los inquilinos de bajos ingresos y los jóvenes tienden a trabajar con mayor frecuencia en sectores de alta interacción personal o a tener empleos inestables, se necesitan políticas gubernamentales que garanticen que estos hogares no queden rezagados a medida que las economías se recuperan de la crisis de la COVID-19.
Durante la última década, la vivienda en alquiler se ha vuelto menos asequible en muchas economías europeas.
Tendencias preocupantes
Durante la última década, la vivienda en alquiler se ha vuelto menos asequible en muchas economías europeas. En nuestro estudio reciente de 17 economías europeas avanzadas, un hogar típico de inquilinos destinaba alrededor del 25% de sus ingresos al alquiler en 2018, mientras que una familia joven destinaba casi un tercio de sus ingresos al alquiler. En el caso de un hogar del 20% más bajo de la distribución de ingresos, la proporción de ingresos necesaria para el alquiler era mucho mayor, del 40%.
Esta cifra, el 40%, es en general el umbral para que un hogar se considere sobrecargado por los pagos del alquiler. Resulta alarmante que, en casi tres cuartas partes de los países analizados, alrededor de la mitad o más de los inquilinos de bajos ingresos estaban sobrecargados en 2018. Las tasas eran especialmente altas entre las personas de 16 a 29 años y en las grandes ciudades. Durante 2013–18, en algunas capitales los aumentos de los precios del alquiler superaron varias veces el crecimiento de los alquileres a nivel nacional; por ejemplo, en Lisboa, Dublín, Madrid, Reikiavik, Estocolmo y la ciudad de Luxemburgo.
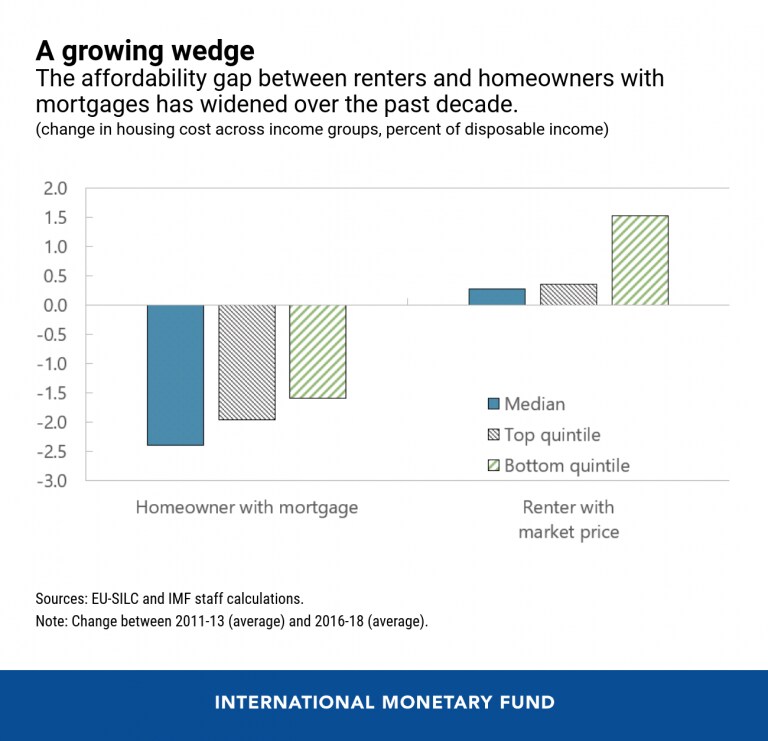
A diferencia de los inquilinos, los costos de vivienda de los propietarios han disminuido desde 2014. Un inquilino suele destinar más de una vez y media lo que un propietario destina a la vivienda, medido como proporción de la renta disponible. Y esta brecha se ha ampliado entre 2011–13 y 2016–18, especialmente para los más pobres, es decir, los del 20% más bajo de la distribución de ingresos, en alrededor de 4 puntos porcentuales. Esto se muestra en las barras verdes del gráfico. Es decir, mientras que los propietarios se beneficiaron en general directamente de los bajos tipos de interés durante este periodo, los inquilinos no.
Causas del aumento de las presiones sobre la asequibilidad del alquiler
Nuestro análisis concluye que el crecimiento de la producción económica no se tradujo en aumentos de la renta disponible suficientes para compensar el aumento de los costos de alquiler, especialmente para los hogares de bajos ingresos. Además, la mayor urbanización, la transformación estructural hacia empleos altamente cualificados en los servicios y una mayor incidencia del turismo han aumentado las presiones sobre la asequibilidad para los inquilinos, especialmente para los de menores ingresos. En otras palabras, los hogares más pobres no han podido aprovechar gran parte de los beneficios de economías cambiantes y en crecimiento.
Es probable que la pandemia esté empeorando las cosas
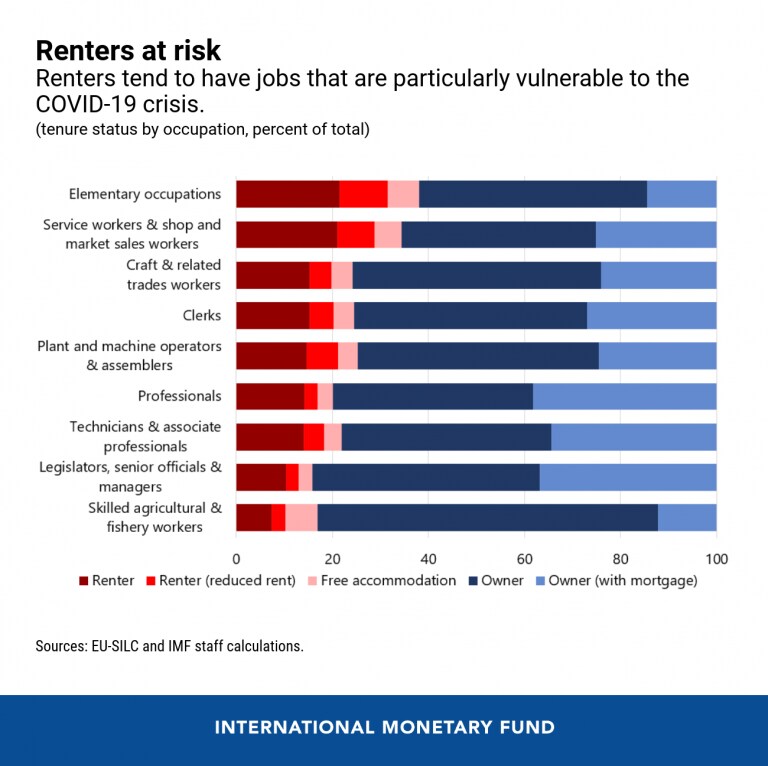
Muchas personas que alquilan son especialmente vulnerables a la crisis de la COVID-19, ya que trabajan con mayor frecuencia en sectores de alta interacción personal, se encuentran en las primeras etapas de su carrera con poca seguridad laboral y, en general, tienen menor acceso al teletrabajo. Se prevé que sus ingresos tarden varios años en recuperarse, y es probable que el retorno a la normalidad tarde más en el caso de quienes necesitan cambiar a nuevos sectores.
La reducción de los costos de alquiler compensaría en parte estas pérdidas de ingresos, pero hasta ahora las reducciones de alquiler se han observado sobre todo en algunos focos turísticos y principalmente en viviendas de gama alta. Además, es muy incierto hasta qué punto y durante cuánto tiempo los cambios de comportamiento que podrían moderar los costos de alquiler se extenderían. Como resultado, es probable que se intensifiquen las tendencias de divergencia económica y desigualdades que ya existían antes de la pandemia.
Políticas para hacer más asequible la vivienda en alquiler
Abordar la asequibilidad del alquiler es difícil porque las políticas de vivienda son complejas. A menudo persiguen múltiples objetivos, entre los que la asequibilidad, las normativas equilibradas entre propietarios e inquilinos y la igualdad de acceso a las oportunidades son solo algunos aspectos.
En general, las políticas eficaces deberían incluir esfuerzos que mejoren las oportunidades de ingresos a largo plazo para los hogares de bajos ingresos y los jóvenes, de modo que se beneficien de la transformación estructural de la economía.
La herramienta de política inmediata más poderosa es aumentar los niveles y la cobertura de las ayudas portátiles para la vivienda, que pueden utilizarse de forma flexible en distintas ubicaciones. Esta medida permite un despliegue rápido y una focalización eficaz. Proporcionaría apoyo durante la recuperación y más allá, y reduciría los gastos de alquiler de las familias de bajos ingresos en cualquier lugar del mercado privado.
Los gobiernos también deberían poner en marcha iniciativas que aumenten la oferta de vivienda asequible para aliviar de forma más permanente las presiones de la demanda. En particular, los gobiernos podrían invertir más en vivienda de alquiler social, es decir, alojamientos ofrecidos a alquileres subvencionados, especialmente allí donde el parque de viviendas ha disminuido y es escaso. También podrían ajustar los incentivos financieros, por ejemplo, gravando las viviendas vacías y desplazando algunas subvenciones a la vivienda que favorecen a los propietarios de altos ingresos hacia la inversión privada en el desarrollo de vivienda de alquiler.
En la Unión Europea, la financiación del paquete Next Generation EU ofrece una oportunidad para que la inversión en vivienda social e infraestructura pública forme parte integral de la estrategia de recuperación tras la pandemia. Una mayor inversión en vivienda apoyaría el crecimiento inclusivo al crear empleo, proporcionar vivienda de alquiler más asequible y facilitar el acceso a empleos en distintas ubicaciones.
Se prevé que la pandemia empeore la asequibilidad de la vivienda en alquiler y las tendencias de desigualdad que ya existían antes de que la COVID-19 golpeara Europa. Los gobiernos deben intensificar urgentemente sus esfuerzos para evitar que los inquilinos de bajos ingresos y los jóvenes queden todavía más rezagados.
Este blog se basa en un documento conjunto de Khalid Elfayoumi, Izabela Karpowicz, Jenny Lee, Marina Marinkov, Aiko Mineshima, Jorge Salas, Andreas Tudyka y Andrea Schaechter.



