Mientras que la crisis financiera de 2008 requirió una acción decisiva de política fiscal y monetaria, el caos del coronavirus exige prestar más atención a una atención sanitaria eficaz para estimular la economía, escribe Stephen Roach.
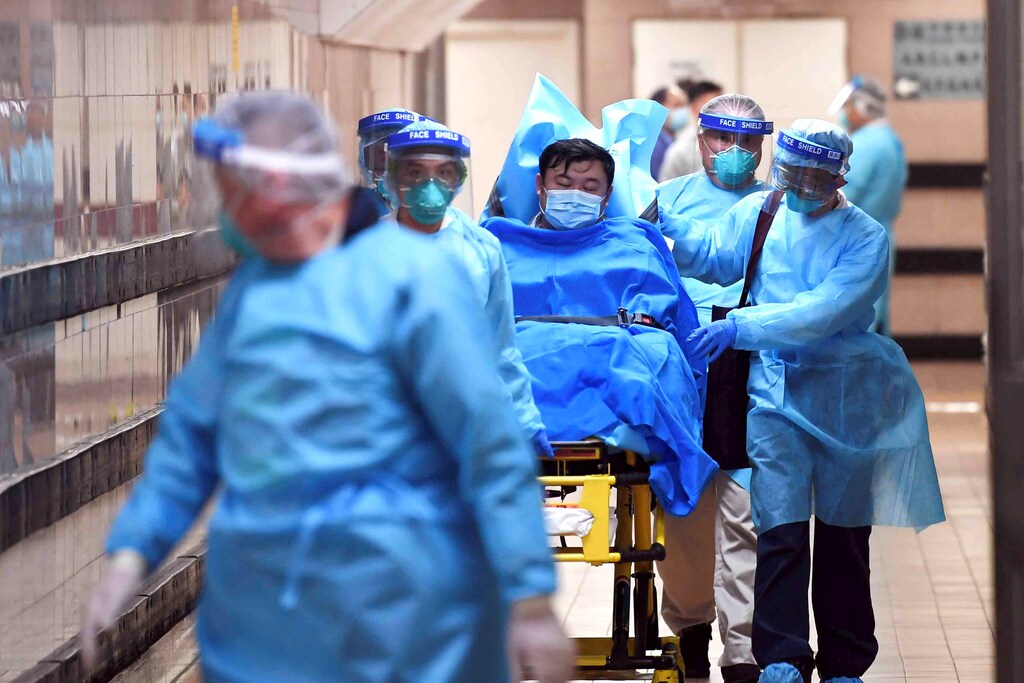
El foco debe estar en la contención del virus y en llevar la infraestructura de salud pública al límite.
Si los empleados no están sanos y no pueden ir al trabajo, la economía se deslizará aún más hacia una recesión.
En un esfuerzo por controlar las consecuencias económicas y financieras de la pandemia de COVID-19, el primer instinto es buscar precedentes y remedios en crisis anteriores. Muchos han señalado la crisis financiera mundial de 2008 (GFC, por sus siglas en inglés) como el ejemplo más pertinente, especialmente tras las extraordinarias medidas de política monetaria anunciadas por la Reserva Federal de Estados Unidos el 15 de marzo. Sería un error lamentable.
Lo que funcionó hace 11 años no funcionará hoy. La pandemia de COVID-19 es la imagen especular de la GFC. La respuesta política debe diseñarse en consecuencia.
La GFC fue, ante todo, un choque financiero que causó un daño severo a la economía real. La COVID-19, en cambio, es una crisis de salud pública. Los draconianos esfuerzos de contención (confinamientos, prohibiciones de transporte y restricciones a las reuniones públicas) están provocando un choque en la economía real, con consecuencias devastadoras para las empresas, sus trabajadores y el sector financiero.
Durante la GFC, las medidas sin precedentes de la Fed fueron a la vez adecuadas y decisivas para abordar la principal fuente del choque: un golpe devastador al sistema financiero. En la crisis de la COVID-19, la Fed no puede desempeñar el mismo papel, porque está abordando un choque secundario: las repercusiones financieras del choque principal sobre la economía real.
En cambio, la respuesta de la Fed debe considerarse necesaria, pero no suficiente, para abordar la crisis de la COVID-19. Es un papel delicado, por decirlo suavemente.
Las decisiones de política de la Fed en momentos de crisis siempre deben gestionarse con prudencia. A medida que la crisis se intensificaba, sin duda se encontraba en una posición difícil. Sin embargo, su inusual anuncio dominical de medidas de emergencia el 15 de marzo, solo dos días antes de una reunión de política programada con regularidad, transmitió una sensación de urgencia que sin duda aumentó los temores de los inversores y alimentó rumores de una crisis de liquidez inminente. Nunca sabremos si la Fed habría hecho bien en esperar un par de días.
Sin embargo, este episodio subraya una verdad incómoda: nos hemos vuelto demasiado dependientes de soluciones monetarias para todos los males del mundo. En los días posteriores a la sorpresa dominical de la Fed, la nueva hecatombe en los mercados financieros envió un mensaje contundente: el “gran bazuca” de los bancos centrales, que funcionó eficazmente para sostener los mercados en caída a finales de 2008 y principios de 2009, no es solo el arma equivocada para abordar una crisis de salud pública; por desgracia, tampoco dispone de munición real.
Esto, por supuesto, era el gran riesgo desde el principio. Tras no haber logrado normalizar la política de tipos tras la GFC, los bancos centrales tenían opciones limitadas para afrontar el inevitable siguiente choque. Una y otra vez comprobamos que el siguiente choque nunca es igual al anterior. Sin embargo, siempre parecemos obsesionarnos con rediseñar políticas, regulaciones y estructuras económicas condicionadas por la última crisis, lo que nos deja lamentablemente mal preparados para la que está por llegar.
Las crisis solo pueden detenerse atacando su origen. En medio de la pandemia de COVID-19, el foco debe estar en la contención del virus. Ello exigirá medidas creativas y rápidas, centradas ante todo en la infraestructura de salud pública y en la ciencia de la contención y mitigación de la COVID-19.
Algunos han recurrido a la analogía bélica para subrayar la magnitud y el alcance de la respuesta política que ahora se requiere. Si bien esto es apropiado, presupone un grado de consenso político que brilla por su ausencia en el actual entorno polarizado. Lamentablemente, la combinación de polarización interna, proteccionismo nacional y fragmentación global resulta especialmente problemática para unirnos a todos en la lucha contra un problema global.
Como siempre, cuando la crisis pase, habrá una gran reflexión sobre cómo llegamos a este lío. Sin duda, esto incluirá una reevaluación de la globalización, que en su día pareció una panacea económica para los países pobres y ricos por igual. Gracias a una fuerte expansión del comercio mundial, junto con una explosión concomitante de las cadenas globales de valor, las economías en desarrollo relativamente pobres podían beneficiarse como productoras al reducir la pobreza y elevar los niveles de vida, mientras que el mundo desarrollado se beneficiaría como consumidor al poder adquirir bienes (y, cada vez más, servicios) más baratos. El “win-win” de la globalización prácticamente se vendió solo.
Pero la globalización también ha llevado a un mundo interdependiente a una lamentable obsesión por la velocidad pura del crecimiento económico: cuanto más rápido es el crecimiento, mayores son los “beneficios” tanto para productores como para consumidores. Por desgracia, esto pasó por alto la calidad del crecimiento: no solo la inversión, muy necesaria, en mitigación de enfermedades e infraestructura de salud pública, que la crisis de la COVID-19 ha hecho manifiestamente evidente, sino también la inversión en protección ambiental, pese a las pruebas igualmente evidentes del cambio climático.
El manual de la GFC se diseñó para un mundo que afrontaba amenazas a la cantidad de crecimiento económico. No puede ser la respuesta para un mundo que se enfrenta a un choque derivado de deficiencias en la calidad de ese crecimiento. Las políticas monetaria y fiscal pueden moderar la angustia a corto plazo en los mercados financieros y en las empresas y comunidades más golpeadas. Pero no abordan la prioridad urgente de la contención y mitigación de la enfermedad.
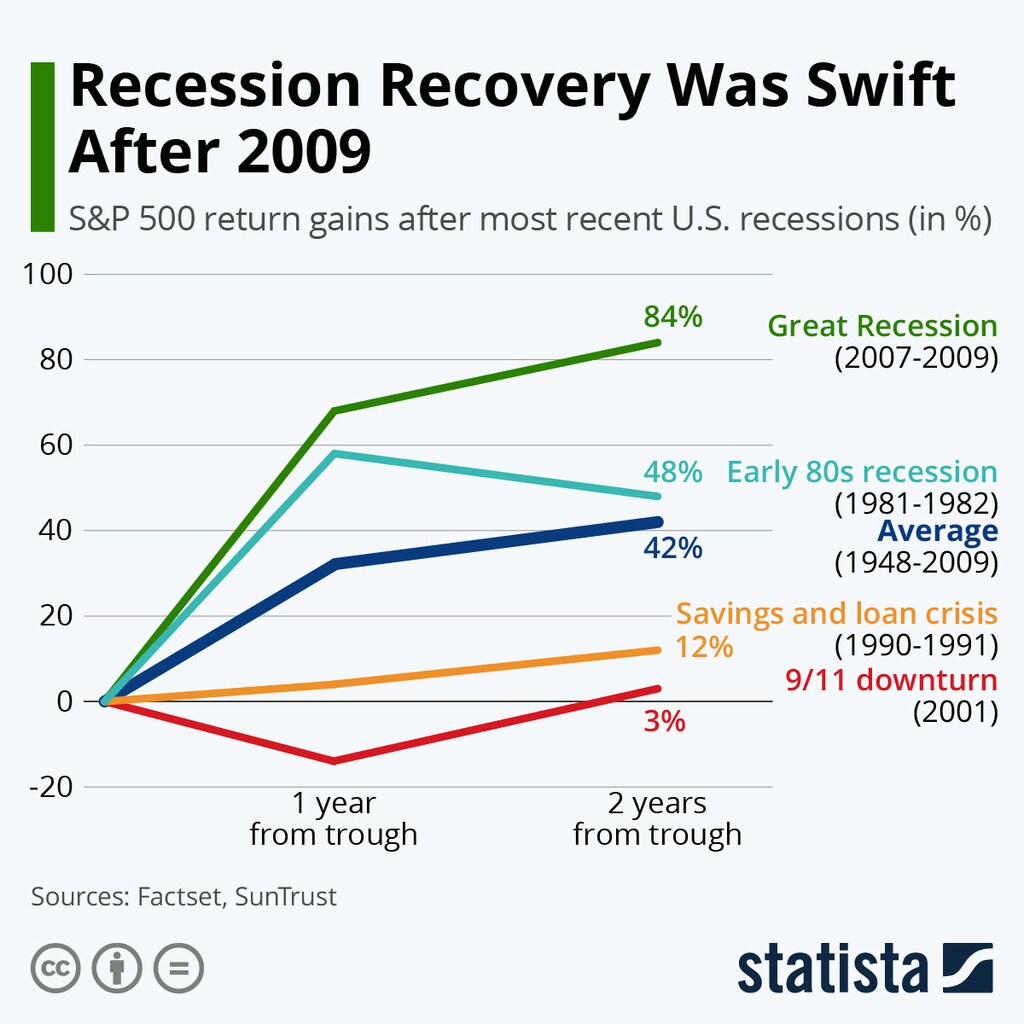
Existe un amplio consenso en que la mejor manera de reactivar el motor del crecimiento mundial es aplanar la curva de infecciones por COVID-19, tanto en cada país como a escala mundial. Eso, y no la plantilla de política monetaria y fiscal de la última crisis, debe ser el foco preciso de los responsables políticos durante esta crisis. La historia avala la resiliencia de la economía mundial moderna tras los choques negativos. Ello ofrece motivos para esperar un rebote autogenerado. Pero solo podrá materializarse después de que la COVID-19 esté contenida.