La pandemia está dando paso a una nueva forma de vida, orientada a lo digital, para muchas personas.
Sin embargo, los bancos no deberían caer en la tentación de abandonar por completo su presencia física.
La mejor opción es combinar la interacción presencial y la digital.
Se dice que la sociedad está entrando ahora en una nueva fase: la «economía del aislamiento». La impulsa la pandemia de COVID-19 y está sustituyendo a las anteriores economías «social» y «colaborativa».
Durante las restricciones del confinamiento, lo digital se convirtió en el canal principal para el comercio minorista, los médicos, los gobiernos, el sector inmobiliario, la venta de automóviles y los bancos. Ahora que se relajan las medidas, se considera que muchos consumidores tardarán mucho en volver a las interacciones presenciales habituales, y que algunos quizá no regresen.
Entonces, ¿tienen futuro los bancos «de ladrillo y cemento»? ¿Es posible combinar los mundos online y offline para crear una experiencia híbrida presencial y digital realmente cohesionada, «figital»?
La pandemia ha acelerado las iniciativas de digitalización de la mayoría de los bancos. Si la recesión de 2008 impulsó la innovación en tecnología financiera, el interés por la experimentación y una oleada de nuevas empresas fintech, esta vez se trata más bien de lograr cambios reales.
Los bancos pueden aprender de la digitalización de otros sectores, como la industria manufacturera, el comercio minorista, los bienes de consumo envasados y los servicios públicos. En todos ellos observamos un interés creciente por innovaciones tecnológicas relacionadas con la voz como canal, los chatbots basados en IA, la realidad aumentada, la realidad virtual social, la hiperpersonalización, la gamificación, las interacciones por vídeo seguras, las iniciativas de ecosistemas digitales y otras.
Sin embargo, la red de sucursales físicas sigue siendo especialmente difícil de trasladar al entorno online.
Las sucursales bancarias tienen valor cultural, histórico y de prestigio para las comunidades; además, son el último bastión para sectores de la población que siguen dependiendo del efectivo. Por lo general, se trata de pequeñas empresas, pilar de las economías locales.
Para conservar este prestigio y su importante vínculo con las comunidades, el modelo de banca en sucursales tendrá que ponerse completamente patas arriba en la era pos-COVID-19.
Creemos que los bancos deben superar el modelo tradicional de sucursal y centrarse en ofrecer interacciones y experiencias presenciales específicas y de gran valor que complementen un núcleo de banca digital. En consonancia con esa complementariedad, también deberían utilizarse tecnologías digitales para enriquecer las experiencias presenciales y hacer que los servicios sean más rápidos, seguros y cómodos. Esa es la esencia de una auténtica estrategia figital.
En la nueva normalidad, los consumidores elegirán con cuidado cómo emplear su tiempo en sus interacciones. Es probable que las sucursales bancarias, que ya son un destino de baja prioridad para la mayoría, tengan dificultades para captar parte de ese tiempo.
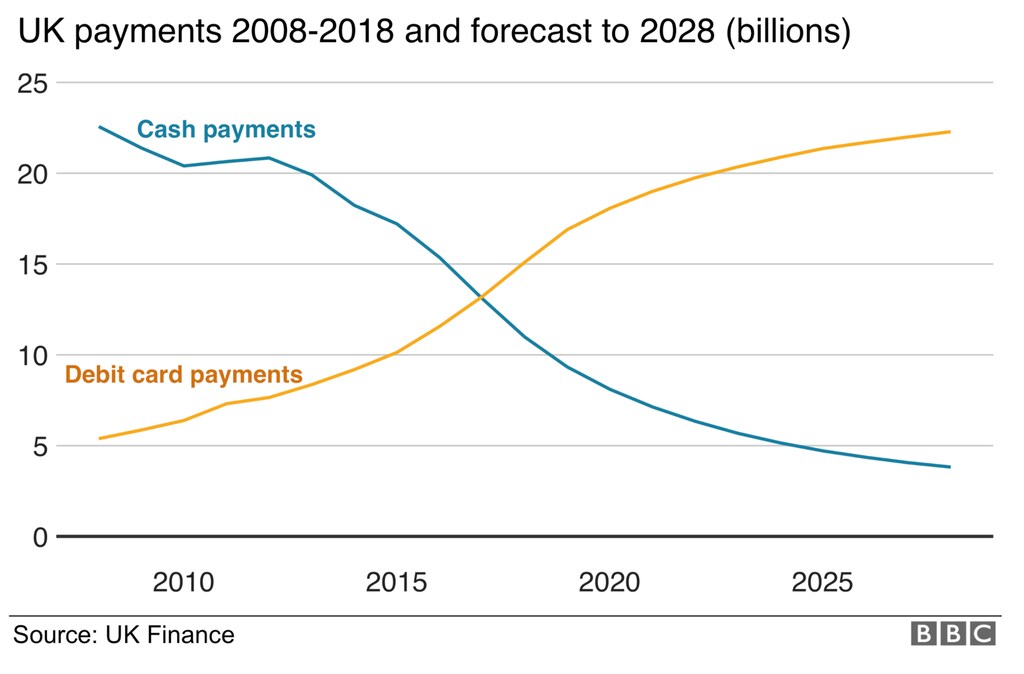
Esto implica una red más pequeña de sucursales que ofrezcan una mayor variedad de servicios y experiencias, incluso más allá de las finanzas. Incluirá quioscos bancarios ubicados dentro de otras empresas o en espacios físicos. Estas experiencias integradas deberían organizarse de modo que la tecnología también tenga un papel relevante y marque la diferencia.
Muchos bancos han empezado a experimentar con sucursales de nuevo estilo, inspiradas, por ejemplo, en cafeterías o tiendas de tecnología. Cabe destacar los 25 Eagle Labs de Barclays, que transformaron varias sucursales cerradas en el Reino Unido en espacios para emprendedores con zonas de trabajo compartido, mentoría, contactos y creación. Por supuesto, también ofrecen asesoramiento bancario a las pymes.
Debería fomentarse una mayor experimentación de este tipo. Las sucursales bancarias deben ofrecer un valor real a los clientes y mostrar lo mejor que un banco puede brindar en materia de formación, confianza, asesoramiento y contactos.
Pero también deben ser lugares donde la gente elija pasar su tiempo. Podrían ubicarse en grandes almacenes, concesionarios de automóviles, agencias inmobiliarias, museos o incluso sitios de interés local, como monumentos o destinos turísticos.
Este tipo de «enfoque de plataforma» o «distribución en clústeres» no es del todo nuevo y se remonta a la época de los centros comerciales, entre las décadas de 1950 y 1980. Esta vez, sin embargo, la tecnología puede reforzar las conexiones entre productos y servicios y beneficiar a los consumidores al ofrecerles más opciones y transparencia, y ayudarles a tomar decisiones mejor fundamentadas.
De hecho, esto también puede estrechar los vínculos con los clientes corporativos. Ante un entorno recesivo sin precedentes en muchos países, el gasto de los consumidores será limitado. Muchas empresas agradecerían contar en su establecimiento con un asesor bancario propio, aunque sea en miniatura, que ayude a los clientes a comprender sus opciones de financiación y acceder a ellas de forma responsable.
Si se integra correctamente con las interacciones online de los consumidores, tanto con el banco como con la empresa, podrían surgir muchas oportunidades para analizar y compartir datos sobre el comportamiento de compra y la capacidad financiera.
Este paso hacia lo figital, por supuesto, repercutirá en la plantilla. Habrá que reevaluar las competencias y funciones que necesitan los profesionales de la banca minorista. El personal de las sucursales necesitará una mejor formación, más habilidades interpersonales y amplios conocimientos respaldados por una tecnología eficaz.
Pero valdrá la pena. Será mucho más importante acertar en unas interacciones presenciales cada vez más limitadas. Los bancos deberían pensárselo dos veces antes de pasar por completo a lo virtual. Una estrategia figital que combine ambos mundos podría darles ventaja en esta nueva normalidad.



