La pandemia de COVID-19 provocó un colapso del comercio internacional y rompió patrones arraigados.
Las persistentes interrupciones del suministro y el riesgo de futuros shocks adversos señalan la necesidad de cadenas de valor más resilientes.
Los economistas sostienen que la diversificación internacional y la posibilidad de sustitución, en lugar de la relocalización, contribuirán a aumentar la resiliencia.
La pandemia de COVID-19 provocó un colapso del comercio internacional (Baldwin 2020), ya que las preocupaciones por la seguridad impidieron que las personas salieran y consumieran productos importados, y que los trabajadores produjeran para la exportación. En el segundo trimestre de 2020, el volumen del comercio mundial de bienes cayó un 12.2% y el comercio de servicios se contrajo aún más, un 21.4%, en comparación con el último trimestre de 2019. Desde entonces, el comercio de bienes se ha recuperado rápidamente y volvió a los niveles previos a la pandemia en octubre de 2021, pero el comercio de servicios sigue muy por debajo de esos niveles. Esta divergencia entre bienes y servicios está bien documentada (por ejemplo, FMI 2021), pero se conoce menos que existen patrones distintos dentro de ambos sectores. En el comercio de bienes, la caída y recuperación más rápidas se observaron en los productos que suelen fabricarse en cadenas globales de valor (CGV), como automóviles, productos electrónicos y prendas de vestir. En los servicios, el comercio de servicios de viajes sigue deprimido, mientras que el de servicios de telecomunicaciones supera los niveles previos a la pandemia.
La pandemia rompió patrones arraigados
Antes de la pandemia, el comercio de bienes y servicios seguía de cerca la evolución de la demanda agregada. Los modelos de demanda de importaciones, que relacionan las importaciones de un país con su demanda interna y los precios relativos de las importaciones, explicaban bien las importaciones de bienes y servicios antes de la pandemia. Sin embargo, esos patrones se desmoronaron durante la pandemia. En 2020, el comercio de bienes cayó menos de lo que cabría esperar considerando únicamente los cambios en la demanda agregada y los precios relativos de las importaciones. Esta desviación inesperada fue mayor en los países con más contagios, medidas de contención más estrictas y menor movilidad (figura 1).
Figura 1 Factores asociados a los errores de predicción del modelo de demanda en 2020
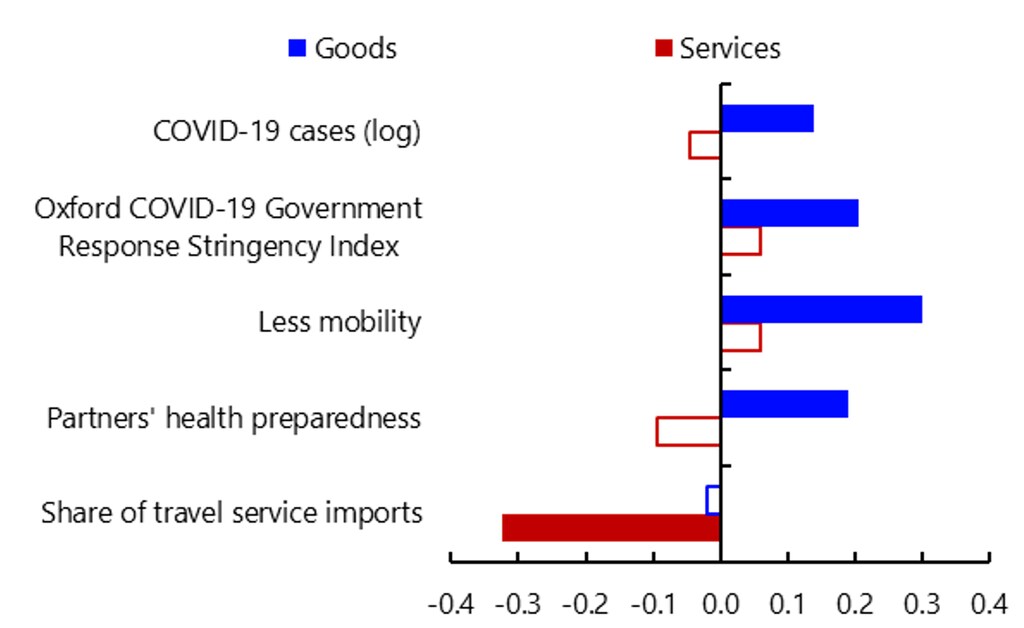
Nota: La figura presenta los coeficientes estandarizados de una regresión de los residuos del modelo de demanda sobre las variables indicadas. Las barras sólidas muestran coeficientes estadísticamente significativos al nivel del 5 %; las barras huecas muestran los que no lo son. La preparación sanitaria de los socios comerciales frente a la pandemia se mide mediante el Índice de Seguridad Sanitaria Mundial. «Proporción de las importaciones de servicios correspondiente a viajes» indica la proporción de los servicios de viajes en las importaciones totales de servicios de un país. Véase FMI (2022) para más detalles.
En cambio, en 2020 el comercio de servicios cayó menos de lo que cabría esperar considerando únicamente los cambios en la demanda agregada, y esta diferencia se explica en gran medida por la perturbación de las importaciones de servicios de viajes causada por la pandemia. Estos patrones podrían reflejar un desplazamiento del gasto de los servicios hacia los bienes durante las olas de la pandemia, o bien dificultades para producir bienes en el país durante esas olas, en cuyo caso se importan en su lugar.
El Gran Confinamiento y los efectos indirectos internacionales no deseados
Otra razón importante del colapso del comercio en 2020 fueron los efectos indirectos internacionales de las políticas de contención aplicadas por los socios comerciales (Bonadio et al. 2020, Espitia et al. 2021, Lafrogne-Joussier et al. 2022). De hecho, constatamos que hasta el 60% de la caída de las importaciones de bienes entre enero y mayo de 2020 fue consecuencia no deseada de los confinamientos impuestos por los socios comerciales de los países (figura 2). Este hallazgo se basa en un modelo gravitacional estándar (Santos Silva y Tenreyro 2006) que utiliza datos detallados del comercio bilateral de bienes a nivel de producto («seis dígitos del SA») y tiene en cuenta la evolución en los países importadores y en los sectores, incluidos los cambios en la demanda y factores como los acuerdos comerciales que podrían afectar al comercio de productos entre pares de países.
Figura 2 Los efectos indirectos internacionales de los confinamientos
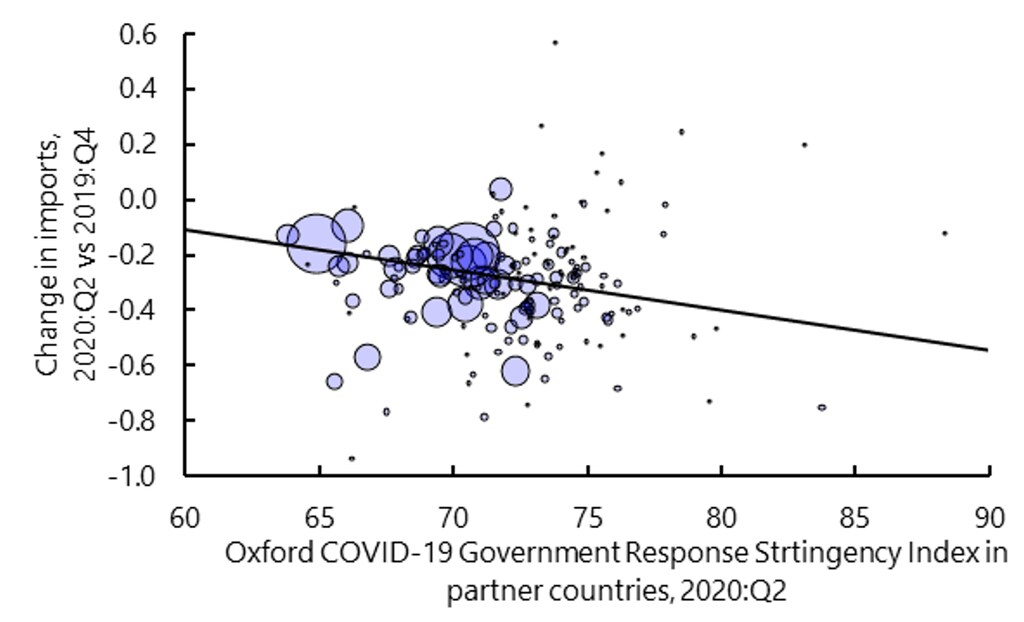
Los efectos indirectos de los confinamientos dependieron del país que los impuso. Fueron menos de la mitad de intensos en los países cuyos socios exportadores podían recurrir más al teletrabajo. Los efectos indirectos de los confinamientos también variaron con el tiempo. Se intensificaron entre febrero y abril, a medida que más países fuera de Asia empezaron a imponer confinamientos, y luego comenzaron a disminuir a partir de mayo, lo que sugiere que el comercio se adaptó a ellos.
La resiliencia de las cadenas globales de valor
Al igual que el comercio de bienes, las CGV también se adaptaron a las olas de contagios durante la pandemia. Tras contener la primera ola de contagios, Asia aumentó su cuota de mercado en los productos que utilizan intensivamente las CGV. Entre 2019 y junio de 2020, Asia aumentó su cuota de mercado en Europa en 4.6 puntos porcentuales y en América del Norte en 2.3 puntos porcentuales (figura 3). Estos avances parecen temporales, pues un año después se habían reducido a 3.1 y 0.6 puntos porcentuales, respectivamente.
Figura 3 Cambios en las cuotas de mercado
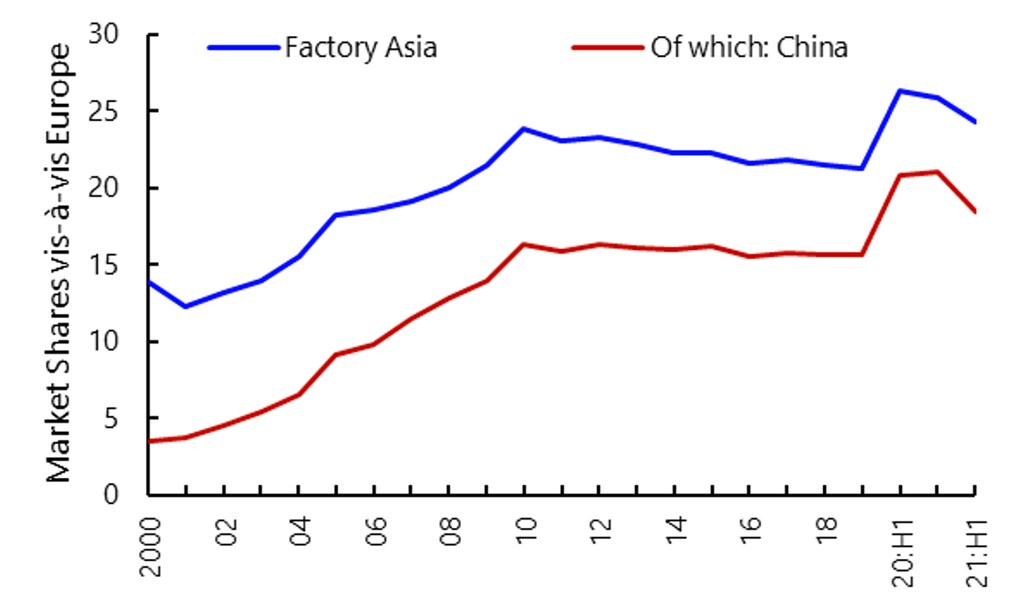
Nota: Las cuotas de mercado de Factory Asia frente a Factory Europe se calculan usando únicamente productos que utilizan intensivamente las CGV, según la definición del FMI (2022). CGV = cadena global de valor. Véase FMI (2022) para más detalles.
Sin embargo, la pandemia provocó interrupciones generalizadas del suministro (Celasun et al. 2022) al desplazar la demanda de los servicios a los bienes, al tiempo que impedía que los trabajadores los produjeran y distribuyeran, lo que elevó los costos de transporte marítimo y congestionó los puertos. La guerra en Ucrania ha agravado estas interrupciones al hacer más escasos la energía, los metales y los productos agrícolas. Las pandemias, las guerras, el cambio climático y los ciberataques impulsan a las CGV a volverse más resilientes.
Dos métodos para aumentar la resiliencia: diversificación y posibilidad de sustitución
Las empresas pueden diversificar sus relaciones con proveedores para abastecerse de más componentes en distintos países, lo que reduciría su dependencia de cualquier país en particular (incluido el propio) y les permitiría contar con relaciones consolidadas a las que recurrir durante una crisis (Bas y Fernandes 2022). De hecho, nuestras simulaciones con un modelo económico mundial (Bonadio et al. 2021) indican que un abastecimiento más diversificado a escala internacional reduciría casi a la mitad, en el país receptor promedio, el impacto económico de una interrupción del suministro en un país proveedor importante (figura 4). Cuando varios países sufren repetidamente shocks de oferta, una mayor diversificación reduce alrededor de un 5% la volatilidad del crecimiento económico.
Figura 4 Beneficios de la diversificación
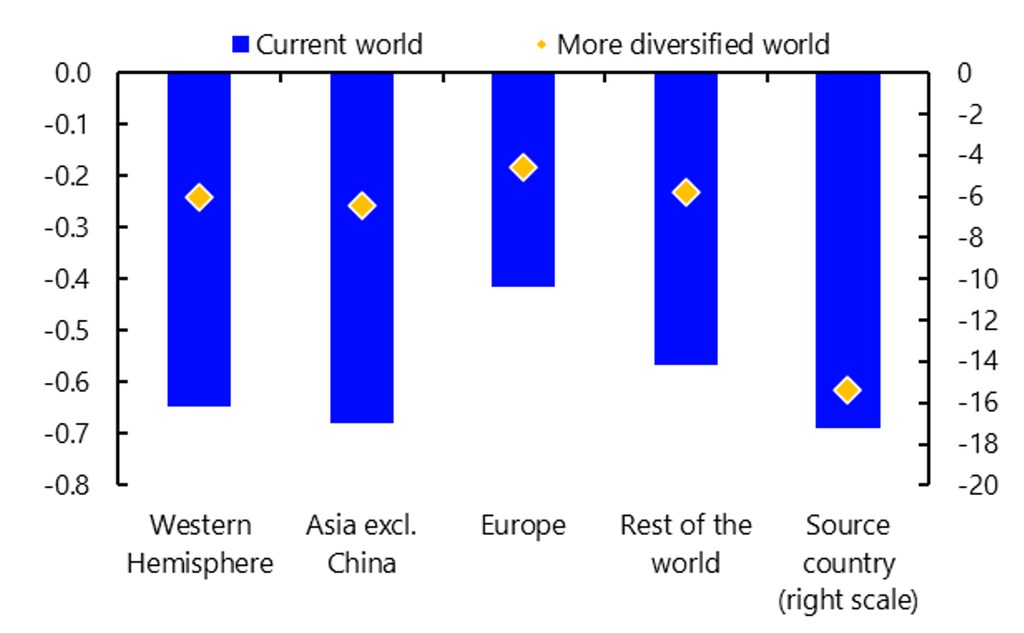
Nota: La figura muestra las caídas del PIB en respuesta a una contracción del 25% de la oferta laboral en un país que es un proveedor mundial importante de bienes intermedios. Las barras y los cuadrados muestran los promedios simples de las caídas del PIB de los países de cada región. Elasticidad de sustitución = 0.5. Véase FMI (2022) para más detalles.
La mayor posibilidad de diversificación consiste en reducir la proporción del abastecimiento de origen nacional. Observamos que las empresas de todo el mundo tienden a abastecerse de la gran mayoría de sus insumos intermedios en su propio país (por ejemplo, el 82% en el hemisferio occidental). La relocalización agravaría esta situación, al dejar a las empresas aún más expuestas a las interrupciones en su país.
Además de establecer relaciones con más proveedores, las empresas podrían transformar sus procesos de producción para facilitar la sustitución de los insumos suministrados por distintos proveedores. Por ejemplo, en respuesta a la escasez de semiconductores, Tesla reescribió su software para poder utilizar semiconductores menos escasos. Nuestras simulaciones con el modelo económico mundial indican que una mayor posibilidad de sustitución podría reducir alrededor de cuatro quintas partes, en el país receptor promedio, el impacto económico de una interrupción del suministro en un país proveedor importante (pero no en el país de origen).
Implicaciones para los responsables de la política económica
La pandemia ha moldeado profundamente la evolución del comercio y, a través de este, se ha propagado entre las economías. Por tanto, preservar las exportaciones y las importaciones es un argumento más a favor de poner fin a la pandemia en todas las regiones del mundo mediante una vacunación generalizada.
En última instancia, las empresas decidirán dónde producir y abastecerse de insumos, pero las políticas también pueden desempeñar un papel ante las externalidades y las asimetrías de información (Baldwin y Freeman 2022). Por ejemplo, otras simulaciones de nuestro análisis indican que la reducción de los costos comerciales, como las barreras no arancelarias, puede fomentar la diversificación internacional. Además, los gobiernos pueden proporcionar información para ayudar a las empresas a conocer mejor sus cadenas de suministro y facilitar mejores análisis de riesgos de las redes de dichas cadenas.
Antes de la guerra en Ucrania, la economía mundial estaba amenazada por los llamamientos a la relocalización; la guerra ha añadido un riesgo adicional de fragmentación económica mundial. Al mismo tiempo, ha puesto de manifiesto los riesgos de una gran concentración de las importaciones de bienes esenciales. Al mostrar los beneficios de la diversificación internacional y la posibilidad de sustitución, nuestro análisis subraya lo que puede lograrse mediante una integración y una cooperación internacionales más estrechas.
Nota de los editores: Las opiniones expresadas en esta columna son las de sus autores y no representan necesariamente las del Fondo Monetario Internacional.
Referencias
Baldwin, R (2020), «El mayor colapso del comercio de 2020: lecciones del gran colapso comercial de 2008-09», VoxEU.org, 7 de abril.
Baldwin, R y R Freeman (2022), «Riesgo y resiliencia de las cadenas mundiales de suministro», VoxEU.org, 6 de abril.
Bas, M y A Fernandes (2022), «La resiliencia del comercio frente a la COVID-19», VoxEU.org, 26 de abril.
Bonadio, B, Z Huo, A A Levchenko y N Pandalai-Nayar (2020), «El papel de las cadenas mundiales de suministro durante la pandemia de COVID-19 y después», VoxEU.org, 25 de mayo.
Bonadio, B, Z Huo, A A Levchenko y N Pandalai-Nayar (2021), «Cadenas mundiales de suministro durante la pandemia», Journal of International Economics 133: 103534.
Celasun, O, N-J Hansen, M Spector, A Mineshima y J Zhou (2022), «Las interrupciones del suministro contribuyeron a la inflación y socavaron la recuperación en 2021», VoxEU.org, 16 de marzo.
Espitia, A, A Mattoo, N Rocha, M Ruta y D Winkler (2021), «Comercio y COVID-19: lecciones de la primera ola», VoxEU.org, 18 de enero.
FMI (2021), Informe sobre el sector externo, Washington, DC.
FMI (2022), «Comercio mundial y cadenas de valor durante la pandemia», en La guerra frena la recuperación mundial, Perspectivas de la economía mundial, abril de 2022.
Lafrogne-Joussier, R, J Martin e I Mejean (2022), «Interrupciones de las cadenas de suministro y estrategias de mitigación», VoxEU.org, 5 de febrero.
Santos Silva, J M C y S Tenreyro (2006), «La ley de la gravedad», Review of Economics and Statistics 88 (4): 641–58.



