La recuperación económica pospandémica de EE. UU. depende en parte de los 1,6 billones de dólares de «ahorro excedente» que los hogares estadounidenses han acumulado desde marzo pasado.
Tres economistas sostienen que estos ahorros son menos excesivos si se tienen en cuenta las intervenciones gubernamentales sin precedentes en favor de los hogares.
A algunos economistas les preocupa que, si estos ahorros se gastan en cuanto reabra la economía, el consiguiente aluvión de demanda pueda resultar desestabilizador.
Sin embargo, los autores creen que es poco probable que el exceso de ahorro genere un aumento de esa magnitud.
¿Cómo saldrá la economía estadounidense de la actual pandemia de COVID-19? ¿Le costará volver a los niveles de empleo y actividad anteriores a la pandemia, o repuntará con fuerza en cuanto la vacunación esté generalizada y los estadounidenses se sientan cómodos viajando y comiendo fuera? Parte de la respuesta a estas preguntas depende de lo que ocurra con la gran cantidad de «ahorro excedente» que los hogares estadounidenses han acumulado desde marzo pasado. Según la mayoría de las estimaciones, estos ahorros ascienden a unos 1,6 billones de dólares (por ejemplo, Blanchard 2021). A algunos economistas les preocupa que, si se gasta una parte considerable de estos fondos acumulados en cuanto reabra la economía, el consiguiente aluvión de demanda pueda resultar desestabilizador.1 En este artículo sostenemos que, de hecho, estos ahorros no son tan excesivos si se consideran en el contexto de las intervenciones gubernamentales sin precedentes adoptadas durante el último año para apoyar a los hogares, y que es poco probable que generen un aumento de la demanda tras la pandemia.
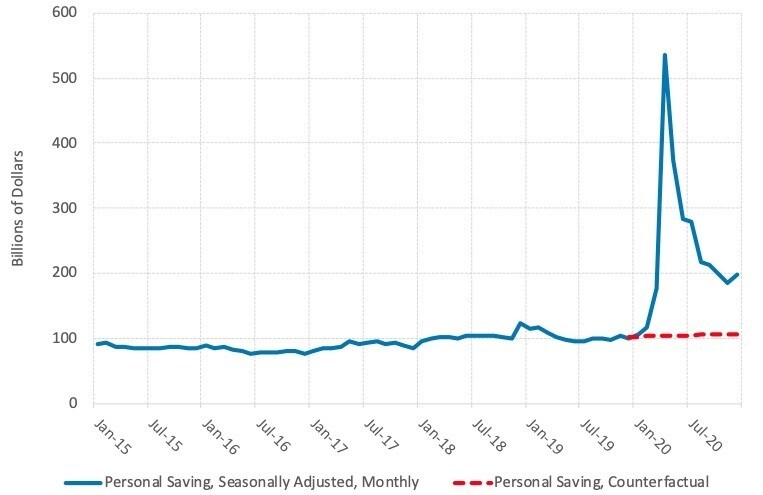
Calcular el «ahorro excedente» es sencillo: es la cantidad acumulada en que el ahorro personal durante la pandemia superó una trayectoria contrafactual sin COVID-19. Como muestra la línea azul de la Figura 1, el ahorro personal ha sido elevado desde marzo pasado. La línea roja representa un escenario contrafactual plausible, en el que la tasa de ahorro sobre la renta disponible se mantiene constante en su nivel anterior a la pandemia (7,3 %), mientras que la renta personal disponible crece a su tasa media de los veinte años anteriores (3,5 %). El «ahorro excedente» corresponde al área entre las dos líneas. Según este cálculo, asciende a 1,6 billones de dólares. Distintos supuestos plausibles sobre la evolución contrafactual del ahorro personal en ausencia de la pandemia dan lugar a diferencias relativamente pequeñas en esta cifra principal.
¿De dónde procede este «ahorro excedente»? Hay tres factores que contribuyen a explicarlo. En primer lugar, afortunadamente, muchos estadounidenses han conservado sus empleos y sus ingresos durante el último año. Sin embargo, han gastado mucho menos de lo que habrían gastado en otras circunstancias, porque no han salido a comer ni se han ido de vacaciones debido a la pandemia. El aumento de las compras de muebles, productos electrónicos y otros bienes solo ha compensado en parte la reducción del gasto en servicios. Como resultado, el consumo total ha disminuido en muchos hogares, aunque sus ingresos se hayan mantenido más o menos intactos. En segundo lugar, a partir de la respuesta de emergencia aprobada a principios de marzo y de la posterior Ley CARES, el Gobierno intervino para reemplazar parte de los ingresos perdidos, sobre todo los de los trabajadores de los sectores más afectados por la pandemia. Parte de este apoyo a los ingresos se destinó a poner comida en la mesa y un techo sobre la cabeza de muchas familias, pero no todo. En tercer lugar, es posible que los hogares decidieran ahorrar más de lo habitual como medida de precaución, dada la gran incertidumbre sobre sus empleos y la salud general de la economía de cara al futuro.
Independientemente de las razones concretas, no cabe duda de que los hogares ahorraron más durante el último año de lo que habrían ahorrado en un mundo sin pandemia. Pero ¿hay algo «excesivo» en los ahorros que han acumulado? ¿Se diferencian significativamente estos fondos de los 120 billones de dólares de patrimonio neto que ya poseen los hogares estadounidenses, de tal manera que pudieran gastarlos más rápido que otros componentes de su riqueza? Hay al menos tres motivos para pensar que la respuesta es no.
El ahorro excedente es la contrapartida contable de la deuda pública «adicional». Según la contabilidad nacional, el flujo de ahorro privado (es decir, de los hogares y las empresas) debe destinarse a uno de tres usos: financiar la inversión, prestarse al extranjero o prestarse al Gobierno. Durante el último año, el Gobierno de EE. UU. gastó aproximadamente 2 billones de dólares para combatir la recesión causada por la COVID-19, financiando la mayor parte con deuda. Los 1,6 billones de dólares de «ahorro excedente» son la contrapartida contable de este aumento del endeudamiento público.
Como suele ocurrir con la contabilidad, esta observación tiene implicaciones económicas limitadas. No revela por qué los hogares acumularon el «ahorro excedente» ni si lo gastarán cuando la economía reabra por completo. Pero nos ayuda a considerarlo desde otra perspectiva: no como recursos «adicionales» listos para gastar, sino como la otra cara del extraordinario esfuerzo fiscal para combatir la pandemia de COVID-19.
El ahorro excedente está principalmente en manos de… quienes ahorran. Una de las razones por las que la mayoría de los economistas no asocia el excepcional aumento de la deuda pública durante el último año con una explosión inminente de la demanda agregada —aunque les preocupe por muchos otros motivos— es la idea de que la deuda pública es dinero que los ciudadanos se deben a sí mismos. Por tanto, no representa «riqueza neta» lista para gastarse. En la jerga económica, esta idea se conoce como equivalencia ricardiana. Según esta proposición, las transferencias públicas financiadas con deuda pública no afectan al consumo porque los hogares las ahorran para pagar el aumento de impuestos que tarde o temprano será necesario para devolver esa deuda. Si se cumpliera la equivalencia ricardiana, la propensión marginal a consumir a partir de transferencias financiadas con deuda sería cero y nunca se gastaría el ahorro resultante.
La equivalencia ricardiana es el tipo de referencia teórica que encanta a los economistas, pero está claro que no se cumple en la práctica. De hecho, muchas familias estadounidenses sí gastaron una parte significativa de los cheques y otras ayudas a los ingresos que recibieron durante la pandemia. Según las estimaciones disponibles, esa proporción se sitúa, en promedio, entre el 25 % y el 40 % (Armantier et al. 2020, Baker et al. 2020, Coibion et al. 2020). El resto se destinó a amortizar deuda (también alrededor de un tercio) o se ahorró de otro modo. Es difícil saber exactamente quién tiene estos ahorros, pero parece razonable suponer que se trata de personas y familias con cierto margen en sus presupuestos, cuyas decisiones de consumo son, por tanto, menos sensibles a sus circunstancias económicas inmediatas. Presumiblemente, esto es lo que les permitió ahorrar parte del apoyo recibido. Según la teoría económica, es más probable que quienes ahorran se comporten de forma ricardiana y, por tanto, sigan conservando estos ahorros (Bilbiie et al. 2013). Por supuesto, sus circunstancias económicas podrían cambiar en el futuro y podrían verse en la necesidad de gastar esos recursos acumulados, pero el fin de la pandemia, por sí solo, difícilmente los convertirá de ahorradores en gastadores inmediatos. En todo caso, a medida que mejoren las condiciones agregadas, serán menos los hogares que afronten dificultades económicas.
Es poco probable que el ahorro excedente desate la demanda reprimida de servicios. Una salvedad al razonamiento anterior es que parte del «ahorro excedente» podría deberse a la falta de oportunidades de gasto en los sectores de la economía más afectados por el virus, como los viajes y el entretenimiento. Si es así, parte del gasto perdido podría materializarse cuando esos sectores reabran por completo. ¿Qué magnitud podría alcanzar esta demanda «reprimida» de servicios? Por un lado, no cabe duda de que muchos disfrutarán de algunas comidas más en restaurantes y quizá se darán el gusto de hacer unas vacaciones mejores tras tanto tiempo sin poder hacerlo. Por otro, hay un límite a la cantidad de comidas adicionales en restaurantes y vacaciones que la gente podrá disfrutar. Para hacernos una idea de cuánta de esta demanda reprimida podría activarse con el «ahorro excedente» acumulado durante la pandemia, recordemos que las estimaciones disponibles de la propensión a consumir a partir de las transferencias de la Ley CARES se sitúan entre el 25 % y el 40 %. Esto significa que el hogar promedio gastó entre 25 y 40 centavos de cada dólar recibido en pagos directos. Resulta que estas estimaciones coinciden en líneas generales con las basadas en transferencias anteriores de este tipo, como los pagos de estímulo económico de 2008 (por ejemplo, Parker et al. 2013, Lewis et al. 2021). Por tanto, la pandemia no parece haber limitado sustancialmente la capacidad de los hogares para gastar el apoyo que recibieron.
La conclusión de estas tres consideraciones es que, aunque son elevados según los estándares históricos, los ahorros que los hogares estadounidenses acumularon durante la pandemia no parecen «excesivos» si se comparan con las necesidades extraordinarias de muchas familias estadounidenses y con la intervención gubernamental sin precedentes para apoyarlas. Es posible que parte de estos ahorros financie viajes y entretenimiento adicionales una vez que dejemos atrás la pesadilla de la COVID-19, pero nuestra conclusión es que el consiguiente aumento del gasto será limitado. Esta conclusión no descarta una sólida recuperación económica tras el impacto del virus. Solo implica que el gasto con cargo a los ahorros acumulados no será uno de sus principales motores.



