El gasto en línea aumentó bruscamente durante la pandemia, pero desde entonces ha disminuido.
En muchas economías avanzadas está en los niveles previos a la pandemia o por debajo de ellos.
La adopción del comercio electrónico parece perdurar más en ciertos sectores, como la restauración, la atención sanitaria y algunas categorías del comercio minorista.
No cabe duda de que el comercio electrónico ayudó a muchas personas a sobrellevar la pandemia, desde las compras en línea hasta la recogida en la acera y el reparto de comida. Pero, a medida que salimos poco a poco de los confinamientos y otras restricciones, resulta menos claro cómo podría evolucionar este cambio hacia el comercio digital en las distintas economías e industrias.
Esto plantea preguntas sobre cuánto aumentó el consumo digital, si la crisis amplió la brecha digital o impulsó a las economías con poco comercio electrónico a ponerse al día, cuán permanente será el cambio hacia las ventas en línea y qué factores explican las diferencias entre economías y sectores.
Investigamos estas preguntas en una nueva investigación que utiliza una base de datos única de transacciones agregadas y anonimizadas realizadas a través de la red de Mastercard en 47 países, entre enero de 2018 y septiembre de 2021. Descubrimos que la proporción del gasto en línea aumentó más en las economías donde el comercio electrónico ya tenía un papel importante, y que ese aumento se está revirtiendo a medida que la pandemia remite.
Esta investigación, fruto de una nueva colaboración entre Mastercard, el Fondo Monetario Internacional y la Harvard Business School, muestra cómo los datos del sector privado pueden contribuir al avance de la economía empírica y será la primera de una serie de estudios de este tipo.
Variación entre economías
En promedio, la proporción en línea del gasto total aumentó bruscamente del 10,3 % en 2019 al 14,9 % en el punto álgido de la pandemia, pero luego cayó al 12,2 % en 2021.
Aunque la proporción más reciente del gasto en línea es superior a la de antes del inicio de la pandemia, apenas supera en 0,6 puntos porcentuales la tendencia de crecimiento que habría seguido el comercio electrónico si la crisis no se hubiera producido. Si bien la mayoría de las economías están ahora por debajo de esos niveles máximos, siguen existiendo diferencias importantes entre países.
La proporción del gasto en línea sigue por encima de las tendencias previas a la pandemia en cerca de la mitad de las economías, desde grandes economías emergentes como Brasil e India hasta otros países de ingreso mediano como Baréin y Jamaica. En todas las demás, incluidos Estados Unidos y muchas economías avanzadas, las proporciones en línea están ahora en los niveles previstos de la tendencia anterior a la COVID-19 o por debajo de ellos. Esas tendencias se estiman para cada economía mediante una extrapolación sencilla de la trayectoria del comercio electrónico antes de la pandemia y reflejan lo que se habría previsto en ausencia de la crisis.
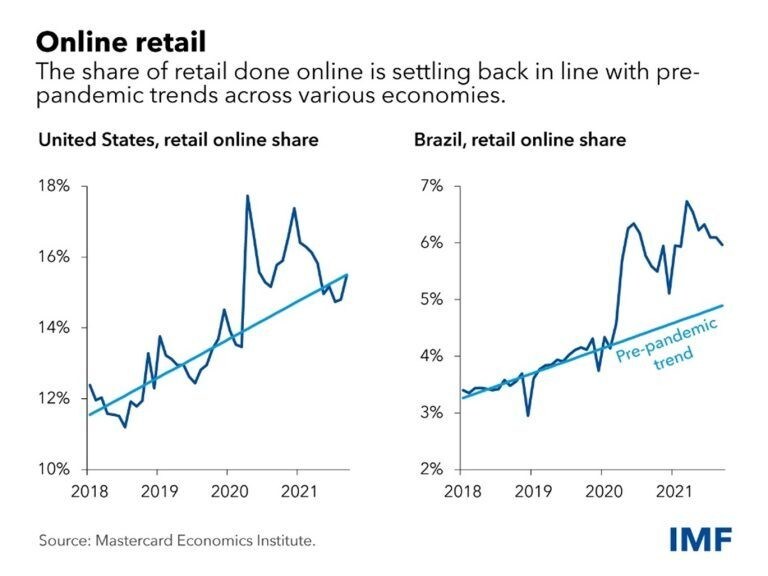
Observamos que el comercio electrónico aumentó más en las economías donde la proporción de transacciones en línea dentro del consumo total era mayor antes de la COVID-19, lo que agravó la brecha digital entre economías. Por ejemplo, Singapur, Canadá y el Reino Unido partían de proporciones elevadas, y su penetración en línea aumentó aún más durante la pandemia. En cambio, países como Brasil y Tailandia tenían proporciones en línea bajas antes de la COVID-19 y experimentaron una aceleración menor.
¿Cuánto perduró el efecto en las ventas en línea? Sorprendentemente, los datos más recientes sugieren que los aumentos repentinos de la proporción del gasto en línea se están disipando gradualmente en el conjunto de la economía.
En el punto álgido de la crisis, la proporción media del gasto en línea superaba en 4,3 puntos porcentuales el nivel previsto antes de que esta golpeara. Al final del período de nuestra muestra, esa diferencia se redujo a tan solo 0,3 puntos.
Restricciones por la pandemia y apoyo fiscal
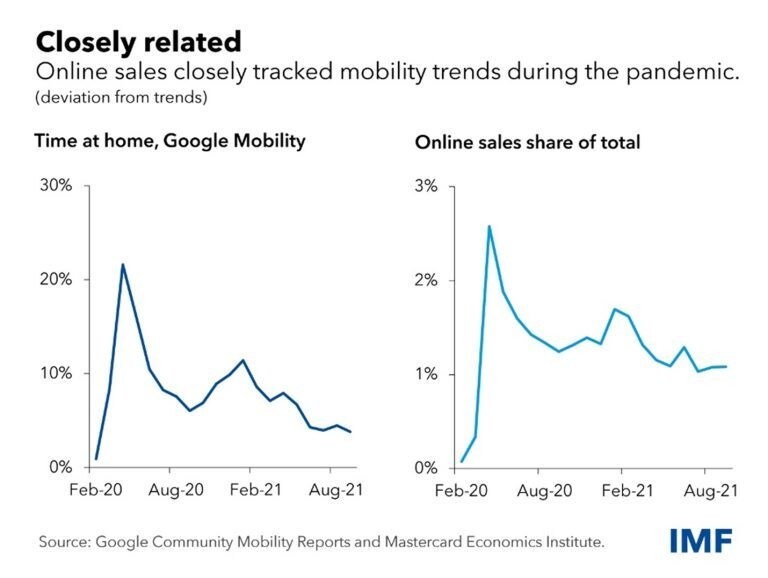
Una posible explicación de la variación entre economías y en la proporción del gasto en línea son las diferencias en las restricciones a la movilidad relacionadas con la pandemia. Como era de esperar, las economías con límites más estrictos registraron un gasto en línea mucho mayor.
Esto fue especialmente cierto al comienzo de la crisis, en el segundo trimestre de 2020, cuando los confinamientos limitaron severamente los desplazamientos en la mayoría de las economías. Sin embargo, a medida que avanzó la pandemia, la correlación entre las restricciones y el gasto en línea se debilitó, en consonancia con la disminución del impacto de los confinamientos y otras restricciones en la actividad económica con el paso del tiempo.
Además, el apoyo fiscal durante la pandemia contribuyó a aumentar la penetración del comercio electrónico, probablemente al impulsar el consumo, que, dadas las restricciones por la pandemia, podía realizarse sobre todo en línea. Las economías más prósperas y con mayor madurez digital también recuperaron más rápido el ritmo de gasto en línea previo a la pandemia una vez que remitió la crisis.
Efectos más duraderos
Una narrativa habitual sostiene que la pandemia aceleró la digitalización, obligó a los consumidores a aprender a comprar en línea y que ese aprendizaje llegó para quedarse. Aunque nuestros resultados respaldan la rápida adopción del comercio electrónico, la persistencia de ese aprendizaje no parece generalizada.
Dicho esto, observamos diferencias importantes entre industrias. La adopción del comercio electrónico parece perdurar especialmente en la restauración (más concretamente, en el reparto de comida), la atención sanitaria (que incluye la telemedicina) y algunas categorías del comercio minorista, como los grandes almacenes, la electrónica y la ropa.
Durante el repunte inicial de la pandemia, la demanda de comercio electrónico fue elevada en relación con la del comercio presencial. Las economías y los sectores que ya estaban familiarizados con algunas de estas tecnologías pudieron trasladarse en mayor medida al entorno digital. Aunque la pandemia obligó a los consumidores a aprender con rapidez, nuestros resultados sugieren que los primeros en adoptarlo ampliaron aún más el uso del comercio electrónico en sus economías.
Además, hay dos posibles explicaciones de las diferencias en la adopción del comercio electrónico entre industrias. En primer lugar, esto podría reflejar que la movilidad aún no se ha recuperado del todo, junto con el carácter presencial de algunos sectores, como la restauración. En segundo lugar, la digitalización de esos mismos sectores no era especialmente elevada antes de la pandemia, y fueron las áreas en las que la COVID-19 impulsó más el cambio.
La proporción del gasto en línea aumentó y disminuyó de forma más drástica en las economías y los sectores donde el comercio electrónico ya prosperaba antes de la pandemia. Las industrias con menor madurez digital —como el comercio minorista, la restauración y la atención sanitaria— tienen un mayor potencial para el comercio electrónico, especialmente en los mercados menos desarrollados, por lo que podrían estar a las puertas de un cambio.



