Como los confinamientos obligaron a cerrar fábricas y a la gente a dejar de viajar, nuestra demanda mundial de petróleo se ha reducido en 29 millones de barriles al día.
Ahora que el precio de referencia está por debajo del costo de producción, transporte y almacenamiento, ¿cómo les irá el próximo año a grandes productores de petróleo como Rusia y Arabia Saudí?
Cuesta creer que el precio de cualquier materia prima, y mucho menos el del petróleo, pueda caer por debajo de cero. Pero eso es precisamente lo que ha ocurrido con los precios del petróleo.
La COVID-19 ha provocado confinamientos, ha cerrado fábricas e impedido que la gente viaje. La economía mundial se está contrayendo.
La pandemia también ha reducido la demanda mundial de petróleo en unos 29 millones de barriles al día respecto a los aproximadamente 100 millones de hace un año. La OPEP y otros productores acordaron reducir la producción en 9,7 millones de barriles al día, una cifra muy inferior a la caída de la demanda, lo que dejó un enorme excedente de petróleo en el mercado y ningún comprador.
La capacidad de almacenamiento en tierra se ha agotado rápidamente. Muchos países importadores de petróleo han almacenado grandes cantidades, aprovechando los bajos precios, que quizá no duren.
Algunos productores de petróleo, con la esperanza de mantener su cuota de mercado, han empezado a almacenar el excedente de petróleo en el mar, alquilando buques cisterna a precios elevados. Se cree que algunos pagan más de 100.000 dólares estadounidenses al día por cada buque cisterna.
Los precios del petróleo volverán a subir
Entonces, ¿cómo han caído a territorio negativo los precios del petróleo de Alberta e incluso los precios de futuros del West Texas Intermediate (WTI)?
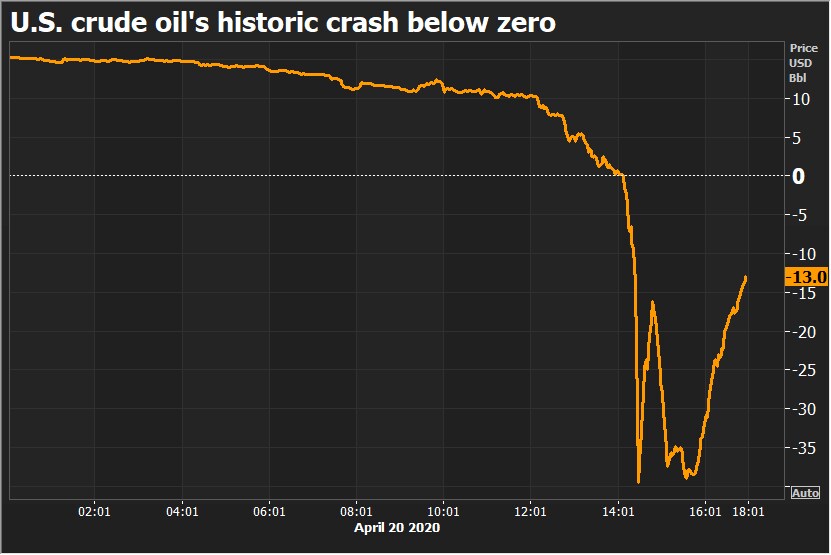
Todo empieza con los contratos de futuros del WTI: petróleo que se entregará dentro de unos meses al precio de hoy. El lunes perdió 6 dólares estadounidenses por barril, hasta situarse en 11,66 dólares estadounidenses, pero terminó el día a -37 dólares estadounidenses, cuando los titulares de contratos de futuros intentaron deshacerse de ellos antes de la entrega efectiva del petróleo, al no haber dónde almacenarlo.
Pero el petróleo de Alberta, derivado principalmente de arenas bituminosas (denominado Western Select), suele venderse entre 10 y 15 dólares estadounidenses por debajo del precio del WTI, porque hay que extraerlo de terrenos rocosos profundos. Eso dificulta su refinado y, además, debe transportarse miles de kilómetros hasta las refinerías estadounidenses.
Por eso los precios del petróleo de Alberta se han vuelto negativos, en el sentido de que el precio de referencia ahora es inferior al costo de producción, transporte y almacenamiento.
No cabe esperar que esta situación dure mucho. A corto plazo, los productores quizá acepten precios inferiores a sus costos variables, siempre que puedan cubrir parte de los costos en que incurrirán incluso si se detiene la producción de petróleo.
Con el tiempo, cada vez más plataformas dejarán de operar (técnicamente, algunas se mantendrán en funcionamiento para evitar que queden inutilizadas) y se establecerá un nuevo equilibrio entre la oferta y la demanda, con precios que superen el costo medio total. Pero esto no augura nada bueno ni para Alberta ni para Estados Unidos.
Daños colaterales
El petróleo de Alberta es ahora un daño colateral de la guerra petrolera entre Rusia y Arabia Saudí, a la que la COVID-19 ha sumado un ataque. Cualquiera de estos dos factores podría haber perturbado la producción petrolera de Alberta. Pero las hostilidades entre Arabia Saudí y Rusia, sumadas a la pandemia mundial, han resultado catastróficas para Canadá y podrían tener un efecto similar en la industria energética de Estados Unidos.
Rusia y Arabia Saudí dependen en gran medida de sus ingresos petroleros para sostener sus economías. Por supuesto, la economía de Arabia Saudí está menos diversificada que la economía rusa, pero ambas presentan una distorsión similar: los ingresos petroleros representan una proporción muy elevada de su PIB (alrededor del 50 % en Arabia Saudí, el 38,9 % en Rusia), de sus presupuestos (el 87 % en Arabia Saudí y el 68 % en Rusia) y de sus exportaciones (el 90 % en Arabia Saudí y el 59 % en Rusia. Cuesta creer que cualquiera de los dos países pueda arreglárselas con precios tan bajos.
Rusia necesita un precio de 60 dólares estadounidenses por barril para equilibrar el presupuesto público, y uno aún mayor para equilibrar su cuenta corriente, es decir, las exportaciones de bienes y servicios menos las importaciones de bienes y servicios, más las transferencias netas de capital a corto plazo.
Arabia Saudí también necesita un precio del petróleo mucho más alto
Arabia Saudí, que sigue siendo el productor de petróleo con los costos más bajos del mundo, puede obtener ganancias cuando el precio por barril supera los 20 dólares estadounidenses; Rusia, cuando alcanza los 40 dólares estadounidenses.
Pero obtener ganancias cuando los precios superan los costos no basta. Arabia Saudí necesita un precio de 80 dólares estadounidenses por barril para equilibrar su presupuesto, hacer realidad sus planes de diversificar la economía y sostener una economía fuertemente subvencionada. La estabilidad de los sistemas políticos y los regímenes actuales de Rusia y Arabia Saudí está en juego.
Cuanto más dure la pandemia de COVID-19, mayores serán los daños que sufrirán los productores de petróleo. Ahora es difícil saber cuánto subirán los precios del petróleo cuando remita la pandemia. Probablemente aumentarán al desaparecer los productores marginales, pero no por mucho tiempo. El uso del petróleo y otros combustibles fósiles ya no es compatible con evitar los desastres previstos del cambio climático. El petróleo está cada vez más convirtiéndose en un activo varado.



