Los millennials empezaron a ahorrar para la jubilación a mediados de la veintena, unos 10 años antes que los baby boomers, según un nuevo informe de Charles Schwab.
Sin embargo, los expertos siguen pronosticando que los millennials tendrán menos seguridad económica durante la jubilación que sus padres o abuelos.
Los planes de jubilación más comunes hoy en día suelen ser más arriesgados y ofrecer prestaciones potenciales menores.
Los préstamos estudiantiles, el aumento vertiginoso del costo de la vivienda, la COVID-19, las recesiones y el trabajo por encargo son algunos de los otros desafíos a los que se han enfrentado los millennials.
Los millennials son ahorala generación adulta más numerosa del mundo y les preocupa ahorrar para la jubilación.
Los estudios indican que esta generación —nacida entre 1980 y 1994, por lo que tenía entre 28 y 42 años en 2022— es más consciente de la importancia de ahorrar que sus padres.
¿Por qué? He aquí un resumen de algunos hallazgos de expertos.
¿Cómo ahorran hoy los millennials para la jubilación?
Los millennials empiezan a ahorrar para la jubilación a mediados de la veintena, según un nuevo estudio de la firma de inversión Charles Schwab.
Esto los sitúa unos 10 años por delante de los baby boomers —nacidos entre 1946 y 1964, por lo que ahora tienen entre 58 y 76 años—. Por lo general, los baby boomers no empezaban a ahorrar para la jubilación hasta alrededor de los 35 años, señala Charles Schwab.
Más del70 % de los millennials de Estados Unidos ahorra mediante planes de jubilación ofrecidos por sus empleadores, según un informe de diciembre de 2017 del Transamerica Center for Retirement Studies. A menudo, los empleados quedan inscritos automáticamente en estos planes.

¿Cómo se comparan los millennials con quienes ahorran de la generación X?
Los millennials también tienenmás dinero en sus planes de jubilación del lugar de trabajo que el que tenían los miembros de más edad de la generación X a una edad similar, según un análisis de datos del censo de Estados Unidos realizado por The Pew Charitable Trusts, que utiliza investigaciones para asesorar a los gobiernos sobre políticas públicas.
Se considera que la generación X está formada por las personas nacidas entre 1965 y 1980, por lo que ahora tienen entre 42 y 57 años.
Los millennials distan mucho de ser «fiesteros, inconstantes en el trabajo y frívolos» —como sugieren algunos estereotipos— y están muy centrados en ahorrar para la jubilación, señala el estudio de Pew.
Pew sugiere que esto podría deberse a que los millennials son la primera generación que depende principalmente de un tipo de plan de jubilación que pone en manos de los trabajadores, y no de sus empleadores, la responsabilidad de ahorrar.
¿Cómo han cambiado los planes de jubilación a lo largo de las décadas?
En otras palabras, ha cambiado el tipo de planes de jubilación que se ofrecen a los trabajadores. Desde la década de 1990, los planes de pensiones más antiguos y generososque garantizaban a los trabajadores un pago mensual periódicohan ido desapareciendo. Estos planes antiguos se conocen como planes de prestaciones definidas.
La mayoría de los planes de jubilación son ahora planes de aportaciones definidas. No ofrecen prestaciones garantizadas como los planes antiguos, y los trabajadores asumen el riesgo si cae el valor de sus inversiones.
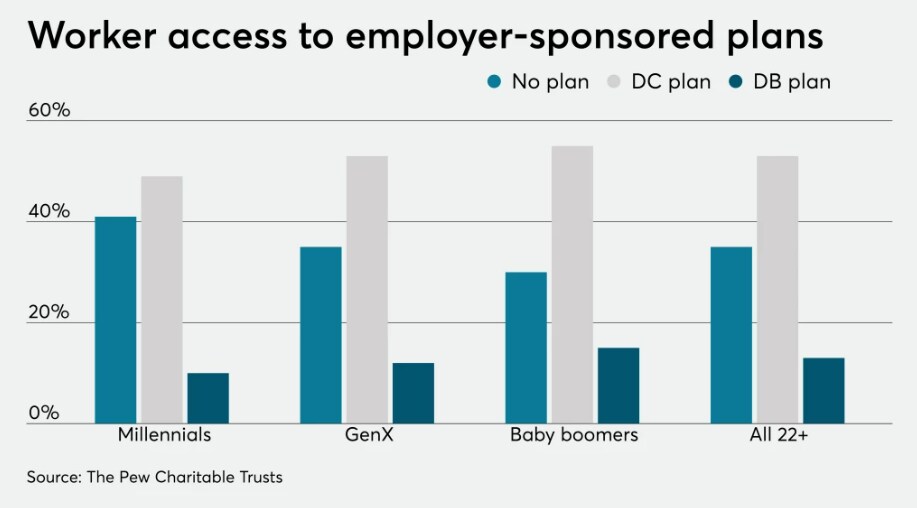
¿Podría ser esta la razón por la que los millennials ahorran con más cautela?
«Los trabajadores con planes de aportaciones definidas deben tomar muchas más decisiones financieras que los exponen a mayores riesgos financieros», afirma Pew en un artículo sobreel ahorro para la jubilación entre los trabajadores jóvenes.
CNN Business llega a una conclusión similar en su artículo sobre el informe de Charles Schwab. «El aumento del ahorro podría deberse a quelos millennials no esperan recibir planes de pensiones patrocinados por sus empleadorescuando se jubilen», señala.
En 1981, más del 80 % de los trabajadores a tiempo completo de las grandes empresas de Estados Unidos estaban afiliados a un plan de pensiones, señala CNN. Sin embargo, en 2020 la cifra era inferior al 30 %, según datos de la Oficina de Estadísticas Laborales del país.
Aumentan los riesgos para la jubilación
La deuda estudiantil, los altos costos de la vivienda, la COVID-19, lasincertidumbres del trabajo en la economía de encargosy la Gran Recesión provocada por la crisis financiera de 2008 también han presionado económicamente a los millennials. Ahora se enfrentan a una segunda recesión, con niveles de inflación que alcanzan máximos de 40 años.
A medida que envejece la población mundial, crece el riesgo de que se amplíe la brecha de financiación de la jubilación entre generaciones. ElForo Económico Mundial prevé que para 2050 la brecha de ahorro será de al menos 400 billones de dólares. Y las Naciones Unidas estiman que la población mundial mayor de 60 años se duplicaráhasta alcanzar los 2.000 millones entre 2020 y 2050.
En un blog para el Foro Económico Mundial, la empresa de servicios digitales Infosys sugiere quela tecnología asistida por IA podría ampliar el acceso a las pensionesy mejorar los resultados financieros de quienes ahorran, mediante recordatorios que fomenten una perspectiva financiera a largo plazo.