Se insta a los africanos a cambiar a los pagos digitales para reducir los riesgos de coronavirus asociados al intercambio de efectivo.
En la región, estos servicios solo los utiliza alrededor de uno de cada cuatro adultos.
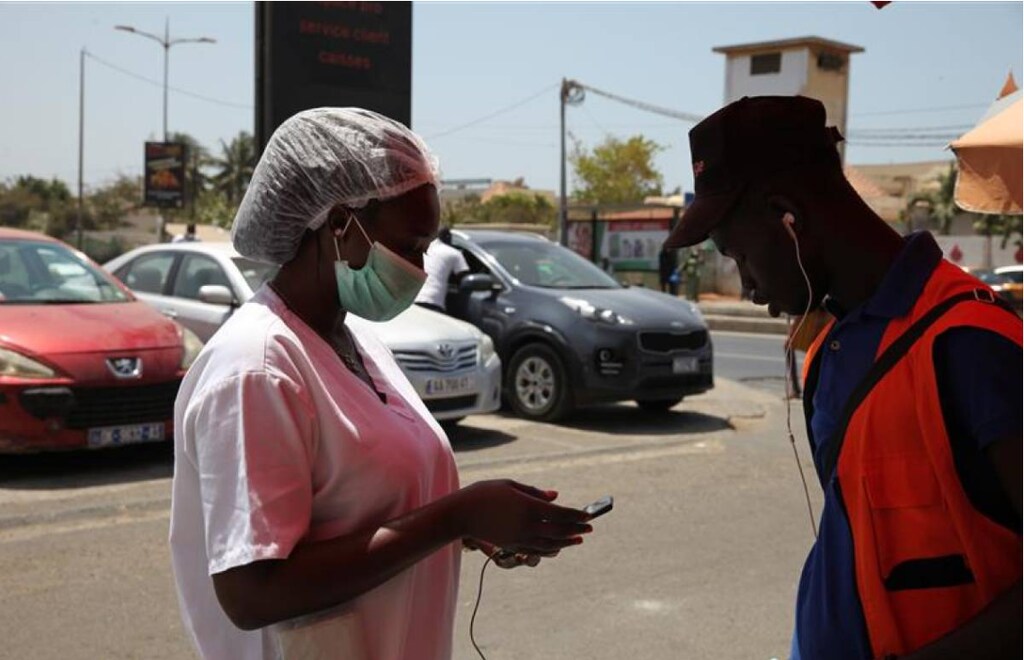
Penda Kande suele pagar los taxis en efectivo, pero desde que el coronavirus llegó a Senegal, esta enfermera de 30 años ha pasado al dinero móvil para evitar el contagio.
«Con el virus es mejor usar Orange Money», dijo Kande, en referencia al servicio de dinero móvil más popular del país de África occidental, ofrecido por el grupo de telecomunicaciones francés Orange.
Ella fue una de los varios clientes que la semana pasada realizaban retiros o depósitos con agentes de dinero móvil en una esquina de Dakar, la capital de Senegal, donde un agente de Orange Money afirmó que el negocio casi se había duplicado desde que llegó el coronavirus.
Los proveedores de dinero móvil de toda África han reducido o eliminado las comisiones por transacción, y los gobiernos están fomentando los pagos digitales para reducir el contacto entre personas y, potencialmente, frenar la propagación del virus.
En África occidental, donde el dinero móvil crece rápidamente pero lo utiliza solo alrededor de uno de cada cuatro adultos, expertos del sector y analistas afirmaron que el brote podría ser una oportunidad para aumentar su uso e incluir a más personas en la economía digital.
«Creo que en este momento existe un punto de inflexión clave, que podría aprovecharse para dar un salto adelante», dijo Jill Shemin, consultora independiente especializada en finanzas digitales en África occidental.
El dinero móvil ha sido aclamado como una vía para que las personas excluidas del sistema financiero formal, incluidas las mujeres, los jóvenes y la población rural pobre, accedan a servicios como el ahorro y los préstamos, inicien negocios y reciban pagos.
En países de África oriental como Kenia, Uganda y Tanzania, ya es la moneda preferida para todo, desde las compras diarias hasta el pago de facturas, impulsada en gran medida por el éxito del servicio M-Pesa de Safaricom.
Pero el dinero móvil llegó más tarde a África occidental, donde las barreras incluyen el bajo nivel de alfabetización y la falta de confianza, así como la carencia de documentos necesarios y la preferencia por el efectivo, según el grupo de la industria de las telecomunicaciones GSMA.
Aunque el coronavirus ha dado a las personas un nuevo incentivo para pasar a lo digital, los operadores también han reducido las barreras al hacer más barato y, en algunos lugares, más fácil el registro, según analistas.
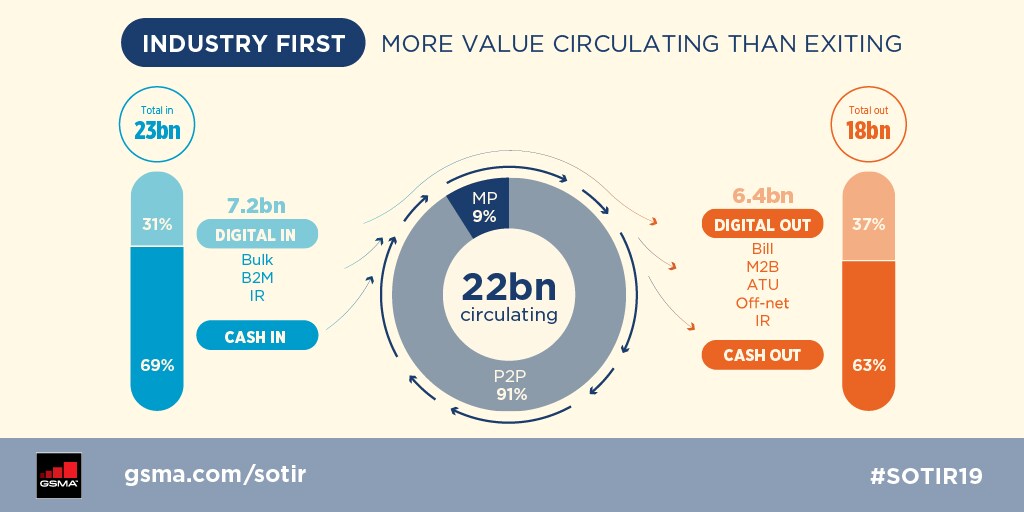
«Creo de verdad que esto podría ser un catalizador para una adopción elevada», dijo Ruan Swanepoel, responsable del programa de dinero móvil de la GSMA, y citó como factores decisivos los esfuerzos gubernamentales para fomentar los pagos digitales y facilitar la regulación.
Como ejemplo, el banco central de Ghana anunció que todos los abonados de telefonía móvil podrían abrir una billetera móvil y transferir hasta 1.000 cedis (170 dólares) al día sin presentar documentación adicional.
Los documentos requeridos, como el documento de identidad y el comprobante de domicilio, varían según el país, pero pueden constituir una barrera, especialmente para las mujeres, a la hora de abrir cuentas, afirmó Sabine Mensah, responsable digital regional del Fondo de las Naciones Unidas para el Desarrollo de Capital (UNCDF).
«Es alentador ver que, en estos tiempos en los que realmente necesitamos encontrar la manera de incluir al mayor número posible de personas, los bancos centrales estén eliminando ese obstáculo», declaró Mensah a la Fundación Thomson Reuters.
REDUCIR LAS BARRERAS
Tayo Oviosu, director ejecutivo de Paga, la empresa nigeriana de dinero móvil con 15 millones de usuarios, afirmó que esperaba un aumento de las nuevas cuentas y transacciones tras reducir las comisiones para ayudar a la gente a evitar el efectivo.
«Realmente vemos una oportunidad para impulsar... la inclusión financiera», dijo.
Reducir las barreras para la banca móvil también puede ayudar a las personas a sobrellevar el impacto económico del brote, afirmó Alfred Hannig, director ejecutivo de la Alianza para la Inclusión Financiera, una red mundial de responsables de políticas.
«Si quiere mitigar la crisis, los servicios financieros digitales para los pobres son sin duda una vía que explorar», dijo.
Muchos gobiernos de África occidental ya están trabajando para digitalizar los pagos sociales, como las pensiones y las prestaciones, y deberían acelerar el proceso ahora, afirmó Mensah, de la UNCDF.
Mientras los países de todo el mundo consideran los pagos digitales como una forma de hacer llegar dinero a los ciudadanos durante la pandemia, la falta de inclusión financiera es una barrera importante, afirmó el centro de análisis Center for Global Development en un informe publicado el martes.
«Hemos descubierto que la falta de cuentas bancarias y de dinero móvil es la mayor brecha en la preparación digital. Es difícil hacer llegar dinero a los ciudadanos que no tienen ninguna de las dos», dijo Anit Mukherjee, autor del estudio.