La esperanza de vida está aumentando en todo el mundo, lo que significa que las personas viven más y que una vida de 100 años ya es una posibilidad real para muchas.
Esto podría cambiar la edad de jubilación, ya que las personas vivirían una vida con varias etapas hasta edades más avanzadas.
El Foro Económico Mundial y Mercer realizaron una encuesta sobre las opiniones de las personas acerca de vivir más y sus perspectivas de jubilación para un nuevo informe.
El informe concluyó que se necesita una «alfabetización sobre la longevidad» y un enfoque de la jubilación que vaya más allá de la seguridad financiera.
¿Qué es lo que más te entusiasma de vivir más?
«La oportunidad de ver a mis nietos llegar a una etapa más madura de su vida que la que alcanzaron las generaciones anteriores. Jubilarme con suficiente salud para participar en la vida de mi familia extensa; tener tiempo para contribuir a mi comunidad local».
Esta fue una de las respuestas a una encuesta de opinión de Mercer y el Foro Económico Mundial para su reciente informe Vivir más y mejor: comprender la alfabetización sobre la longevidad.
Una vida de 100 años está ahora al alcance de muchas personas: los niños que nacen hoy en países de ingresos medios tienen más de un 50 % de probabilidades de vivir más de un siglo.
La esperanza de vida está aumentando en todo el mundo, según el informe. En las dos décadas comprendidas entre 2000 y 2019, pasó de 66,8 a 73,4 años.
Casi un tercio de la población de Japón (28 %) tiene ahora más de 65 años, mientras que se prevé que en los países en desarrollo el número de personas mayores de 65 años aumente un 140 % para 2030, frente al 51 % en los países más desarrollados.
Esos años de vida adicionales exigirán una mentalidad distinta respecto a nuestras últimas etapas de vida, para asegurarnos de maximizar nuestra salud y nuestras posibilidades de disfrutar de una jubilación saludable.
Vivir más y mejor
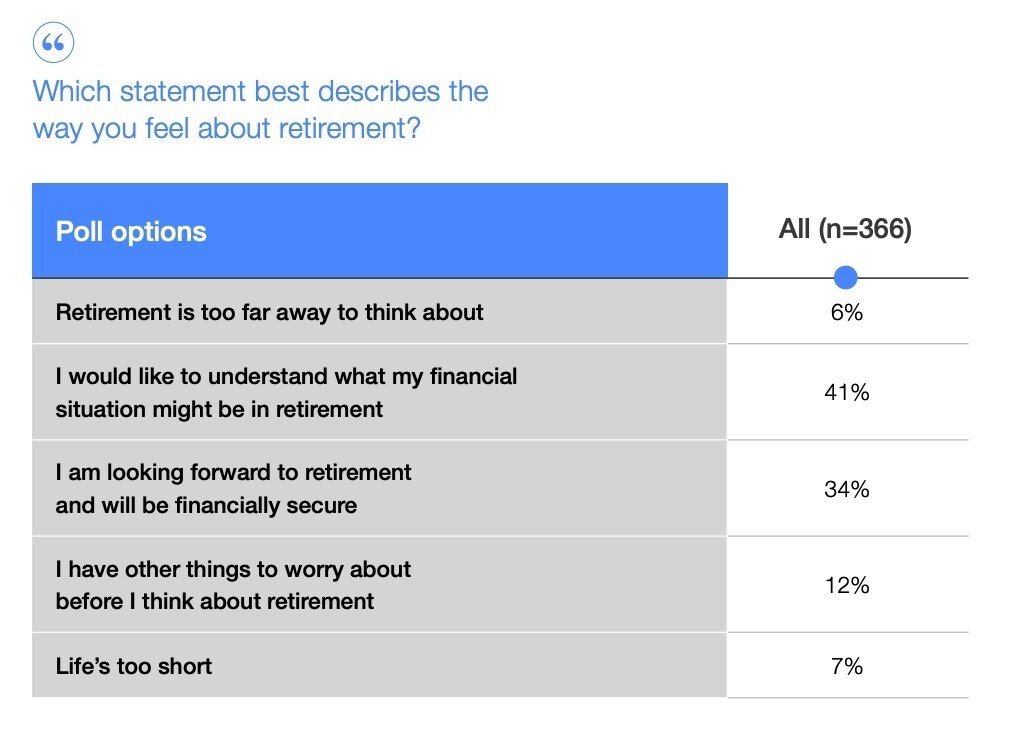
La encuesta de opinión reveló que, aunque las personas valoran vivir más, también tienen preocupaciones reales. Por ejemplo, cuatro de cada 10 encuestados quieren comprender mejor cuál podría ser su situación financiera durante la jubilación. Solo el 45 % cree haber ahorrado lo suficiente.
Más allá de las finanzas, la salud fue la principal preocupación para el 43 % de los encuestados; en las respuestas a la encuesta también figuraron la inclusión social y el mantenimiento de la independencia con dignidad hasta el final de la vida.
En última instancia, lo que se necesita es una «alfabetización sobre la longevidad» que vaya más allá de la planificación financiera y permita a las personas llevar una vida saludable, resiliente y sostenible, afirma Richard Nuzum, director ejecutivo de Inversiones y estratega jefe de inversiones globales de Mercer.
Haleh Nazeri, curadora de la plataforma de Sistemas Financieros y Monetarios del Foro Económico Mundial, coincide: «Las personas tendrán que pensar de otra manera y de forma más integral para prepararse plenamente para las últimas etapas de su vida».
El Foro Económico Mundial y Mercer colaboraron en este informe, fruto de una encuesta de opinión realizada a 400 personas de sus redes y comunidades. Aunque esta muestra no es representativa de la población en su conjunto, ofrece una perspectiva importante de algunos de los problemas que configuran la jubilación moderna y puede iniciar nuevas conversaciones sobre lo que se necesita a continuación.
«Al plantearse qué se necesita para tener éxito en una vida que podría durar 100 años, las personas deben centrarse en tres principios fundamentales: calidad de vida, propósito y resiliencia financiera».
¿Cómo está mejorando el Foro Económico Mundial la situación de la atención sanitaria?
El Centro de Salud y Atención Sanitariaconecta a líderes para comprender los desafíos que afrontan los sistemas de salud de todo el mundo, incluidos el acceso, la equidad, la resiliencia y la preparación.
Mediante un diálogo basado en la confianza y la colaboración público-privada, el Centro permite que sus socios se alineen en torno a prioridades compartidas y promuevan la acción colectiva para mejorar los resultados de salud.
Responder a los cambios en la jubilación
Según el informe, es probable que la vida tradicional en tres etapas —educación, carrera profesional y jubilación— dé paso a una «vida con múltiples etapas», en la que se integren el aprendizaje permanente, las pausas profesionales y nuevas ocupaciones en las últimas etapas de la vida.
A continuación, se presentan algunos de los principales cambios en la jubilación y recomendaciones sobre lo que pueden hacer tres actores clave —los gobiernos, el sector privado y las personas— para planificar y responder en consecuencia.
Cambio 1: La salud se convertirá en la máxima prioridad para que las personas puedan vivir más y mejor
Qué se necesita: Planificar para gozar de buena salud será aún más importante: las personas pueden prolongar la esperanza de vida saludable con una buena alimentación, ejercicio y pruebas de detección temprana; por su parte, los gobiernos pueden lanzar campañas de salud para aumentar los años de vida con buena salud. Los empleadores pueden ofrecer asesoramiento de alta calidad y más accesible sobre longevidad y salud.
Cambio 2: Es más probable que los hijos mantengan a sus padres
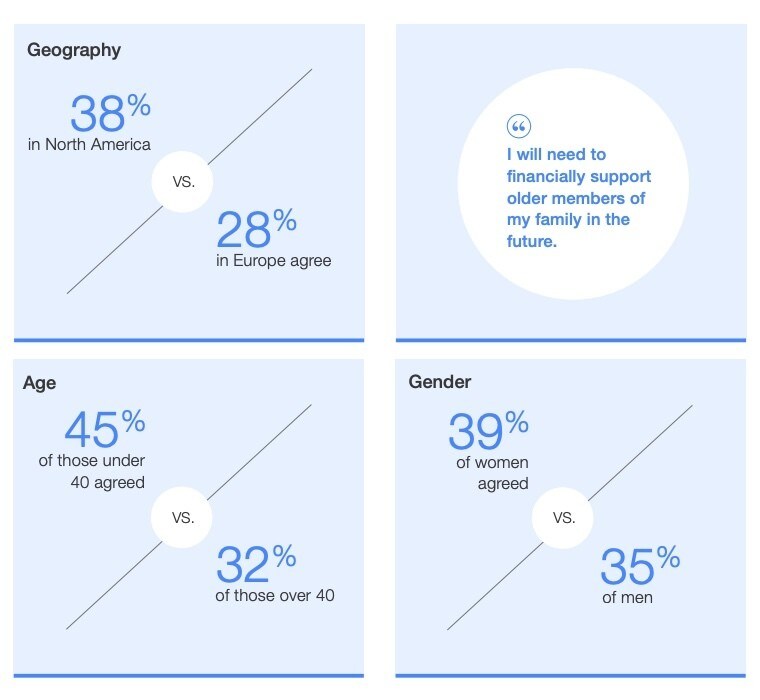
Qué se necesita: Puede que el «Banco de Mamá y Papá» esté cerrando: el 45 % de los menores de 40 años prevé que tendrá que mantener a familiares mayores, frente al 32 % de quienes superan esa edad. Los gobiernos pueden diseñar estrategias para ampliar la fuerza laboral dedicada a los cuidados y mejorar su remuneración, mientras que las empresas pueden ofrecer programas de trabajo flexible y formación para quienes cuidan a otras personas y se reincorporan al mercado laboral.
Cambio 3: Reciclarse profesionalmente para trabajar durante más tiempo
Qué se necesita: Como más de la mitad de las personas no ha ahorrado lo suficiente para la jubilación o no está segura de haberlo hecho, muchas tendrán que aceptar un nivel de vida más bajo o trabajar durante más tiempo. Será necesario adquirir nuevas competencias para que las habilidades sigan siendo pertinentes en el mercado laboral; los gobiernos deberán impulsar iniciativas de formación y combatir la discriminación por edad.
Cambio 4: Las generaciones más jóvenes quieren jubilarse antes, pero quizá no tengan los fondos necesarios
Qué se necesita: La encuesta de opinión reveló que el 44 % de los menores de 40 años quería jubilarse a los 60. Los gobiernos y los empleadores deben ofrecer más programas educativos que muestren cómo afectan las distintas modalidades de trabajo y edades de jubilación al salario y a la pensión. Los planes de pensiones con inscripción automática pueden garantizar que los trabajadores más jóvenes ahorren más.




