Las medidas contra la COVID-19 han provocado el cierre de tiendas y oficinas, lo que ha reducido la demanda de locales comerciales tradicionales y espacios de oficina.
Análisis del FMI concluye que estas tendencias podrían alterar el mercado de bienes inmuebles comerciales y amenazar potencialmente la estabilidad financiera.
Los tipos de interés bajos y la abundancia de liquidez ayudarán a las empresas no financieras a acceder al crédito, lo que contribuirá a la incipiente recuperación del sector de los bienes inmuebles comerciales.
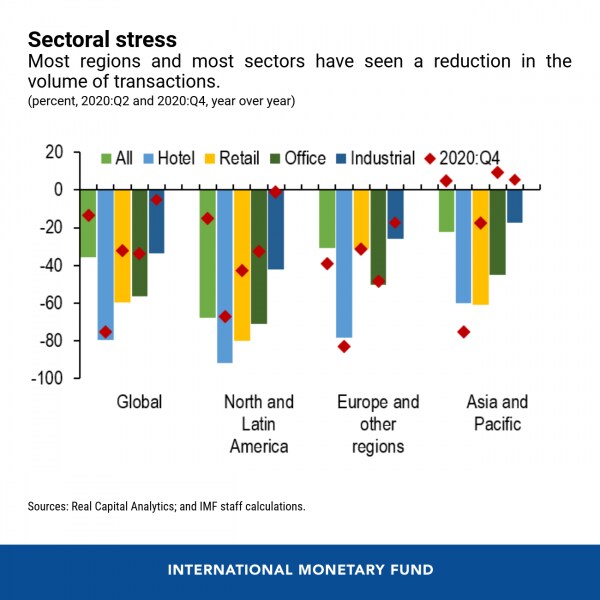
Oficinas vacías. Horarios reducidos en las tiendas. Tarifas hoteleras increíblemente bajas. Todas son señales de los tiempos. Las medidas de contención adoptadas el año pasado en respuesta a la pandemia obligaron a cerrar empresas y oficinas, y asestaron un duro golpe a la demanda de bienes inmuebles comerciales, especialmente en los segmentos minorista, hotelero y de oficinas.
El sector de los bienes inmuebles comerciales puede afectar a la estabilidad financiera general.
Andrea Deghi, Fabio Natalucci
Además de su impacto inmediato, la pandemia también ha ensombrecido las perspectivas de los bienes inmuebles comerciales, ante la aparición de tendencias como la caída de la demanda de locales comerciales tradicionales en favor del comercio electrónico, o de oficinas a medida que se afianzan las políticas de trabajo desde casa. Recientes análisis del FMI concluyen que estas tendencias podrían alterar el mercado de bienes inmuebles comerciales y amenazar potencialmente la estabilidad financiera.
El vínculo con la estabilidad financiera
El sector de los bienes inmuebles comerciales puede afectar a la estabilidad financiera general: es un sector de gran tamaño, sus movimientos de precios suelen reflejar la situación macrofinanciera general y depende en gran medida de la financiación mediante deuda.
En muchas economías, los préstamos para bienes inmuebles comerciales representan una parte considerable de las carteras de crédito de los bancos. En algunas jurisdicciones, los intermediarios financieros no bancarios (por ejemplo, las compañías de seguros, los fondos de pensiones o los fondos de inversión) también desempeñan un papel importante, aunque los bancos siguen siendo los mayores proveedores de financiación mediante deuda para el sector de los bienes inmuebles comerciales a escala mundial. Un choque adverso en el sector puede ejercer presión a la baja sobre los precios de los bienes inmuebles comerciales, perjudicar la calidad crediticia de los prestatarios y deteriorar los balances de los prestamistas.
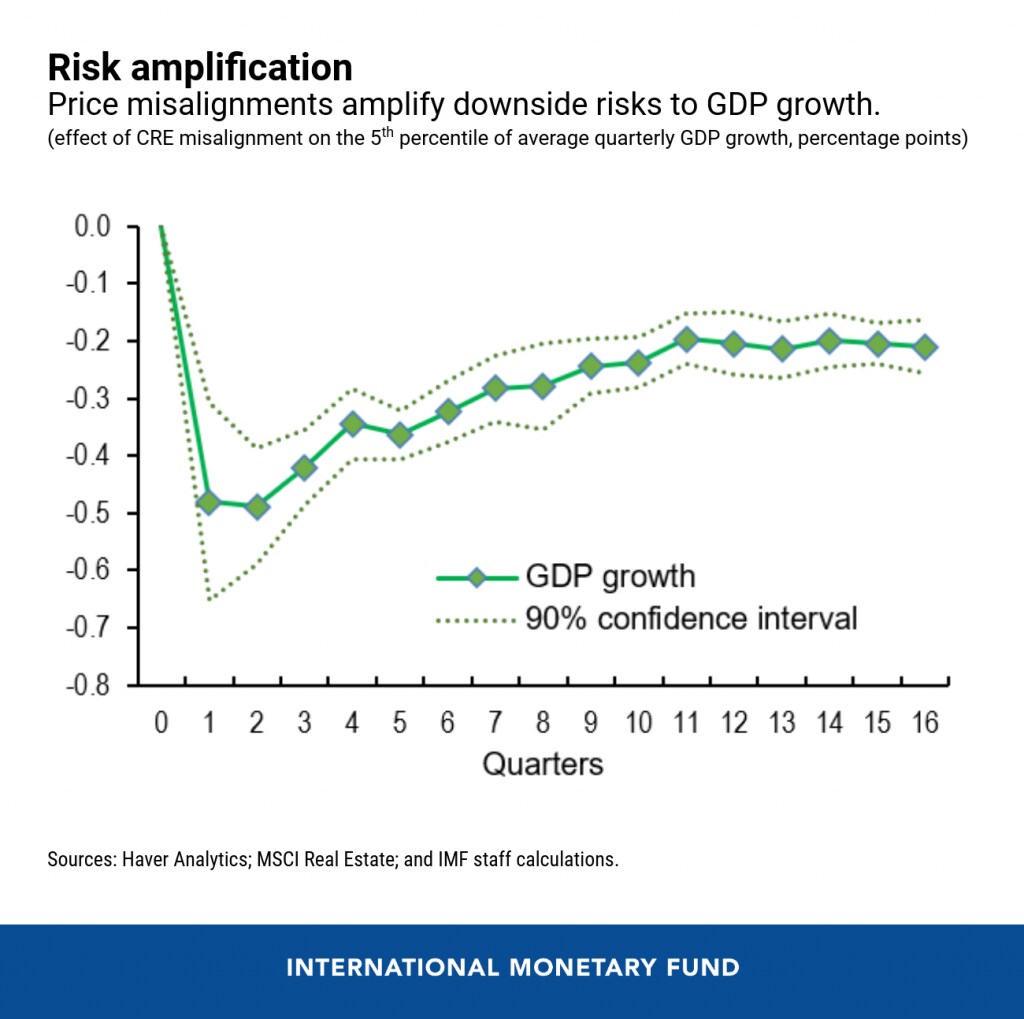
El riesgo de una caída de los precios aumenta cuando se observan grandes desajustes de precios—es decir, cuando los precios del mercado de bienes inmuebles comerciales se desvían de los que indican los fundamentos económicos, o de los «valores razonables». Nuestro análisis reciente muestra que estos desajustes de precios amplifican los riesgos a la baja para el crecimiento futuro del PIB. Por ejemplo, una caída de 50 puntos básicos de la tasa de capitalización respecto de su tendencia histórica —una medida de uso común para evaluar los desajustes— podría elevar los riesgos a la baja para el crecimiento del PIB en 1,4 puntos porcentuales a corto plazo (acumulados en 4 trimestres) y en 2,5 puntos porcentuales a medio plazo (acumulados en 12 trimestres).
El elevado costo de la COVID-19
Al analizar el impacto de la pandemia, nuestro análisis también muestra que los desajustes de precios han aumentado. Sin embargo, a diferencia de episodios anteriores, esta vez el desajuste no se debe a una acumulación excesiva de apalancamiento, sino a una fuerte caída tanto de los ingresos operativos como de la demanda general de bienes inmuebles comerciales.
A medida que la economía cobre impulso, es probable que el desajuste disminuya. No obstante, los posibles cambios estructurales en el mercado de bienes inmuebles comerciales, debidos a la evolución de las preferencias de nuestra sociedad, supondrán un desafío para el sector. Por ejemplo, un aumento permanente de 5 puntos porcentuales en las tasas de desocupación de las propiedades comerciales (debido a cambios en las preferencias de consumidores y empresas) podría provocar una caída del 15 por ciento en los valores razonables al cabo de cinco años.
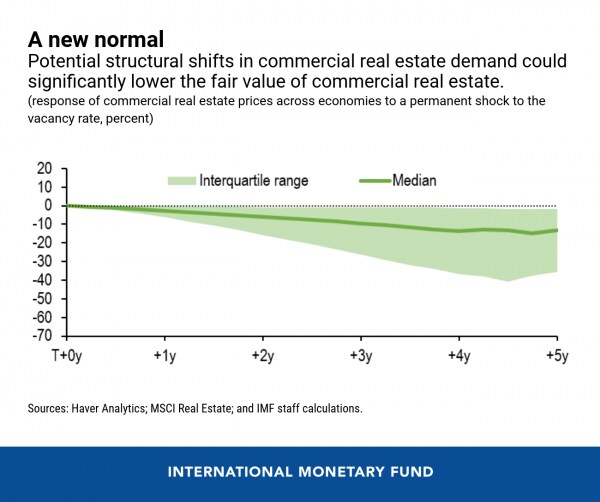
Sin embargo, hay que tener presente que existe una enorme incertidumbre sobre las perspectivas de los bienes inmuebles comerciales, lo que dificulta muchísimo evaluar de manera concluyente los desajustes de precios.
El papel de los responsables de políticas en la mitigación de los riesgos para la estabilidad financiera
Los tipos de interés bajos y la abundancia de liquidez ayudarán a las empresas no financieras a seguir accediendo al crédito y, con ello, contribuirán a la incipiente recuperación del sector de los bienes inmuebles comerciales. Sin embargo, si estas condiciones financieras laxas fomentan una asunción excesiva de riesgos y contribuyen a los desajustes de precios, los responsables de políticas podrían recurrir a su conjunto de herramientas de política macroprudencial.
Podrían utilizarse herramientas como los límites a la relación entre préstamo y valor o a los coeficientes de cobertura del servicio de la deuda para abordar estas vulnerabilidades. Además, los responsables de políticas podrían ampliar el alcance de la política macroprudencial para incluir a las instituciones financieras no bancarias, que cada vez son más importantes en los mercados de financiación de bienes inmuebles comerciales. Por último, para garantizar la solidez del sector bancario, las pruebas de resistencia podrían ayudar a determinar si se ha reservado capital suficiente para cubrir las exposiciones a bienes inmuebles comerciales.



