El Fondo Monetario Internacional ha advertido que la pandemia de coronavirus está amplificando aún más las vulnerabilidades financieras existentes.
Desde las salidas de capital hasta los mercados de crédito corporativo, los riesgos están presentes en toda la economía mundial.
Al igual que la COVID-19 afecta con más fuerza a las personas con problemas de salud preexistentes, la crisis económica provocada por la pandemia está poniendo al descubierto y agravando vulnerabilidades financieras que se acumularon durante una década de tipos de interés y volatilidad extremadamente bajos.
Los capítulos 2-4 que publicamos recientemente del Informe sobre la estabilidad financiera mundial se centran en tres posibles puntos débiles: segmentos de riesgo en los mercados crediticios mundiales, los mercados emergentes y los bancos. Si la contracción económica en curso dura más o es más profunda de lo previsto actualmente, el endurecimiento resultante de las condiciones financieras podría verse amplificado por estas vulnerabilidades y causar una mayor inestabilidad o incluso una crisis financiera.
Las vulnerabilidades de los mercados de crédito, los países emergentes y los bancos podrían incluso provocar una nueva crisis financiera.
Mercados de crédito corporativo de riesgo
Los segmentos de riesgo de los mercados de crédito se han expandido rápidamente desde la crisis financiera mundial. Entre las posibles fragilidades figuran la menor calidad crediticia de los prestatarios, unos criterios de concesión de préstamos más laxos, los riesgos de liquidez de los fondos de inversión y una mayor interconexión.
En el lado positivo, nuestro análisis de los mercados de crédito corporativo de riesgo revela que es menos frecuente que los inversores utilicen fondos prestados para financiar sus inversiones en estos mercados y que los bancos no están tan expuestos como antes a los préstamos apalancados y a los bonos de alto rendimiento. Ambos factores contribuyeron a la crisis financiera mundial de hace una década. El riesgo de retiradas masivas de inversores también ha disminuido en algunos segmentos debido a la prevalencia de capital a largo plazo y bloqueado en los mercados de deuda privada y de obligaciones de préstamos garantizados.
En un escenario muy adverso, las pérdidas totales de los bancos en los mercados de crédito corporativo de riesgo deberían ser manejables, aunque podrían ser sustanciales en unos pocos bancos grandes. Sin embargo, las pérdidas de las instituciones financieras no bancarias podrían ser más significativas. Dado que los prestamistas no bancarios han adquirido un papel más destacado en estos mercados, esto podría perjudicar la concesión de crédito y conducir a una recesión más prolongada y grave.

Las autoridades deberían actuar con decisión para contener las consecuencias de la COVID-19 y respaldar el flujo de crédito a las empresas. En apenas un par de meses, hasta finales de marzo, los precios en los mercados de crédito de riesgo cayeron aproximadamente dos tercios de lo que habían bajado durante toda la crisis financiera mundial (desde entonces se ha recuperado una parte de las pérdidas). Al mismo tiempo, es probable que la interconexión entre los mercados de crédito de riesgo haya contribuido a las turbulencias del mercado. La demanda generalizada de efectivo ha desencadenado presiones vendedoras, y los fondos de inversión han registrado grandes salidas de capital (aunque estas han disminuido o se han revertido más recientemente). Los reguladores deberían alentar a los gestores de activos a actuar con prudencia y utilizar todas las herramientas de gestión de liquidez disponibles para abordar estos riesgos.
Una vez superada la crisis, debería realizarse una evaluación exhaustiva de las causas de las dislocaciones del mercado y de las vulnerabilidades subyacentes que estas dejaron al descubierto. Por ejemplo, las autoridades deberían considerar si está justificado incluir a las entidades no bancarias en el ámbito de la regulación y la supervisión, dado el papel más amplio que desempeñan en los mercados de crédito de riesgo. En particular, debería desarrollarse un marco de regulación macroprudencial para las instituciones no bancarias que tenga en cuenta el carácter mundial de estos mercados, y debería ampliarse el conjunto de herramientas macroprudenciales.
Gestión de los volátiles flujos de cartera
Desde el inicio de la pandemia, los mercados emergentes registraron salidas de capital superiores a 100.000 millones de dólares, casi el doble (en relación con el PIB) de las registradas durante la crisis financiera mundial.
Aunque desde entonces las salidas han disminuido, este cambio drástico pone de relieve las dificultades para gestionar los volátiles flujos de cartera y los riesgos que estos pueden plantear para la estabilidad financiera.
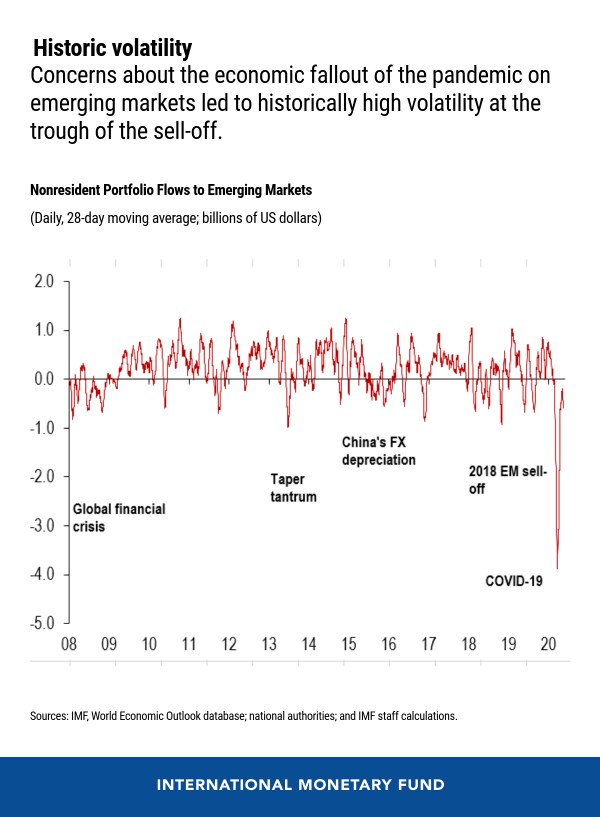
El prolongado período de bajos tipos de interés alentó tanto a prestatarios como a acreedores a asumir más riesgos. El consiguiente aumento de las entradas de capital de cartera en mercados de activos más arriesgados contribuyó a la acumulación de deuda y, en algunos casos, dio lugar a valoraciones excesivas en los mercados emergentes y fronterizos. Como resultado, desde la crisis financiera mundial estos mercados dependen más de los flujos de cartera extranjeros.
Nuestro análisis sugiere que, durante los períodos de flujos extremos, tanto los flujos de bonos como los de acciones son mucho más sensibles a las condiciones financieras mundiales que en tiempos normales, mientras que los fundamentos internos (como el crecimiento económico, las vulnerabilidades externas y la profundidad de los mercados financieros nacionales) cobran relativamente más importancia para las acciones y los flujos de bonos denominados en moneda local. Además, una mayor participación de inversores extranjeros en mercados de bonos en moneda local que carecen de suficiente profundidad puede aumentar considerablemente la volatilidad de los rendimientos de los bonos.
Los mercados emergentes deberían gestionar las presiones externas permitiendo que se deprecie su tipo de cambio. Si las fluctuaciones cambiarias se vuelven desordenadas, las autoridades deberían considerar intervenir en los mercados de divisas. También podría ser necesario aplicar medidas temporales de gestión de los flujos de capital ante salidas sustanciales. Los gestores de deuda soberana deberían prepararse para interrupciones de la financiación a más largo plazo mediante planes de contingencia para hacer frente al acceso limitado a la financiación externa.
Banca: ¿tipos bajos, pocos beneficios?
La rentabilidad ha sido un desafío persistente para los bancos de varias economías avanzadas desde la crisis financiera mundial. Si bien una política monetaria muy acomodaticia fue crucial para sostener el crecimiento económico durante este período y respaldar los beneficios bancarios, los tipos de interés extremadamente bajos también han reducido los márgenes de interés netos de los bancos, es decir, la diferencia entre los intereses obtenidos por los activos y los pagados por los pasivos. Nuestro análisis muestra que, más allá de los desafíos inmediatos asociados al brote de COVID-19, es probable que un período persistente de bajos tipos de interés ejerza más presión sobre la rentabilidad bancaria en los próximos años.
Los bancos sólidos desempeñan un papel clave en cualquier economía dinámica y son esenciales para la estabilidad financiera. Cuando no pueden generar beneficios, es menos probable que concedan préstamos y presten otros servicios financieros a los hogares y las empresas, privando a la economía del crédito que tanto necesita. Un ejercicio de simulación realizado para un grupo de nueve economías avanzadas indica que una gran proporción de sus bancos, medida por sus activos, podría no generar en 2025 beneficios superiores al coste de sus recursos propios.
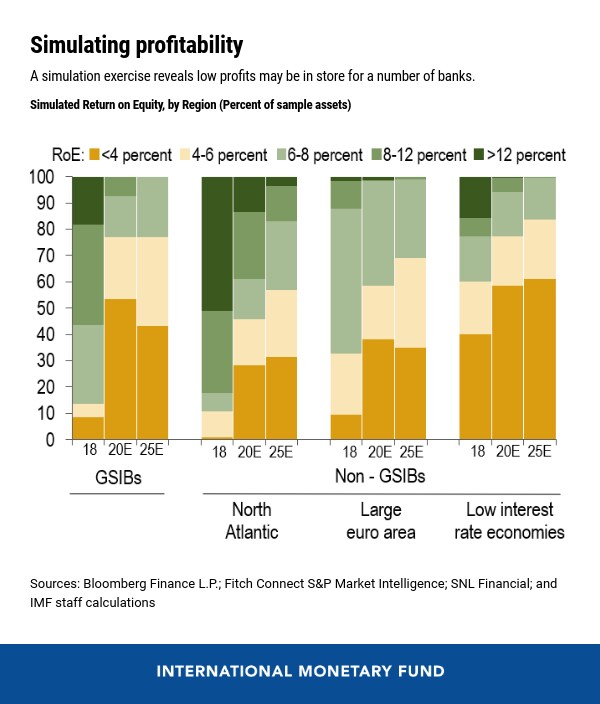
El brote de COVID-19 supone una prueba adicional para la resiliencia de los bancos. Cuando remitan los desafíos inmediatos relacionados con la crisis, los bancos podrían recurrir a aumentos de los ingresos por comisiones o a recortes de costos para mitigar la presión sobre los beneficios, pero podría resultar difícil aliviarla por completo. Entretanto, asumir riesgos excesivos para recuperar beneficios podría sembrar las semillas de problemas futuros. Por ello, es crucial que las autoridades encuentren rápidamente un equilibrio que proteja la estabilidad financiera y la solidez de las instituciones financieras, al tiempo que respalda la actividad económica. Deberían considerarse diversas estrategias para preservar y fortalecer el capital, entre ellas limitar el pago de dividendos y la recompra de acciones.
En los próximos años, las autoridades deberán abordar algunos de los desafíos «estructurales» a los que se enfrentan los bancos. Por ejemplo, las autoridades del sector financiero deberían incorporar el posible impacto de los bajos tipos de interés en sus decisiones y evaluaciones de riesgos. La planificación supervisora del capital y las pruebas de resistencia deberían incluir escenarios de tipos «más bajos durante más tiempo», y debería evaluarse la solidez de los modelos de negocio en ese entorno. Los supervisores también deberían mantenerse alerta y evitar la acumulación de riesgos excesivos que pudieran reducir la resiliencia del sector bancario.



