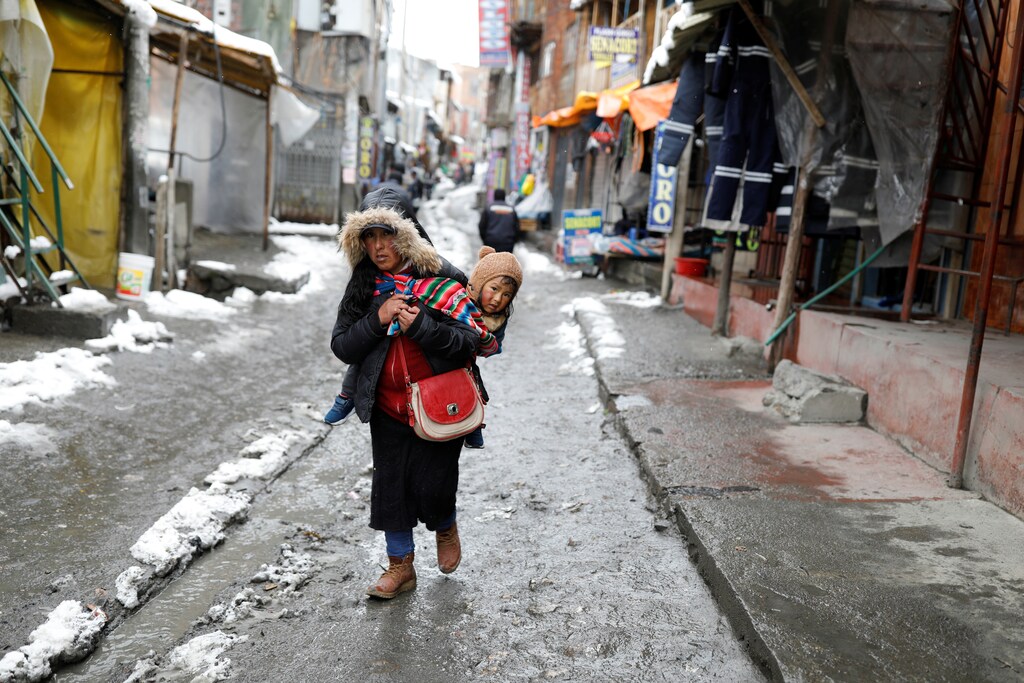
Se prevé que el PIB de América Latina y el Caribe se contraiga un 8,1 % este año, según el informe Perspectivas Económicas Regionales del FMI.
Se debe a que un gran porcentaje de trabajadores tiene empleos que requieren una estrecha proximidad física, mientras que son menos las personas que desempeñan empleos en los que el teletrabajo es viable.
La pandemia ha afectado a los países de forma desigual e incluso ha provocado una contracción del 40 % en Perú durante el segundo trimestre de 2020.
El FMI advierte de que, a menos que el virus se contenga en la región, es probable que se produzcan más daños económicos.
La COVID-19 ha golpeado a América Latina y el Caribe con más fuerza que a otras regiones del mundo, tanto en términos humanos como económicos. El elevado costo humano es evidente: con solo el 8,2 % de la población mundial, la región registró el 28 % de los casos y el 34 % de las muertes a finales de septiembre.
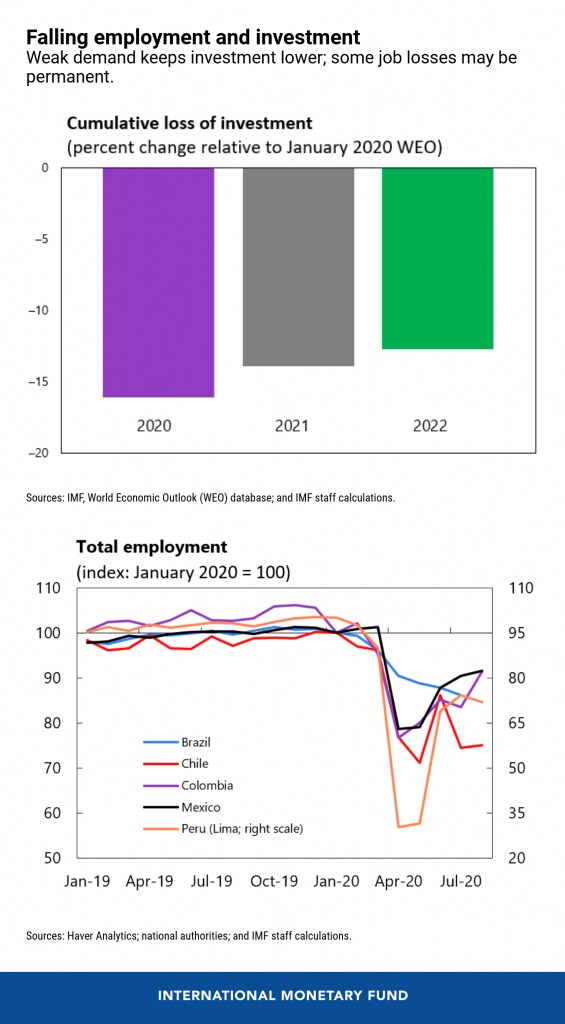
Nuestras nuevas Perspectivas Económicas Regionales: Hemisferio Occidental proyectan una contracción del PIB real del 8,1 % en 2020. A diferencia de lo ocurrido en recesiones anteriores, el empleo se contrajo con más intensidad que el PIB en el segundo trimestre de 2020: un 20 % de media en los cinco países más grandes y hasta un 40 % en Perú.
Que más personas trabajen en actividades que requieren una estrecha proximidad física y que se teletrabaje menos han contribuido a la fuerte desaceleración de América Latina y el Caribe.
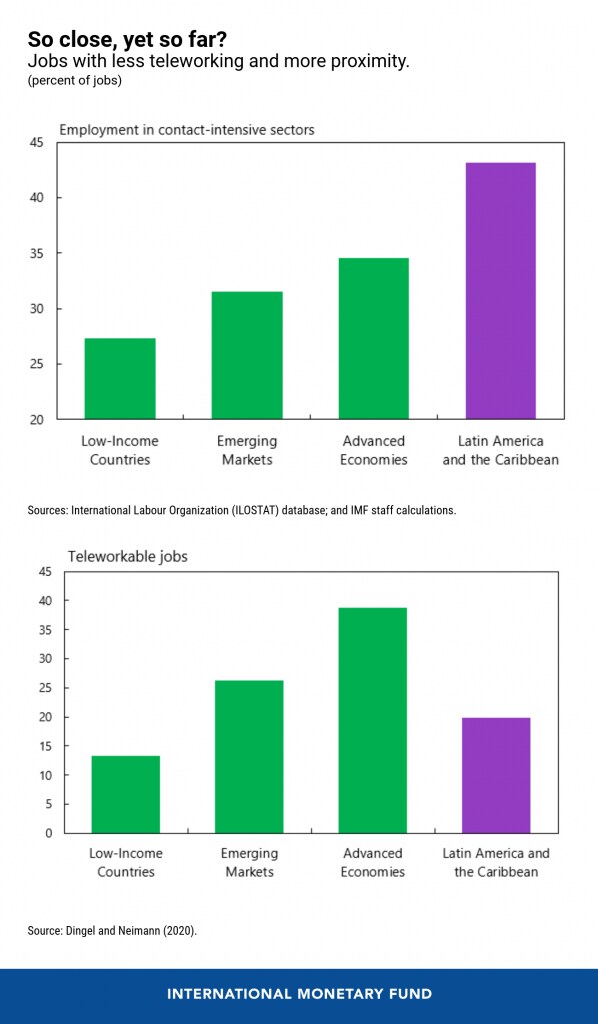
Dos características estructurales de las economías de América Latina y el Caribe contribuyeron al impacto económico relativamente mayor: proporcionalmente, más personas trabajan en actividades que requieren una estrecha proximidad física y menos personas tienen empleos en los que el teletrabajo es viable. Casi el 45 % de los empleos se encuentra en sectores de alta intensidad de contacto (como restaurantes, tiendas minoristas o transporte público), frente a algo más del 30 % en los mercados emergentes. Por el contrario, solo alrededor de uno de cada cinco empleos puede realizarse a distancia, la mitad de la proporción de las economías avanzadas y por debajo de la media del mundo emergente (26 %). Estas dos características, junto con un alto grado de informalidad y pobreza, y combinadas con un menor comercio y una menor turbulencia financiera provocada por la debilidad de la economía mundial, contribuyeron al colapso histórico de la actividad.
Recuperación desigual…
La actividad económica comenzó a repuntar en mayo, favorecida por la flexibilización gradual de los confinamientos, la adaptación de consumidores y empresas al distanciamiento social, un apoyo considerable de las políticas en algunos países y un entorno exterior más favorable. Sin embargo, las todavía elevadas tasas de contagio y mortalidad han contribuido a un proceso de reapertura relativamente lento, debido a las persistentes preocupaciones por la escasa capacidad de los gobiernos y la resiliencia de los sistemas sanitarios.
Algunos países (Brasil, Costa Rica, Uruguay) registraron contracciones menos pronunciadas y, en julio, ya se encontraban cerca de sus tendencias de enero. Muchos, especialmente en Centroamérica, se vieron beneficiados por un fuerte repunte de las remesas y las exportaciones, junto con los bajos precios del petróleo. Otros, como Ecuador y Perú, sufrieron caídas relativamente grandes, y la actividad seguía deprimida en julio.
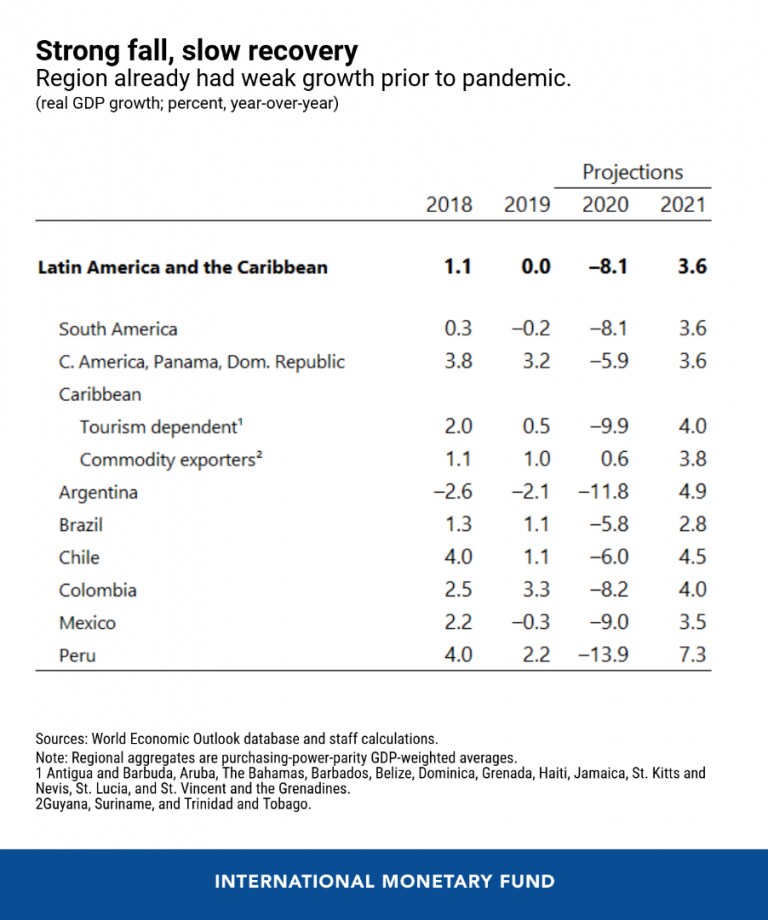
Dependiendo del turismo para entre el 20 y el 90 % del PIB y del empleo, los países del Caribe fueron los más golpeados. A pesar de haber logrado contener con relativo éxito la propagación del virus, la repentina interrupción de la llegada de turistas y los confinamientos locales equivalieron a un paro cardíaco para sus economías.
…Con profundas cicatrices
En el segundo trimestre, Brasil, Chile, Colombia, México y Perú perdieron en conjunto 30 millones de empleos, y las mujeres, los jóvenes y los trabajadores con bajo nivel educativo se vieron especialmente afectados. Aunque muchos empleos se recuperarán a medida que se reanude la actividad, las estimaciones actuales apuntan a pérdidas de ingresos duraderas, que podrían revertir parte del progreso social logrado hasta 2015. Se prevé que la pobreza aumente significativamente, lo que agravará la desigualdad de ingresos, que ya se contaba entre las más altas del mundo antes de la pandemia.
Se espera que la recuperación sea prolongada. Nuestra previsión es de un crecimiento del 3,6 % en 2021. La mayoría de los países no volverán al PIB previo a la pandemia hasta 2023, ni a la renta real per cápita hasta 2025, más tarde que cualquier otra región.
Las perspectivas dependerán de cómo afecte la pandemia a la demanda externa e interna, y de cómo las cicatrices dejadas por la crisis incidan en la capacidad productiva de la región. La economía mundial una recuperación larga e incierta implica unas perspectivas sombrías para las exportaciones. En el ámbito interno, es probable que el consumo de bienes y servicios de alta intensidad de contacto se mantenga deprimido hasta que la pandemia esté controlada, y que los niveles de ingresos sigan débiles incluso después. La consiguiente debilidad de la demanda y la incertidumbre frenarán la inversión a medio plazo. Algunas pérdidas de empleo podrían volverse permanentes, lo que reduciría el crecimiento potencial, especialmente en los casos en que el apoyo fiscal haya sido tímido.
Prioridades de política
Las audaces medidas de política adoptadas por numerosos gobiernos fueron decisivas para mitigar el impacto económico y social de la pandemia, pero dejan como legado un aumento de la deuda pública y privada.
Las políticas deben seguir centradas en contener la pandemia y consolidar la recuperación. Debe evitarse la retirada prematura del apoyo fiscal. No obstante, cualquier apoyo adicional debe ir acompañado de compromisos explícitos, legislados y claramente comunicados para consolidar y reconstruir los colchones fiscales a medio plazo.
Una vez controlada la pandemia y en marcha la recuperación, será necesario cumplir estos compromisos, lo que implicará reforzar los anclajes a medio plazo. Las reformas estructurales fiscales también deberían orientarse a potenciar los estabilizadores automáticos, las redes de protección social y el acceso a la salud y la educación, preservando al mismo tiempo la inversión pública.
La regulación financiera deberá abordar los posibles riesgos para la estabilidad financiera que surgen de la crisis. La proporción de deuda empresarial en riesgo (cuando los beneficios son inferiores a los gastos por intereses) se ha duplicado, pasando del 14 % en diciembre pasado al 29 % en junio, y podría aumentar aún más en 2021 en un escenario adverso. La reestructuración de la deuda será fundamental para recuperar la salud financiera de las empresas viables. Para las empresas no viables, se necesitarán marcos de quiebra eficientes y equitativos que distribuyan las pérdidas entre inversores, acreedores, propietarios, trabajadores y el gobierno.
A pesar del deterioro de los balances empresariales, los bancos latinoamericanos siguen siendo resilientes. Los bancos entraron en la pandemia en una posición relativamente sólida, con amplios colchones de capital y liquidez y bajos niveles de préstamos morosos. La mayoría podría mantener los coeficientes de capital exigidos, incluso en un escenario más adverso. No obstante, a medida que la actividad se recupere, los bancos deberán reconstruir su capital para garantizar la estabilidad financiera a medio plazo. Los países deberían vigilar las instituciones más débiles por si una pandemia persistente provoca una recesión más prolongada y severa.
Una recuperación más débil de lo previsto y una pandemia más persistente obligarán a los gobiernos a tomar decisiones más difíciles. Las cicatrices y un menor crecimiento potencial del PIB se suman a los desafíos de política a corto plazo. Si bien algunas reformas estructurales podrían reforzar la confianza y la recuperación, especialmente si logran sentar las bases de un crecimiento más sostenible e inclusivo en el futuro, los legados de la pandemia ensombrecen unas perspectivas ya inciertas para la región.



