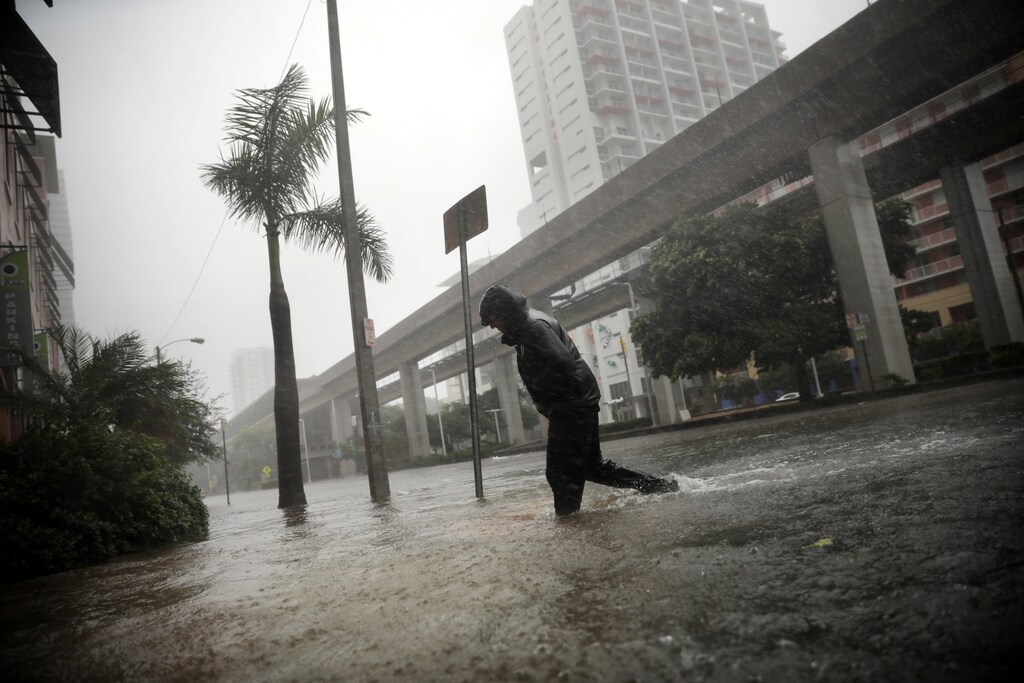
A medida que aumenta la probabilidad de tormentas tropicales, la COVID-19 está cambiando la forma en que se tramitan las reclamaciones de seguros derivadas de ellas.
Por ejemplo, las nuevas herramientas y prácticas pueden ayudar a las aseguradoras a trabajar dentro de las directrices de distanciamiento físico.
Una encuesta a organizaciones relacionadas con la tramitación de siniestros revela cómo planea el sector modificar sus procesos para la temporada de huracanes de este año.
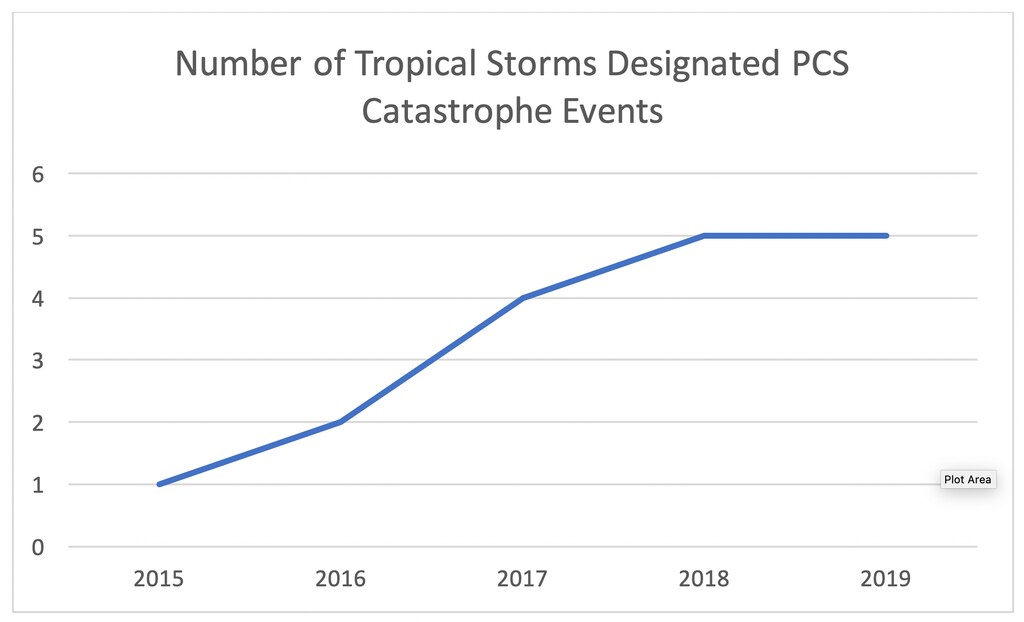
En los últimos cinco años, la actividad de los huracanes ha variado. En 2016 se produjo el primer huracán que tocó tierra en Florida desde 2005, tras un 2015 aún más tranquilo. Después, en 2017 y 2018, cinco huracanes afectaron a algunos de los estados costeros más grandes y más frecuentemente azotados, entre ellos Florida, Texas y Carolina del Norte. Las pérdidas aseguradas por las cinco tormentas se acercan a los 100 000 millones de dólares. Las pérdidas aseguradas de las dos que más impacto tuvieron en Florida (los huracanes Irma y Michael) siguen en desarrollo debido a ciertos problemas localizados relacionados con la tramitación de siniestros. La estimación global de pérdidas aseguradas del huracán Irma lleva casi tres años modificándose, más que cualquier otra catástrofe registrada por PCS.
Piense ahora en ello en el contexto de la COVID-19. Como reclamante, ¿estaría dispuesto a invitar a un tasador a su casa para comprobar los daños estructurales, revisar el contenido y subirse al tejado? Y, desde el otro lado del debate, es posible que un tasador de siniestros no quiera entrar en varias casas desconocidas al día, lo que podría aumentar el riesgo de contagio. En las catástrofes también existe el problema de la escala. Un solo huracán puede generar cientos de miles de reclamaciones. Considere el riesgo de una transmisión generalizada del virus cuando hay miles de tasadores de siniestros que podrían interactuar con una docena de personas al día.
Existen motivos en ambos lados de la reclamación para querer respetar las directrices de distanciamiento social emitidas en las jurisdicciones afectadas por la COVID-19. Para hacerlo, las aseguradoras deberán acelerar la adopción de nuevas herramientas y prácticas que se han probado en los últimos años. El equipo de PCS se puso recientemente en contacto con más de 20 organizaciones relacionadas con la tramitación de siniestros, entre ellas empresas de tasación independientes, departamentos de siniestros de aseguradoras, fondos de viento/mercados residuales y equipos de reaseguro de catástrofes, para conocer cómo afrontaría el sector una gran catástrofe durante la temporada de huracanes de este año.
La forma más intuitiva de reducir las interacciones presenciales en el ciclo de vida del siniestro es utilizar imágenes y vídeos en lugar de visitas al lugar. En los siniestros más sencillos, esto no solo es posible, sino también realista. Las aplicaciones de tasación remota para smartphones pueden ayudar a las aseguradoras a comprender los daños sufridos por el reclamante, e incluso las fotos que el propio reclamante toma y envía a la aseguradora pueden ser de utilidad. En este punto existe cierto riesgo de fraude en el ciclo de vida del siniestro, pero el uso de analítica para la detección de fraudes puede reducir ese riesgo al mínimo, al tiempo que acelera el proceso general de tramitación y ayuda a las personas a iniciar el proceso de recuperar su vida y su hogar. Como afirmó un encuestado de la industria de seguros de Estados Unidos: «La tecnología ya existe. Solo tenemos que adoptarla».
Aunque las aseguradoras que nos respondieron mostraron un gran entusiasmo por este enfoque, sí identificaron algunos posibles obstáculos. Los reclamantes de mayor edad podrían no sentirse cómodos interactuando con tasadores a través de aplicaciones para smartphones. Lamentablemente, este grupo demográfico también se ha identificado como el de mayor riesgo en caso de exposición a la COVID-19. Además, varios encuestados expresaron su preocupación por el ancho de banda y la conectividad, que podrían sufrir una presión considerable tras un evento catastrófico y durante un periodo de cuarentena o de una forma menos severa de restricción de movimientos.
Además de la interacción persona a persona, el debate sobre imágenes y vídeos suele derivar en el papel que podrían desempeñar los drones en el proceso de tramitación de siniestros tras una catástrofe. La respuesta abrumadora que recibimos sobre los drones es que pueden ser muy útiles en un rango bastante limitado de situaciones. Un encuestado señaló que los drones requieren demasiado tiempo de preparación para ser una alternativa viable, y añadió que el ojo humano es «muy superior». Las imágenes de drones tienden a ser más útiles cuando se combinan con otras fuentes de información. Los drones son «extremadamente eficaces cuando la situación de la pérdida lo permite». Aun así, si pueden desempeñar incluso un papel limitado en la reducción de la interacción presencial y en ayudar a las aseguradoras a gestionar el enorme volumen de reclamaciones que puede seguir a una catástrofe, los drones podrían seguir siendo un recurso posterior al evento importante.
Aunque existen varias áreas en las que la tecnología puede ayudar a reducir la interacción que puede conllevar un riesgo de transmisión del virus, algunos siniestros seguirán requiriendo presencia física sobre el terreno. Determinar si los daños fueron causados por viento o por agua es uno de los escenarios más comunes en los seguros personales en los que alguien puede tener que presentarse en persona. Los siniestros comerciales complejos, en particular, requieren una experiencia considerable, que incluye a profesionales de la ingeniería y la contabilidad. Los recursos remotos pueden ayudar, pero solo serían parte de la solución. En tales casos, las políticas y los procesos de las aseguradoras relativos al uso de equipos de protección personal, al distanciamiento social y a la minimización de la interacción pueden ayudar a mantener seguros tanto a los tasadores como a los reclamantes. Aunque la experiencia con una pandemia es relativamente nueva, las prácticas de las aseguradoras y los tasadores ya incluían algunas medidas pertinentes para el entorno de la COVID-19. Al fin y al cabo, los tramitadores de siniestros acuden a las zonas afectadas por desastres para evaluar los daños causados. Las prácticas ya existentes proporcionaron un punto de partida sólido para adaptarse a la tramitación de siniestros durante una pandemia.



