La COVID-19 ha tenido importantes repercusiones en el sector del petróleo y el gas.
La industria debe ahora no solo volverse más resiliente, sino también desempeñar un papel en el esfuerzo mundial por reconstruir mejor.
Estos son tres enfoques que el sector puede adoptar para realizar los cambios necesarios que garanticen un futuro más prometedor.
La industria del petróleo y el gas se ha acostumbrado a enfrentar crisis a lo largo de las décadas; sin embargo, la contracción de la demanda de más de 10 millones de barriles diarios en la primera mitad de 2020 durante el punto álgido de los confinamientos ofreció una muestra de cómo podría ser una nueva referencia. En respuesta, según un análisis de Accenture, la industria ha recortado más de 150 000 millones de dólares en gastos de capital, mientras que la presión de los inversores para mejorar los rendimientos y el desempeño en materia ambiental, social y de gobernanza (ASG) se ha incrementado. Esto demuestra por qué la industria debe centrarse no solo en mejorar la resiliencia empresarial, sino también en responder a las exigencias de las partes interesadas para reconstruir mejor.
La COVID-19 es más que una crisis sanitaria
Más allá de las repercusiones sanitarias y económicas inmediatas de la COVID-19, se están desarrollando en segundo plano graves crisis humanitarias y ambientales. La pandemia ha puesto de manifiesto la vulnerabilidad de algunos grupos dentro de nuestra sociedad, lo que podría echar por tierra años de progreso en cuestiones globales como la pobreza, el hambre y la desigualdad de ingresos, y en los Objetivos de Desarrollo Sostenible (ODS) de la ONU.
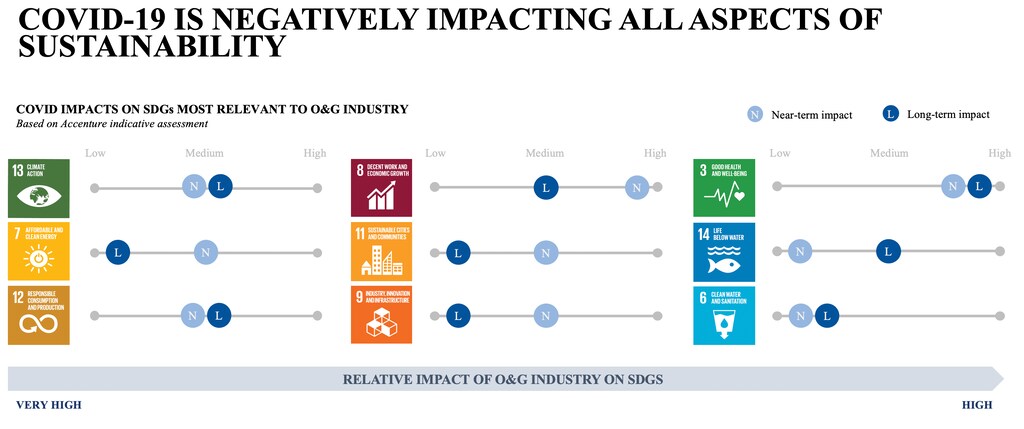
Las cuestiones relacionadas con el clima dominan los cinco principales riesgos globales en los próximos 10 años, según el Informe de Riesgos Globales de este año. Aunque las medidas de confinamiento han provocado reducciones temporales, los niveles de emisiones ya han regresado a los niveles previos a la pandemia a medida que las economías se han reabierto. Sin una caída interanual de las emisiones de gases de efecto invernadero del 7,6 % entre 2020 y 2030, el mundo no estará encaminado a cumplir el objetivo de 1,5 ˚C del Acuerdo de París.
Como resultado de la pandemia y más allá de ella, la conciencia ambiental crece a escala mundial. En las encuestas recientes a consumidores, el 70 % respondió que el cambio climático es tan grave como la COVID-19 a largo plazo, mientras que el 59 % afirmó que evitará las marcas que no demuestren avances en los objetivos que afectan a nuestra sociedad y al planeta.
Además de las preocupaciones ambientales, los países que dependen de los ingresos del petróleo corren un grave riesgo de quedarse atrás en su agenda de desarrollo y en sus programas de bienestar social y, al mismo tiempo, enfrentan crecientes dificultades para responder a la emergencia sanitaria a corto plazo.
Las partes interesadas exigen acción
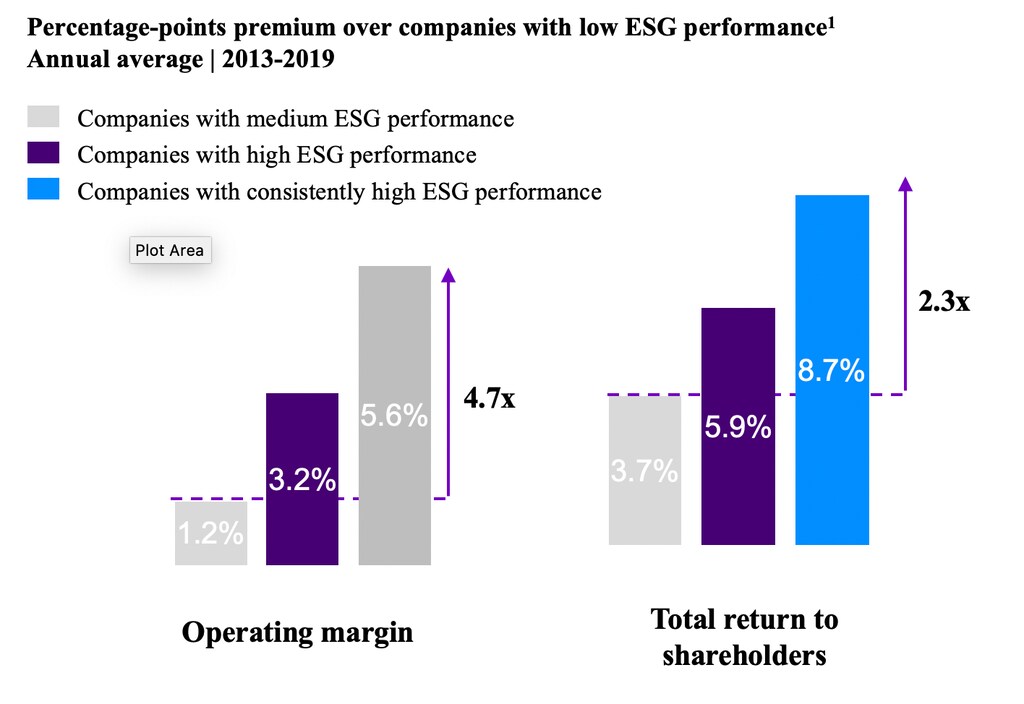
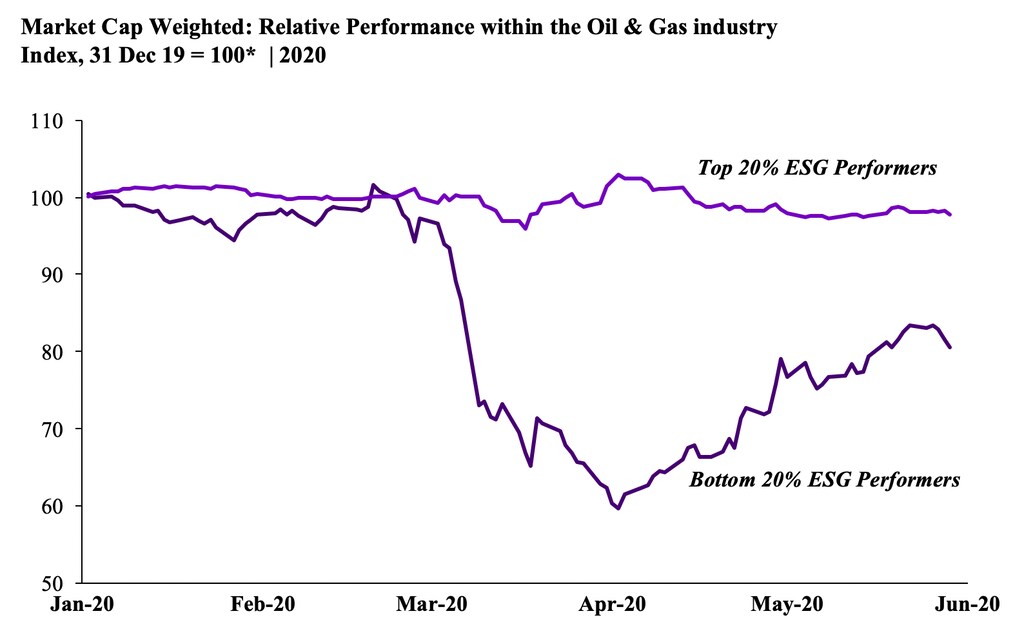
Algunos inversores consideran esta crisis como un punto de inflexión para la inversión ASG. Casi tres cuartas partes de los inversores encuestados en 50 instituciones globales coincidieron en que la COVID-19 probablemente aumentaría la concienciación y las acciones para abordar riesgos de alto impacto, como el cambio climático y la pérdida de biodiversidad. Antes de la crisis, las empresas con calificaciones constantemente altas en desempeño ASG disfrutaban de márgenes operativos 4,7 veces superiores, en promedio, a los de las empresas con calificaciones más bajas. Durante la primera mitad de 2020, esta tendencia se mantuvo, y las empresas con mejor desempeño ASG dentro de la industria del petróleo y el gas superaron de forma constante a las demás. Por tanto, sin medidas concretas en materia de cambio climático y desempeño ASG, la industria del petróleo y el gas corre el riesgo de enfrentar mayores dificultades para captar capital, mientras que la brecha en el costo del capital entre los activos de petróleo y gas y los activos de energía renovable competidores podría ampliarse aún más.
Los gobiernos y las organizaciones internacionales también destacan la importancia de una recuperación sostenible y responsable. A medida que los países pasan de la fase de rescate a la de recuperación, la Unión Europea y países como Alemania están destinando grandes proporciones de los paquetes de estímulo gubernamentales a una recuperación verde y a medidas orientadas a reducir las emisiones de carbono. La situación no es la misma en otras regiones.
Estos son tres enfoques que el sector puede adoptar en su búsqueda por reconstruir mejor:
1. La perspectiva del ecosistema: alianzas intersectoriales para impulsar la transformación sistémica
La industria del petróleo y el gas tiene un papel clave que desempeñar en la transición hacia la energía limpia, y podría explorar alianzas público-privadas y colaboración intersectorial en este contexto. Entre las oportunidades posibles se encuentran las alianzas público-privadas para aumentar la escala y el ritmo de la inversión en infraestructura de bajas emisiones de carbono, como la captura y almacenamiento de carbono y el hidrógeno, así como el desarrollo de clústeres industriales limpios en colaboración con sectores de difícil descarbonización, como el cemento, el acero, los plásticos, los químicos y el transporte pesado. En conjunto, estos sectores representan el 30 % de las emisiones actuales y podrían aumentar hasta el 60 % en 2050 a medida que otros sectores reduzcan sus emisiones.
Las empresas también deben tener en cuenta los efectos sociales de la transición hacia la energía limpia. Los trabajadores y quienes están empleados en la cadena de suministro de combustibles fósiles podrían enfrentar desafíos importantes, como la pérdida de empleos y la necesidad de recualificación. Las alianzas público-privadas deberían procurar reducir las disparidades que surjan de la transición hacia una economía con menos emisiones de carbono.
2. La perspectiva de las operaciones: innovaciones colaborativas para alcanzar objetivos de cero emisiones netas
Aunque algunas de las grandes empresas del petróleo y el gas han anunciado objetivos de cero emisiones netas para 2050, deben superarse varios desafíos técnicos y operativos para reducir progresivamente la intensidad de carbono de las operaciones (como las fugas de metano, la quema en antorcha y los procesos de extracción de energía). Las innovaciones colaborativas y el intercambio de conocimientos pueden ayudar a las empresas del petróleo y el gas a sortear con éxito estos desafíos, al tiempo que mejoran la competitividad en costos y la resiliencia operativa de toda la industria. La adopción de tecnologías de digitalización y automatización, como la cadena de bloques para la trazabilidad de la cadena de suministro, puede ayudar a acelerar los esfuerzos entre empresas y regiones.
Del mismo modo, los centros regionales de intercambio de recursos y logística pueden ayudar a las empresas a reducir la huella ambiental de las operaciones de petróleo y gas y respaldar la estrategia para descarbonizar la logística, al tiempo que aumentan la utilización de activos y maximizan las sinergias operativas. Ya existen ejemplos exitosos de este modelo, como el programa CORAL 2.0 de Petronas, que se ejecutó en Malasia entre 2014 y 2019.
3. La perspectiva de la cartera: captar nuevos grupos de valor que surgen de la transición hacia la energía limpia
La industria del petróleo y el gas ha realizado inversiones en energía limpia, incluidos activos de generación, redes de carga para vehículos eléctricos, tecnologías de carga de baterías, biocombustibles y tecnología de captura y almacenamiento de carbono. Sin embargo, estas inversiones en negocios no principales han sumado acumulativamente menos del 1 % del gasto de capital total de la industria. Aunque la transición energética podría beneficiarse de la experiencia de la industria, las empresas del petróleo y el gas han tenido dificultades para diferenciarse y generar rendimientos superiores. Equilibrar la diversificación con el riesgo y los rendimientos para los accionistas también ha sido un desafío para la industria. No obstante, ejemplos como la transformación acelerada de Ørsted hacia un desarrollador líder de energía eólica marina han puesto de relieve el potencial de crecimiento de las tecnologías de energía limpia y el valor que puede obtenerse al combinar un enfoque de nicho con escala.
¿Qué está haciendo el Foro Económico Mundial en relación con la transición hacia la energía limpia?
La pandemia ha creado desafíos para la industria del petróleo y el gas, pero también le ha brindado la oportunidad de detenerse y reflexionar sobre la acción urgente necesaria para reconstruir mejor, en pro de un futuro más justo, sostenible y resiliente. Para impulsar el Gran Reinicio y atender las necesidades de todas las partes interesadas, la industria del petróleo y el gas debe definir un nuevo contrato social, alineando la sostenibilidad con las estrategias corporativas globales y adoptando un liderazgo responsable. Al hacerlo, este sector tiene la oportunidad de contribuir a la transición energética.



