Una nueva investigación examina, desde una perspectiva histórica, el impacto a largo plazo de las pandemias en la inflación.
Tras la pandemia anterior, la inflación tendencial se ha situado por debajo de su nivel inicial durante casi una década.
Sin embargo, los autores de este artículo sugieren que la pandemia de COVID-19 podría ser diferente.
¿Cómo afectaron las grandes pandemias del pasado a la dinámica de la inflación? Esta columna estima los efectos a largo plazo de las pandemias sobre la inflación tendencial en Europa, utilizando datos históricos desde el siglo XIV. Constatamos que, tras un episodio pandémico, la inflación tendencial cae de forma sostenida por debajo de su nivel inicial durante casi una década. Este efecto depresivo a largo plazo también se observa en los principales países europeos individuales: Francia, Alemania, Italia, los Países Bajos y el Reino Unido. Los autores concluyen analizando por qué los efectos de la pandemia de COVID-19 sobre la inflación podrían desarrollarse de manera distinta esta vez.
¿Cómo evolucionará la dinámica de la inflación tras la pandemia de COVID-19? Esta cuestión ha atraído recientemente mucha atención tanto en los círculos políticos como en los académicos, pero es difícil de responder porque las pandemias combinan perturbaciones de demanda y de oferta que empujan la inflación en direcciones opuestas (Baqaee y Farhi 2020). Además, la magnitud en que la pandemia afecta a la inflación depende, a su vez, de los efectos de histéresis, que dejan cicatrices permanentes en la economía, y de la capacidad de los países para adaptarse a la economía posterior a la pandemia. Aunque la inflación ha repuntado recientemente en algunos países, es probable que esto se deba a factores transitorios. La literatura tampoco ofrece demasiada orientación, ya que se ha centrado sobre todo en el impacto económico a corto plazo de las pandemias (p. ej., Eichenbaum et al., 2020a, 2020b, 2020c; Brinca et al. 2020). Se sabe menos sobre sus posibles efectos a largo plazo.
En nuestro trabajo reciente (Bonam y Smădu 2021) aportamos evidencia sobre los efectos a largo plazo de las pandemias en la inflación tendencial en Europa. Utilizamos datos históricos desde el siglo XIV (de Schmelzing 2020), que abarcan 19 grandes episodios pandémicos y series de inflación de seis países europeos: Francia (1387-2018), Alemania (1326-2018), Italia (1314-2018), los Países Bajos (1400-2018), España (1400-1729, 1800-2018) y el Reino Unido (1314-2018).
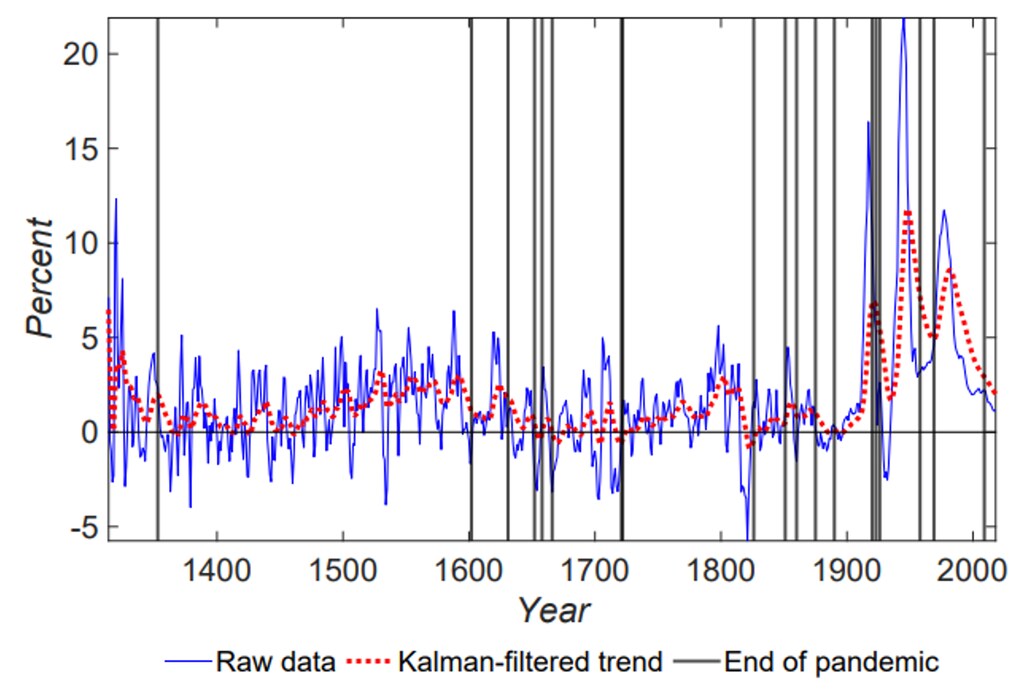
Dado que la inflación agregada europea (Gráfico 1) ha fluctuado intensamente en los últimos siglos, nos centramos en la tendencia de la inflación filtrada mediante el filtro de Kalman. Utilizar esta serie también ayuda a aislar el impacto de las pandemias de las numerosas perturbaciones de corto plazo que afectan a la dinámica de la inflación. Las líneas verticales del Gráfico 1 marcan el final de los grandes episodios pandémicos. Estas fechas proceden de Jordà et al. (2020) (en adelante, ‘JST’), quienes clasifican como grandes pandemias aquellas que provocan al menos 100.000 muertes estimadas.
Gráfico 1 Inflación europea agregada (ponderada por el PIB) y pandemias, 1314-2018
Efectos a largo plazo de las pandemias sobre la inflación tendencial
Nuestro enfoque empírico sigue de cerca el de JST, quienes utilizan un modelo de proyecciones locales para estudiar los efectos de las pandemias sobre el tipo de interés natural. Nuestra principal aportación es que nos centramos, en cambio, en el impacto de las pandemias sobre la inflación tendencial. Como en JST, incluimos una variable ficticia que toma el valor 1 en los años en que termina una gran pandemia. Para controlar otros factores que podrían influir en el comportamiento de la inflación tendencial, incluimos el crecimiento del PIB mundial y una variable ficticia que recoge las guerras con más de 20.000 muertes (todos estos datos proceden de Schmelzing 2020). Además, añadimos diez retardos de estas dos variables de control y de la inflación tendencial.
Constatamos que la inflación tendencial cae de forma significativa por debajo de su nivel inicial durante casi una década (Gráfico 2). Esta caída alcanza su mínimo 13 años después de finalizado el episodio pandémico, momento en el que la inflación tendencial es 0,6 puntos porcentuales inferior a la que habría registrado de no haberse producido la pandemia. Se necesitan unas dos décadas para que la inflación tendencial vuelva a su nivel prepandémico. Este llamativo resultado sugiere que, históricamente, las pandemias han tenido un efecto significativo y duradero sobre la actividad económica.
Gráfico 2 Respuesta de la inflación tendencial en Europa tras un episodio pandémico
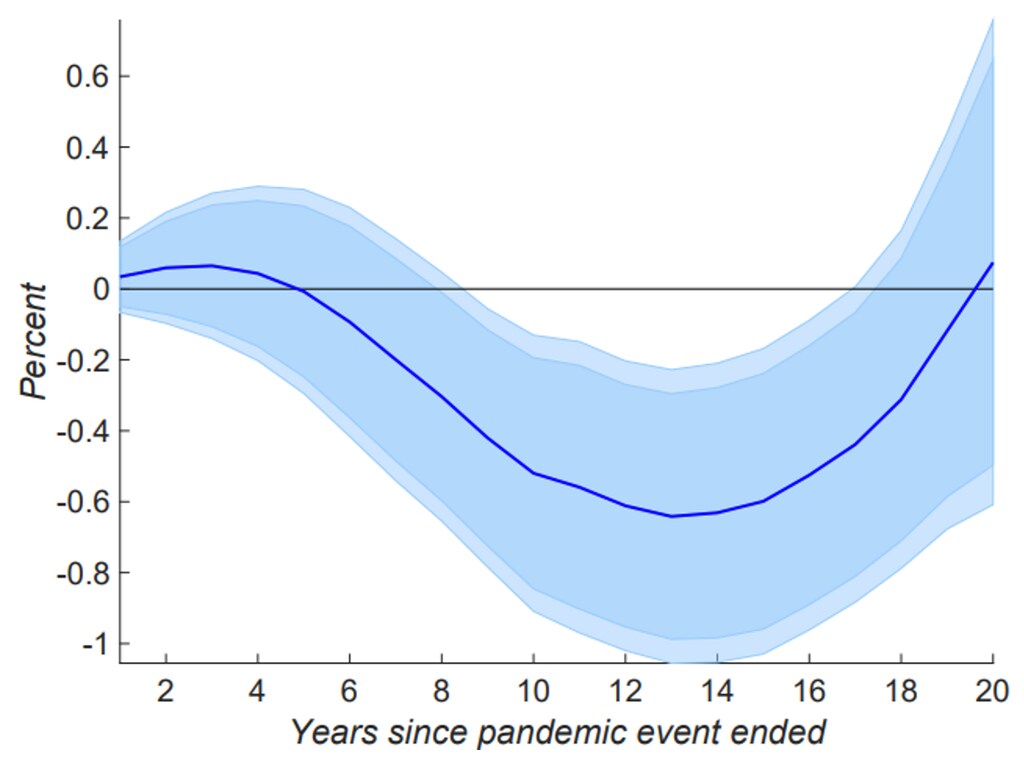
Nota: Las áreas sombreadas representan los intervalos de confianza del 90% y del 95%.
Este efecto depresivo de las pandemias sobre la demanda agregada puede producirse a través de una mayor incertidumbre que incrementa el ahorro precautorio y reduce la demanda de inversión (Stiglitz 2020). Este canal es coherente con Kozlowski et al. (2020), quienes muestran que la pandemia de COVID-19 puede acarrear costes económicos a largo plazo debido al ‘deterioro de las creencias’ (scarring of beliefs), es decir, un cambio persistente en la probabilidad percibida de shocks negativos extremos en el futuro. Además, JST documentan una caída significativa y persistente del tipo de interés natural tras las grandes pandemias, reflejo probablemente de un aumento del ahorro (precautorio) y de un descenso de la demanda de inversión. Por último, si las fricciones nominales y reales dificultan una reasignación eficiente de recursos necesaria para adaptarse a la economía posterior a la pandemia, la productividad podría caer (Bilbiie y Melitz 2020), ejerciendo presión a la baja sobre el producto potencial y, en última instancia, sobre la inflación tendencial.
Aunque nuestro modelo asume coeficientes invariantes en el tiempo, es probable que se produzcan cambios estructurales (incluidos en los regímenes monetario y fiscal) a lo largo de 700 años, lo que podría sesgar nuestros resultados. No obstante, nuestros hallazgos superan varias pruebas de robustez. En primer lugar, la caída a largo plazo de la inflación tendencial tras una pandemia se observa no solo a nivel agregado, sino también en varios grandes países europeos (Gráfico 3), con la excepción de España. En segundo lugar, al dividir los datos según la duración y la gravedad de las pandemias de nuestra muestra, mostramos que cuanto más prolongadas y graves son las pandemias, más pronunciados y persistentes son los efectos negativos asociados sobre la inflación tendencial (Gráfico 4).
Gráfico 3 Respuesta de la inflación tendencial tras un episodio pandémico: resultados por país
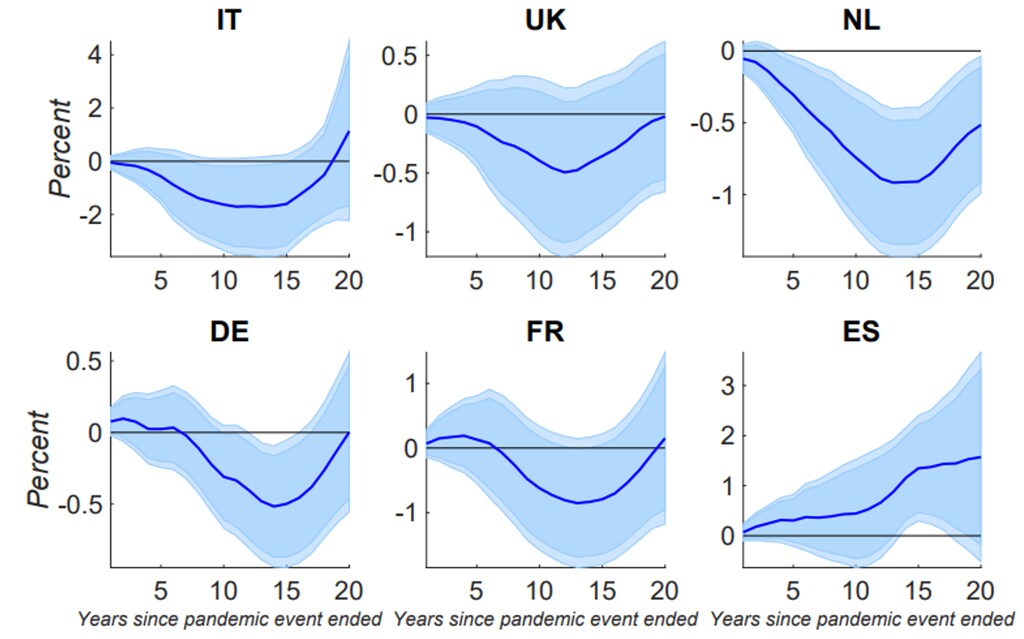
Nota: Las áreas sombreadas representan los intervalos de confianza del 90% y del 95%
Gráfico 4 Respuesta de la inflación tendencial tras un episodio pandémico: condicionada a la duración y la gravedad de la pandemia
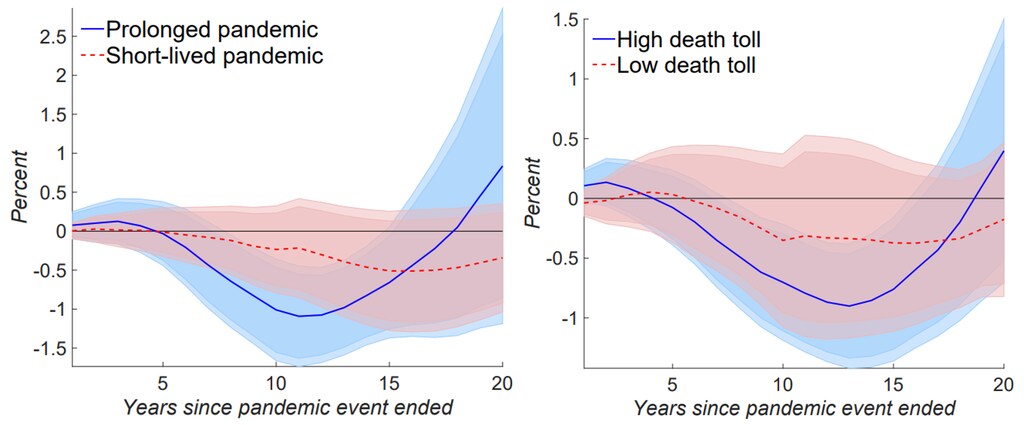
Nota: Las áreas sombreadas representan los intervalos de confianza del 90% y del 95%
Por último, como en JST, comparamos el impacto sobre la inflación tendencial tanto de las pandemias como de las guerras. Como muestra el Gráfico 5, mientras que las pandemias tienden a ejercer un impacto negativo sobre la inflación tendencial, las guerras han ido seguidas históricamente de un aumento persistente de la inflación subyacente. Esta diferencia cualitativa entre el impacto de las guerras y el de las pandemias sobre la inflación confirma que nuestros resultados se explican por las pandemias y no por las guerras. Como sostienen Daly y Chankova (2021), las guerras suelen impulsar la demanda agregada a través de gastos financiados con deuda relacionados con la guerra y la reconstrucción, pero deterioran la oferta agregada por la destrucción de capital físico, alimentando así la demanda de inversión durante los años de posguerra. Asimismo, los gobiernos recurrieron con frecuencia a la impresión de dinero y a la inflación para cubrir los costes bélicos, evitar la emisión de deuda y los posibles repuntes de los tipos de interés (Rockoff, 2015).
Gráfico 5 Respuesta de la inflación tendencial tras un episodio pandémico y bélico
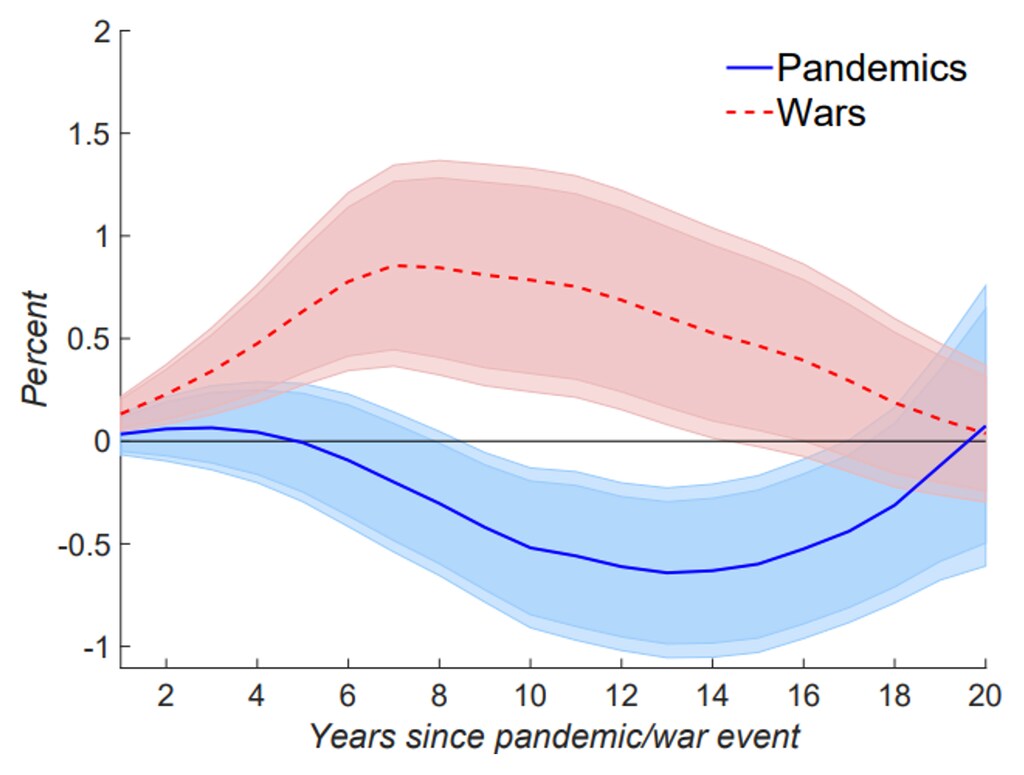
Nota: Las áreas sombreadas representan los intervalos de confianza del 90% y del 95%
Debate
Aunque nuestros resultados no auguran nada bueno para el futuro previsible, la respuesta de la inflación tendencial a la pandemia de COVID-19 podría ser distinta esta vez. En primer lugar, las autoridades fiscales y monetarias han respondido a la pandemia con una contundencia sin precedentes. Los gobiernos de todo el mundo han puesto en marcha medidas de estímulo a gran escala para evitar despidos masivos y quiebras, y para evitar costosas separaciones entre trabajadores y empresas, mientras que la política monetaria ha sido excepcionalmente acomodaticia para impedir un fuerte endurecimiento de las condiciones crediticias y la escasez de liquidez. Es probable que estas políticas hayan aliviado los efectos económicos adversos de la pandemia y que, si se mantienen más allá de la crisis sanitaria, incluso puedan provocar un aumento de la inflación (general). En segundo lugar, la rápida llegada de varias vacunas contra el virus SARS-CoV-2 ya ha permitido que las medidas de confinamiento se retiren gradualmente en muchos países, lo que favorece la recuperación de la actividad económica a medida que los hogares liberan su ahorro y dan salida a la demanda embalsada. En tercer lugar, aunque el cierre de tiendas y lugares de trabajo ha tenido un efecto perjudicial sobre las ventas en algunos sectores, otros se han visto menos afectados, por ejemplo gracias a la posibilidad de teletrabajar o porque las empresas encontraron formas alternativas de llevar a cabo sus actividades (Brinca et al. 2020). La resiliencia del sector empresarial y el impacto asimétrico de la pandemia sobre la actividad económica varían entre países, pero podrían ayudar a suavizar el impacto global sobre la inflación. Por último, las presiones derivadas de las perturbaciones relacionadas con la pandemia y el aumento de los costes de transporte y embalaje (reflejo del fuerte encarecimiento de las materias primas) podrían acabar trasladándose a los consumidores, sobre todo si las empresas no pueden permitirse seguir reduciendo sus márgenes. Mientras la pandemia de COVID-19 siga desarrollándose, es demasiado pronto para determinar qué factores acabarán dominando la dinámica de la inflación.
Nota de los autores: Las opiniones expresadas son las de los autores y no representan necesariamente las opiniones del De Nederlandsche Bank ni del Eurosistema.
Referencias
Baqaee, D y E Farhi (2020), “Supply versus demand: Unemployment and inflation in the Covid-19 recession”, VoxEU.org, 29 de junio.
Bilbiie, F O y M J Melitz (2020), “Aggregate-demand amplification of supply disruptions: The entry-exit multiplier”, NBER Working Paper 28258.
Bonam, D y A Smădu (2021), “The long-run effects of pandemics on inflation: Will this time be different?”, Technical report.
Brinca, P, J B Duarte y M Faria-e Castro (2020), “Measuring sectoral supply and demand shocks during COVID-19”, VoxEU.org, 17 de junio.
Cirillo, P y N N Taleb (2020), “Tail risk of contagious diseases”, Nature Physics 16(6): 606–613.
Daly, K y R Chankova (2021), “Inflation in the aftermath of wars and pandemics”, VoxEU.org, 15 de abril.
Eichenbaum, M S, S Rebelo y M Trabandt (2020a), “Epidemics in the Neoclassical and New Keynesian models”, NBER Working Paper 27430.
Eichenbaum, M S, S Rebelo y M Trabandt (2020b), “The macroeconomics of epidemics. NBER Working Paper 26882.
Eichenbaum, M S, S Rebelo y M Trabandt (2020c), “Epidemics in the Neoclassical and New Keynesian Models”, NBER Working Paper 27430.
Eichenbaum, M S, S Rebelo y M Trabandt (2020), “The trade-off between economic and health outcomes of the COVID-19 epidemic”, VoxEU.org, 20 de julio.
Jordà, Ò, S R Singh y A M Taylor (2020), “The longer-run economic consequences of pandemics”, VoxEU.org, 8 de abril.
Martín-Aceña, P, E Martínez-Ruiz y P Nogues-Marco (2012), “Floating against the tide: Spanish monetary policy 1870-1931”, en The Gold Standard Peripheries, Springer, pp. 145-173.
Rockoff, H (2015), “War and inflation in the United States from the revolution to the first Iraq War”, NBER Working Paper 21221.
Schmelzing, P (2020), “Eight centuries of global real interest rates, r-g, and the ’suprasecular’ decline, 1311-2018”, Bank of England Staff Working Paper 845.
Stiglitz, J E (2020), “The pandemic economic crisis, precautionary behavior, and mobility constraints: An application of the dynamic disequilibrium model with randomness”, NBER Working Paper 27992.
Notas finales
1 En una entrevista reciente, Fabio Panetta, miembro del Comité Ejecutivo del BCE, afirmó que no hay evidencia de un «aumento sostenido de las presiones inflacionistas».
2 Excepciones notables son Jordà et al. (2020), que estudian los efectos a largo plazo de las pandemias sobre el tipo de interés natural, y Kozlowski et al. (2020), que estudian los efectos de deterioro de las creencias a largo plazo de la pandemia de COVID-19.
3 Disponible en el repositorio de datos del Banco de Inglaterra.
4 Los datos sobre el número de muertes proceden de Cirillo y Taleb (2020).
5 También utilizamos una variable ficticia para los años que marcaban el inicio o la mitad de una gran pandemia. Los resultados con estas convenciones alternativas de temporalidad son similares a nuestros resultados principales.
6 Los datos de España comienzan en el siglo XIX y cubren solo 11 pandemias, lo que puede explicar en parte las diferencias en la respuesta de la inflación. Además, España es el único país de nuestra muestra que nunca adoptó el patrón oro, lo que provocó que el tipo de cambio de la peseta fluctuara, a veces de forma acusada, frente a otras monedas vinculadas al oro (Martín-Aceña et al. 2012).



