El impacto de los anteriores estímulos económicos de China ha sido siempre aumentar la capacidad de generación eléctrica.
La caída provocada por la COVID-19 podría llevar a China a fomentar la inversión en energía a carbón.
Explicamos por qué sería un error, tanto desde el punto de vista económico como ambiental.
El brote de coronavirus ha asestado un golpe significativo a la economía china. La gravedad de este impacto dependerá no solo de la magnitud y la profundidad del brote, sino también de la respuesta del gobierno. Explicamos por qué China debería evitar las inversiones en energía a carbón al estimular la economía una vez contenida la COVID-19.
La COVID-19 corre el riesgo de flexibilizar la planificación de la energía a carbón
Los anteriores paquetes de estímulo de China y su proceso de políticas de plan quinquenal (FYP) han dado lugar históricamente a un aumento significativo de la infraestructura de generación térmica, y durante décadas esto tuvo sentido. Desde 1980, el crecimiento económico de China ha promediado un 10% al año. Si una economía crece un 10% al año, como ha ocurrido en China durante las últimas dos décadas, la naturaleza compuesta de ese crecimiento significa que la economía se duplica cada siete años. Estas realidades han hecho que, a menudo, tuviera sentido que China construyera primero la infraestructura de generación y planteara las preguntas más tarde.
Sin embargo, los días en que China podía crecer a un ritmo rápido acumulando capital, con la certeza de que ese capital generaría altos rendimientos, han terminado. La próxima fase del crecimiento económico de China deberá basarse en el uso eficiente de los recursos. Las reformas del sector energético resultarán decisivas para mejorar la eficiencia en el uso de recursos de China, y deberán diseñarse y aplicarse de manera que creen un sector eléctrico seguro, solvente y eficiente.
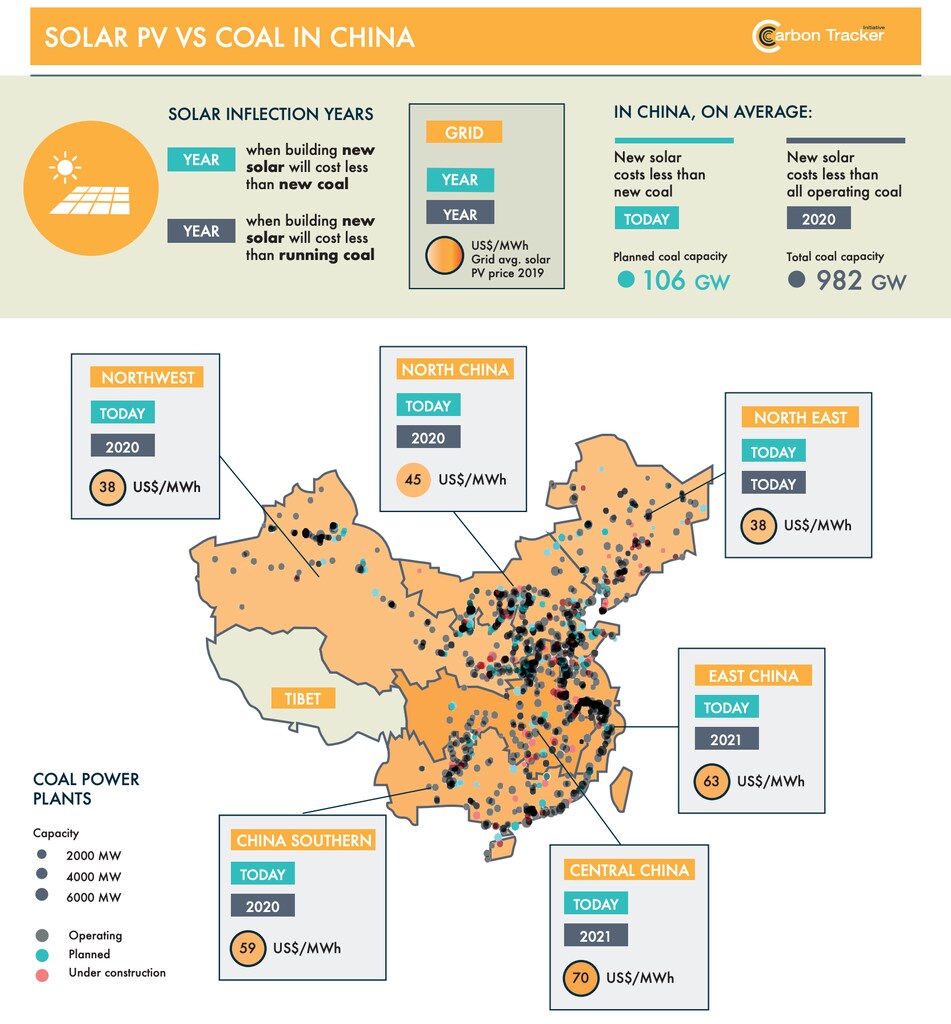
Al margen de la COVID-19, la reciente circular emitida por la Administración Nacional de Energía de China en el contexto del 14.º plan quinquenal indica que el gobierno chino está dispuesto a flexibilizar las inversiones en energía a carbón. China ya cuenta con 99.7 GW de capacidad de carbón en construcción y otros 106.1 GW de capacidad en distintas fases del proceso de planificación. La caída económica provocada por la COVID-19 corre el riesgo de flexibilizar aún más el proceso de planificación de las inversiones en energía a carbón. Carbon Tracker recomienda que China cancele de inmediato toda la capacidad en construcción y planificada. Esta recomendación se basa en la conclusión de que alrededor del 70% de la flota de centrales de carbón en operación de China cuesta más en funcionamiento que construir nueva energía eólica terrestre o solar fotovoltaica a escala de red.
Miles de millones de capital y de carbono ya en riesgo
Según el análisis de Carbon Tracker, la capacidad planificada y en construcción mencionada anteriormente en China tiene un coste de capital estimado de 158 000 millones de dólares y podría producir 23 000 millones de toneladas de CO2 si se construye y opera durante su vida útil. Dado que esta capacidad entrará en un mercado ya sobreabastecido, es inevitable que estos activos se enfrenten a un importante riesgo de activos varados.
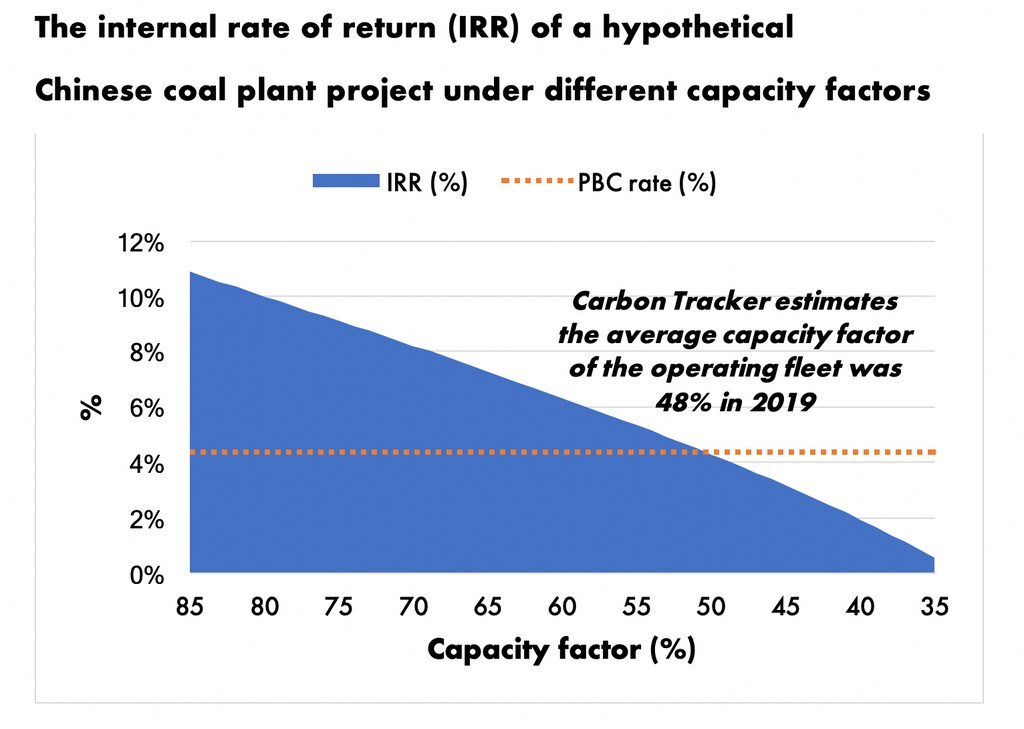
El proceso de volcar capital en activos infrautilizados no puede continuar indefinidamente. En algún momento, la tasa de rendimiento se vuelve tan baja que no se pueden cumplir las obligaciones de deuda. Los rendimientos decrecientes deberían ser una preocupación seria para los responsables de las políticas chinas. Para ilustrar cómo las inversiones en energía a carbón serán menos eficientes y perderán viabilidad con niveles más bajos de utilización, la siguiente figura compara la tasa de rendimiento y los costes de generación con distintos factores de capacidad de una inversión ilustrativa en una central de carbón en China. Dado que una parte de los costes operativos de una central de carbón son fijos, un factor de capacidad menor significa que los costes fijos de operación y mantenimiento se reparten entre un número menor de horas de operación. Esto, a su vez, reduce progresivamente la tasa de rendimiento del proyecto.
En teoría, una vez que la tasa de rendimiento es inferior al coste de capital, el proyecto se vuelve inviable. La tasa de préstamo oficial vigente del Banco Popular de China (PBC) es del 4.35%. Manteniendo todo lo demás igual, no solo disminuye la tasa de rendimiento de las inversiones en centrales de carbón, sino que también se reduce su viabilidad financiera frente a las alternativas bajas en carbono. Si China avanza con la capacidad planificada y en construcción mencionada anteriormente, es probable que las tasas de utilización se sitúen por debajo de la tasa de préstamo del PBC, lo que someterá al sistema financiero del país a una presión adicional por el riesgo de impagos a gran escala. Carbon Tracker estima que el factor de capacidad medio de la flota de centrales de carbón en operación es del 48%, lo que significa que la capacidad planificada y en construcción podría entrar en el mercado de forma inviable si los responsables de las políticas no retiran con rapidez las unidades más antiguas e ineficientes.
El cambio climático es un desafío de formación de capital que China está bien posicionada para superar
El mundo está sobreinvirtiendo actualmente en un conjunto de clases de activos de riesgo, como las centrales de carbón, mientras infrainvierte en las tecnologías de reducción de emisiones necesarias para alinear nuestras economías con los objetivos de temperatura fijados en el Acuerdo de París. La gobernanza autoritaria de China significa que puede desplegar capital de forma eficaz y hacerlo de un modo que no frena la innovación. Una vez contenida la COVID-19, es probable que el gobierno chino responda con convicción para reducir el daño económico causado. De hecho, el PBC ya ha inyectado 170 000 millones de dólares en liquidez para tranquilizar a los mercados. China debe aprovechar esta oportunidad y actuar frente al riesgo desplegando el capital de estímulo de forma eficiente y evitando invertir en energía a carbón, que es económicamente redundante y ambientalmente desastrosa.



