Para rediseñar una jubilación que genere la resiliencia financiera necesaria para vidas más largas, el Foro Económico Mundial y Mercer han elaborado una lista de verificación de diez puntos para rediseñar la jubilación.
Salvaguardar el bienestar financiero requiere una visión integral de la persona. Esto implica considerar sus activos tangibles (incluidos los ahorros y la propiedad), pero también activos menos tangibles, como la salud, las competencias y la preparación profesional para trabajar más tiempo.
También requerirá esfuerzos coordinados entre los grupos de partes interesadas, incluidos los particulares, los empleadores, los proveedores de servicios financieros y los gobiernos.
Mucho todavía nos divide nos separan la raza, el género, la capacidad, la educación, los ingresos y la política; incluso la enfermedad puede elegir a sus víctimas principales, como ha demostrado la COVID-19. Pero aún hay algo que nos une: el envejecimiento. La edad colectiva del mundo está aumentando a un ritmo sin precedentes. Los avances en la atención sanitaria han contribuido a la longevidad, hasta el punto de que ya hablamos de la vida de 100 años. Pero, por mucho que debamos celebrar este aumento de la longevidad, persiste una brecha importante: cómo será financieramente segura la vida de 100 años.
Incluso antes de la COVID-19, la forma en que las sociedades y las personas se preparaban para la jubilación no estaba diseñada para nuestra realidad demográfica actual. De media, las personas sobreviven a su dinero entre ocho y 20 años; las mujeres, en particular, se encuentran en el extremo más perjudicado de esta escala, con vidas más largas y ahorros para pensiones un 40 % inferiores a los de los hombres.
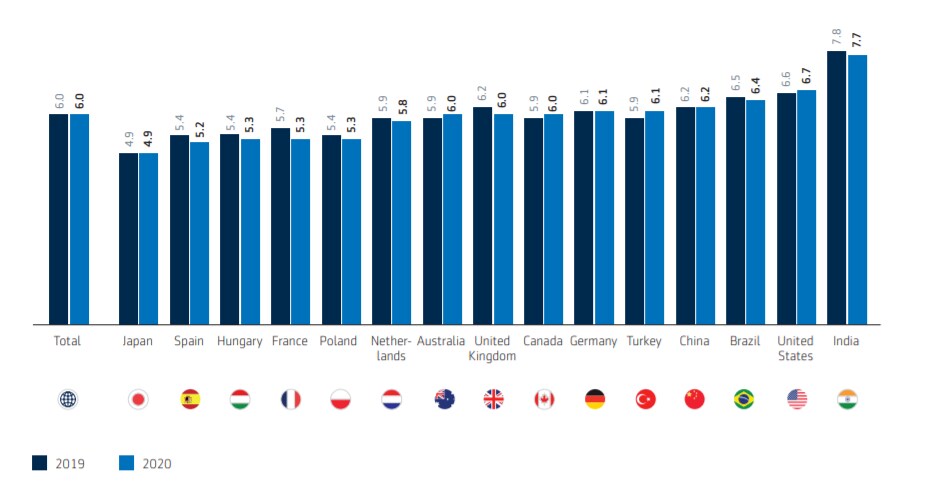
Las arcas públicas están bajo presión, lo que genera desafíos sin precedentes para los sistemas de pensiones gubernamentales. Esto se refleja en el Índice Anual de Preparación para la Jubilación de Aegon (ARRI, por sus siglas en inglés), que estudia las actitudes y los comportamientos mundiales relacionados con la planificación de la jubilación y clasifica la preparación para la jubilación de los países en una escala de 0 a 10.
Desde 2012, la media mundial del ARRI ha oscilado entre una puntuación de 4,9 y 6,0, lo que indica un bajo nivel de preparación. En 2020, nueve de los 15 países encuestados obtuvieron 6,0 o menos, y ninguno superó 8,0 (lo que indica un nivel alto de preparación).
La pandemia solo agrava estas tendencias, golpea el empleo, somete a presión a los sistemas sanitarios y reduce aún más los presupuestos gubernamentales, sin un final a la vista para muchos. El impacto económico de la COVID-19 ha trastocado la planificación de la jubilación, mientras los mercados de inversión retroceden, los tipos de interés siguen en mínimos históricos y las empresas reducen los dividendos en los que se sustentan las pensiones.
Como vimos durante la crisis financiera de 2008, una de cada diez organizaciones suspendió las aportaciones equivalentes a las pensiones, y sabemos por aquella crisis que, para muchas personas, sus finanzas nunca se recuperaron por completo. En algunos países se han concedido mayores libertades para retirar antes fondos de pensiones, pero esto equivale a desvalijar a Pedro para pagar a Pablo. En Estados Unidos, algunas estimaciones sugieren que más de la mitad de los estadounidenses tendrán que retrasar en última instancia su jubilación debido a retiradas de inversiones y a la reducción de las aportaciones.
Entonces, ¿cómo podemos empezar a revertir estas tendencias y rediseñar una jubilación que genere la resiliencia financiera necesaria para vidas más largas? El Foro y Mercer se han asociado este año para explorar respuestas a esa pregunta. Nuestra investigación ha integrado las aportaciones de casi 200 expertos de más de 120 organizaciones mundiales. Mediante una metodología de design thinking, profesionales de la salud, expertos financieros, emprendedores, inversores, actuarios, profesionales de recursos humanos, personas jubiladas y académicos han aportado su sabiduría para idear soluciones prácticas para personas reales.
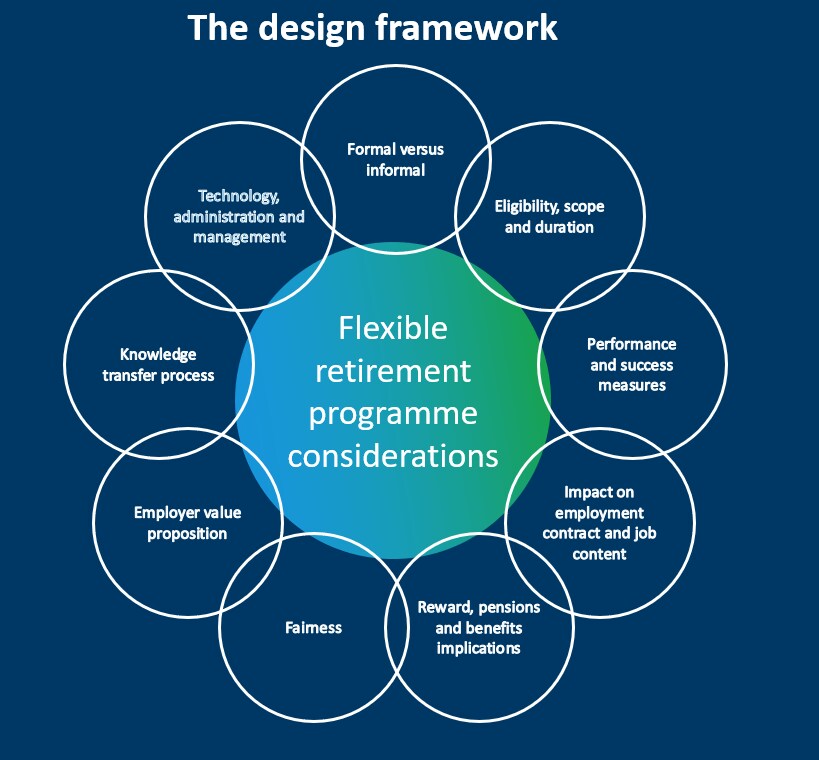
¿La conclusión clave? Debemos rediseñar la jubilación creando nuevas formas de alcanzar la resiliencia financiera: formas que funcionen a través de las divisiones y se adapten a circunstancias personales, a menudo muy diferentes entre sí. Proponemos una nueva vía que ofrezca equidad, flexibilidad y libertad de elección para todos. Hemos destilado las aportaciones de nuestra investigación y del marco de diseño emergente en una lista de verificación de diez puntos para el éxito, con acciones necesarias en cuatro grupos de partes interesadas:
Usted
1. Descubra fuentes creativas de ingresos adicionales que puedan apoyarle en la etapa posterior de la vida: dé clases si puede, participe en la economía colaborativa, fabrique cosas.
2. Mejore sus conocimientos financieros para poder planificar con confianza: no deje los resultados financieros al azar.
3. Su salud y sus competencias sustentan su capacidad para trabajar, ganar y ahorrar: invierta en ellas.
Empleadores
4. Cree modelos de trabajo y jubilación más flexibles para que las personas puedan trabajar, ganar y ahorrar en la etapa posterior de la vida para complementar las pensiones bajas.
5. Los empleados confían en que usted les ayude a jubilarse bien - promueva programas de bienestar que incluyan apoyo y formación física, mental y financiera, para merecer esa confianza y desarrollar empleados resilientes.
6. Facilite revisiones periódicas a mitad de la vida y de forma continuada para que las personas puedan evaluar su resiliencia financiera a corto, medio y largo plazo, con tiempo para encarrilarla.
Proveedores de servicios financieros
7. Facilite a las personas la comprensión de su situación financiera total. La resiliencia financiera significa ser capaz de sobrevivir a escenarios a corto, medio y largo plazo.
8. Rediseñe herramientas y productos financieros adecuados a cada edad teniendo la edad en mente – recuerde que nadie se considera mayor. El acceso a estos recursos vitales es clave.
Gobiernos
9. Aumente el nivel de conciencia sobre las implicaciones financieras de la longevidad; asegure que los marcos normativos de empleo y pensiones respalden el trabajo flexible y la jubilación flexible. Esto implica permitir cobrar la pensión mientras se sigue trabajando, y cobrarla antes o después según las circunstancias personales.
10. Imponga sanciones más severas por discriminación por edad: demasiados trabajadores mayores quedan excluidos de la fuerza laboral por motivos de edad. La resiliencia financiera nunca se logrará si las personas no pueden trabajar, ganar y ahorrar.
¿Qué está haciendo el Foro Económico Mundial para combatir el Alzheimer?
Mucho se desconoce sobre cómo será nuestro mundo posterior a la COVID-19, pero hay una certeza: no podremos rediseñar la jubilación con una solución milagrosa, como un simple ajuste de los sistemas de pensiones, la creación de un nuevo producto financiero o una campaña para aumentar la educación financiera.
Salvaguardar el bienestar financiero a lo largo de una vida más larga requerirá adoptar una visión integral de la persona. Esto implica considerar sus activos tangibles (incluidos los ahorros y activos como la propiedad), pero también activos menos tangibles, como su salud, sus competencias y su preparación profesional para trabajar más tiempo.
También requerirá esfuerzos coordinados entre los grupos de partes interesadas, cada uno con un papel fundamental. La investigación no es exhaustiva y existen muchas más recomendaciones, pero esta lista rápida de acciones es un buen punto de partida para la compleja tarea de rediseñar la jubilación para el futuro.



