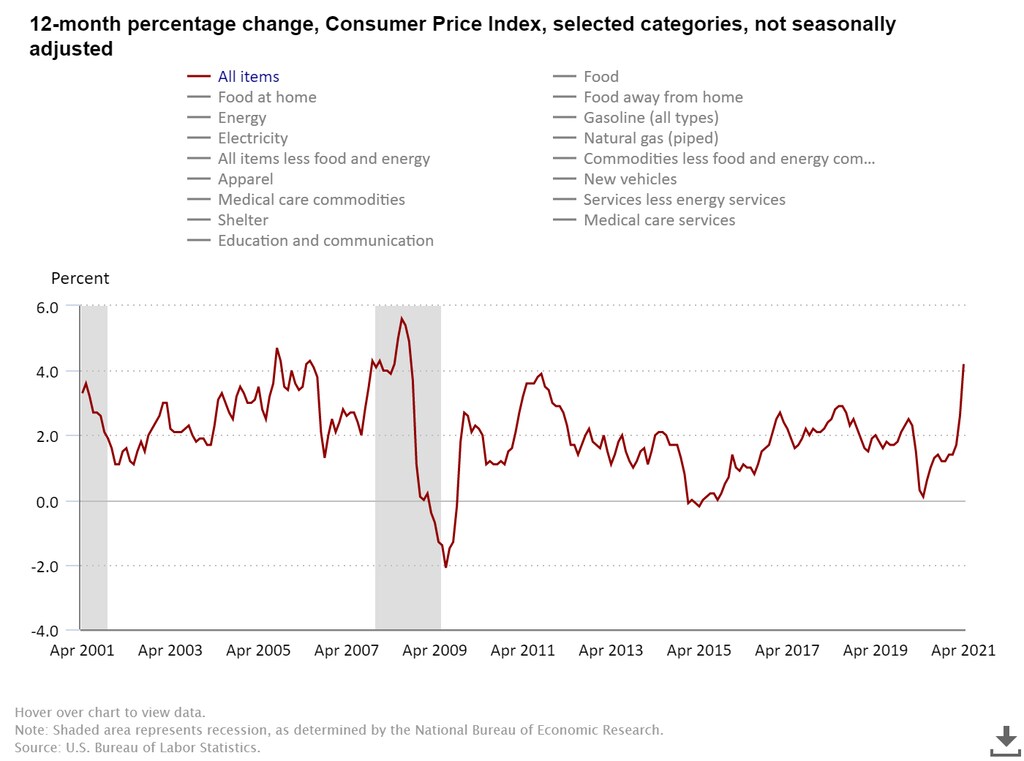
La inflación subió al 4,2 % en EE. UU. en abril, el mayor incremento interanual desde septiembre de 2008.
Sorprendió a los economistas, aunque muchos habían advertido de que los aumentos de precios seguirían a los programas de estímulo del Gobierno ante la COVID-19 y a las intervenciones de la Reserva Federal.
Según Jeremy Siegel, profesor de finanzas de Wharton, es posible que la Reserva Federal no tenga más remedio que subir los tipos de interés.
El último aumento de la tasa de inflación, hasta el 4,2 % en abril de 2021, ha alimentado las expectativas de que la Reserva Federal podría subir los tipos de interés y endurecer la política monetaria. El aumento del índice de precios al consumidor para todos los artículos es el mayor incremento interanual desde el 4,9 % registrado en septiembre de 2008, según la Oficina de Estadísticas Laborales de EE. UU. (BLS, por sus siglas en inglés) informó a principios de este mes.
En los últimos tiempos, la Reserva Federal se ha mostrado dispuesta a tolerar una inflación más alta, pero esa postura podría cambiar ante el ritmo inesperado de los aumentos de precios en los datos más recientes. «La Fed envió mensajes bastante claros y contundentes durante el último año, o algo así, de que no se dejará disuadir por los signos de inflación, y de que va a mantener una política monetaria laxa y los tipos [de interés] bajos», afirmó el profesor de finanzas de Wharton Itay Goldstein en una entrevista en el programa de radio Wharton Business Daily de SiriusXM. (Escuche el pódcast en la parte superior de esta página.)
Esa postura podría cambiar ahora, ya que los datos de inflación de abril «fueron bastante alarmantes», continuó Goldstein. «Nadie esperaba realmente que la cifra de inflación fuera tan alta. Así que ahora empezamos a ver más expectativas de que quizá la Fed acabe actuando y empiece a subir los tipos y a endurecer la política monetaria.» El tipo de interés objetivo de los fondos federales sirve de referencia para los tipos de interés bancarios y se sitúa actualmente en el rango del 0 % al 0,25 %. La Reserva Federal ha declarado que prevé mantener su tipo de interés de referencia cerca de cero hasta 2023.
Según Jeremy Siegel, profesor de finanzas de Wharton, es posible que la Fed no tenga más remedio que subir los tipos. Siegel ha hablado sobre la amenaza de la inflación creciente durante el último año, incluso en Behind the Markets, el programa que copresenta en SiriusXM, y en otros medios en entrevistas en los medios. «Podríamos tener una inflación significativa en 2021 y 2022, lo que supondría un aumento acumulado de alrededor del 15 % al 20 % del nivel de precios», afirmó. «No tendremos la inflación crónica de los años setenta. La Fed se verá obligada a subir los tipos. El estímulo de [el presidente Joe] Biden, sumado al estímulo del año pasado y a la expansión monetaria, ha creado una grave situación inflacionista. Pero la economía seguirá siendo sólida.»
La Fed se verá obligada a subir los tipos.
Jeremy Siegel
Al explicar un posible cambio en el enfoque de la Fed, Goldstein se refirió a los recientes comentarios del presidente de la Fed, Jerome Powell, según los cuales el banco central no tiene necesariamente como objetivo una inflación del 2 %, sino que quiere ver un 2 % de media durante un periodo de tiempo. Según Powell, la Fed observa «una amplia gama de condiciones financieras», en lugar de una sola medida, en marzo de 2021 entrevista con el The Wall Street Journal.
«[Los comentarios de Powell] indicaban que, aunque [la inflación] supere temporalmente el 2 %, no vamos a cambiar la política monetaria», afirmó Goldstein. «Así que se esperaba que la Fed se mantuviera en esa postura, que mantuviera los tipos bajos y la política monetaria laxa.»
Margen para endurecer
Powell había dejado abierta la puerta a endurecer la política monetaria si fuera necesario. «Si las condiciones cambian de forma significativa, el comité [que fija los tipos de la Fed] está preparado para utilizar las herramientas de que dispone para favorecer el logro de sus objetivos», afirmó Powell en la The Wall Street Journal entrevista.
Más tarde, en abril, Powell reiteró en una carta dirigida al senador republicano por Florida Rick Scott que la Fed intervendría si la tasa de inflación se mantenía por encima del 2 % durante un periodo prolongado, según informó Reuters. «Si el avance hacia nuestros objetivos de empleo e inflación se ralentiza, mantendremos una postura muy acomodaticia durante más tiempo», escribió Powell en la carta. «Por el contrario, si el avance resulta más rápido, es probable que los ajustes de la postura de la política se produzcan antes.»
Aunque el ritmo al que aumentó la inflación en abril sorprendió a los economistas, muchos habían advertido de que los aumentos de precios seguirían a los programas de estímulo del Gobierno ante la COVID-19 y a las intervenciones de la Reserva Federal.
Desde marzo de 2020, se han puesto en marcha casi 10 billones de dólares en programas de alivio por el coronavirus entre la administración Trump y la administración Biden. Entre ellos figura un programa CARES de 2,2 billones de dólares de marzo de 2020, un programa de 900 000 millones de dólares de diciembre de 2020, y tres programas de la administración Biden por un total de más de 6 billones de dólares.
En abril se produjeron fuertes subidas de precios en todos los ámbitos, salvo en la energía. El índice de precios al consumidor de coches y camiones usados subió un 10 %, lo que supuso el mayor aumento mensual desde que se inició la serie en 1953, y representó más de un tercio de todos los artículos, con ajuste estacional, según indicó la BLS. Otros índices que tuvieron «un gran impacto en el aumento general» fueron los de alimentación, vivienda, tarifas aéreas, ocio, seguro de vehículos de motor y mobiliario y funcionamiento del hogar.
Las tendencias de la inflación han desafiado la sabiduría del mercado en otros momentos trascendentales. «[Después de] la crisis de 2008 y de todos los estímulos y la flexibilización cuantitativa que siguieron, siempre hubo la preocupación de que la inflación repuntara como consecuencia de ello», afirmó Goldstein. «Y nada de eso ocurrió: no tuvimos inflación.» La tasa de inflación de EE. UU. se había disparado del 1,3 % en octubre de 2006 al 5,6 % en julio de 2008, antes de caer aún más bruscamente hasta el -2,1 % en julio de 2009; desde entonces se ha mantenido en gran medida por debajo del 3 %, según los datos de la BLS.
Esta vez, se esperaba que la economía fuera capaz de absorber los fondos de estímulo por el coronavirus y que «quizá no corramos ningún peligro real de inflación», afirmó Goldstein. Señaló que, aunque EE. UU. ha tenido episodios de inflación en el pasado, «ha pasado mucho tiempo» desde la última vez.
«Hubo este debate: [en el que] las personas que pensaban que no íbamos a ver inflación tuvieron la ventaja durante un tiempo, pero luego, sin duda, los nuevos datos fueron un auténtico choque», afirmó Goldstein. «Ahora todo el mundo [espera] a ver qué ocurrirá a continuación: si se trata de un cambio simplemente temporal o más persistente.»
Un periodo de ajuste
La forma en que se desarrolló la inflación en episodios anteriores quizá no ofrezca pistas sobre su comportamiento en la crisis del coronavirus, que es «bastante distinta» de la crisis financiera de 2008-2009, señaló Goldstein. «En este momento, existen grandes desequilibrios entre la oferta y la demanda de diversos bienes. Por un lado, hay una demanda acumulada de coches y viajes y cosas por el estilo. Por otro, debido a diversas fricciones en la cadena de suministro y en la contratación, se observan problemas de oferta. Y [esos problemas] están empujando los precios al alza. Además, está el estímulo de todo el Gobierno y la política monetaria, que puede impulsar cierta inflación.»
Goldstein describió los tiempos actuales como «un periodo de ajuste» en múltiples frentes, incluidos la oferta y la demanda de bienes y los precios de los bienes, así como el mercado laboral. El último informe de empleo de abril mostró un aumento de 266 000 empleos, muy por debajo de lo previsto. Señaló que algunas medidas introducidas durante la pandemia «dan a la gente incentivos para no volver al trabajo», como las transferencias directas de efectivo y la ampliación de las prestaciones por desempleo. Otros factores también limitan el empleo más elevado: «Todavía no tenemos clases presenciales completas en muchos lugares, lo que restringe a los padres y su flexibilidad para trabajar.»
Sobre todo, persiste la incertidumbre sobre la dirección y el ritmo de la pandemia. «¿Estamos realmente fuera de peligro y en condiciones de avanzar?», se preguntó Goldstein. «Todo esto sigue en el aire, y se ve en diversos datos, como los precios y el desempleo, que son extremos y sorprendentes de muchas maneras.»



