Las proyecciones mundiales para 2050 son asombrosas: 1.600 millones de personas de 65 años o más y un déficit de 400 billones de dólares en ahorros para la jubilación. Eso supone un déficit de 250.000 dólares para la persona jubilada promedio, que tendrá dificultades para pagar gastos básicos como la vivienda, la alimentación y la atención sanitaria.
Nuestra población de edad avanzada merece algo mejor. Mucho mejor.
La buena noticia es que ahora existe consenso entre las naciones sobre que los fenómenos gemelos del rápido envejecimiento y la longevidad amenazan por igual a las economías desarrolladas y emergentes. También se reconoce que, debido a las realidades demográficas, los sistemas tradicionales de jubilación «de reparto» ya no pueden ser la única fuente de ingresos adecuados durante la jubilación.
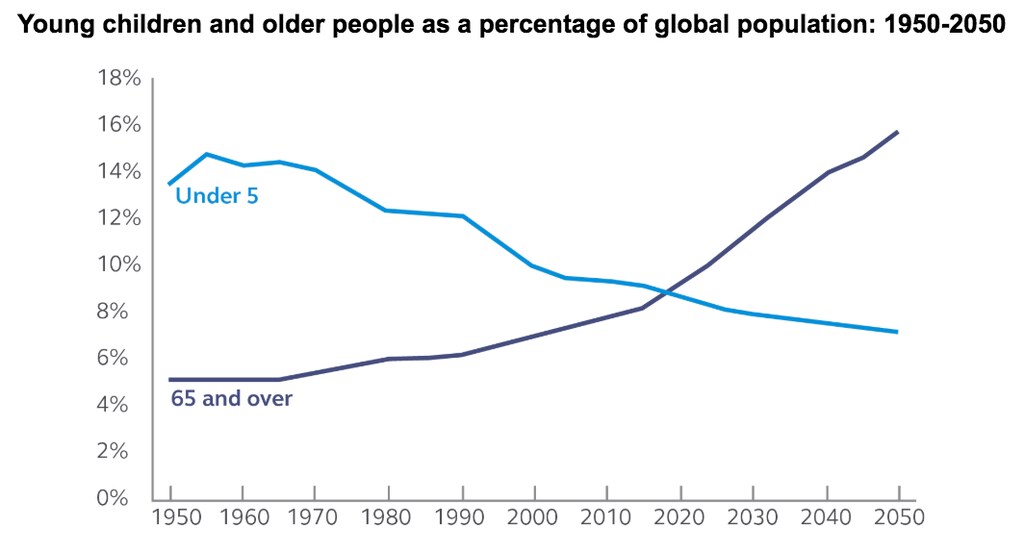
Sin embargo, los gobiernos están respondiendo cada vez más a este desafío. Japón, que alberga a la población más envejecida del mundo, acogerá el G20 el próximo año, y el envejecimiento mundial figurará en el orden del día oficial. Muchos países, entre ellos India, Chile y China, están abordando la reforma de las pensiones.
Pero los gobiernos no pueden resolverlo por sí solos, especialmente si se tienen en cuenta los efectos exponenciales de otras dos tendencias:
- En 1950, menos del 30 % de la población mundial vivía en ciudades. Hoy, el 55 % vive en ciudades; se prevé que esta mayoría aumente hasta el 68 % en 2050. Esta urbanización debilita el apoyo familiar tradicional a las personas mayores y, al mismo tiempo, impone nuevas e importantes cargas de infraestructura a las finanzas públicas.
- Mientras tanto, el aumento del trabajo informal deja a grandes cantidades de personas sin protección de las pensiones tradicionales vinculadas al empleo. La informalidad se ha extendido a cerca del 40 % de los trabajadores en Chile y el 85 % en India. Es probable que el crecimiento de la economía de trabajos esporádicos someta a los sistemas de pensiones a una presión aún mayor y ponga en peligro la seguridad financiera a largo plazo de millones de personas.
Al igual que el cambio climático, la crisis del envejecimiento excede la capacidad de los gobiernos o de la industria privada para afrontarla por sí solos. Pero no debemos sentirnos abrumados. Podemos dividir el problema en componentes manejables a partir de objetivos claros.
Debemos colaborar de inmediato para lograr dos resultados:
1. Ampliar el número de trabajadores cubiertos por pensiones.
2. Aumentar los ahorros a largo plazo de tantas personas como sea posible.
Esto exige avances en inclusión financiera, tecnología y educación financiera. Ya se están logrando avances en estas tres áreas en todo el mundo. El verdadero éxito requiere una colaboración genuina entre todas las partes interesadas, aunque a menudo trabajamos con relativo aislamiento. ¿Y si uniéramos fuerzas para resolver este problema?
La inclusión financiera eficaz utiliza políticas, recursos y herramientas para promover el acceso a los servicios financieros y aumentar el ahorro personal. Las recientes innovaciones del Gobierno de Modi en India ofrecen un ejemplo digno de mención. Una iniciativa exitosa que consiguió que millones de indios abrieran cuentas bancarias, junto con el desarrollo de sistemas de pago digital y una identificación financiera única, ha sentado las bases para que los indios acumulen ahorros a lo largo de toda su vida.
Las economías más desarrolladas han cosechado beneficios de políticas que promueven la inclusión de más personas en el sistema de pensiones aprovechando los sesgos conductuales. El NEST del Reino Unido y el Kiwi Saver de Nueva Zelanda han ampliado la participación en los sistemas de pensiones en un 135 % y un 300 % respectivamente, mediante la inscripción automática y otras herramientas de políticas inclusivas.
Al mismo tiempo, la industria privada ofrece herramientas y recursos financieros innovadores para ayudar a los consumidores móviles de hoy a actuar. Las culturas y los ingresos disponibles varían mucho, por lo que es improbable que una solución fintech global única sirva para todos. Principal aborda este desafío a nivel regional, mediante laboratorios digitales en Chile, Brasil, India y Estados Unidos.
Cuando la tecnología y la innovación empoderan a un mayor número de personas ahorradoras, comunidades y países enteros pueden beneficiarse. Hoy, Principal ofrece alternativas digitales de ahorro a largo plazo a casi ocho millones de personas en América Latina y Asia; más de un tercio de ellas ahorra mediante planes de inversión automática. Lo que hemos aprendido en nuestros mercados es que la educación y el asesoramiento financieros son tan necesarios como las políticas gubernamentales y el acceso digital para fomentar una cultura del ahorro a largo plazo.
Creemos que la educación financiera es más eficaz cuando implica la colaboración entre los gobiernos, las comunidades locales y la industria. En muchos estados de EE. UU., las empresas apoyan a Junior Achievement y otros programas para complementar los planes de estudios escolares. En Chile, la Asociación de Fondos Mutuos ha incorporado sus propias clases de educación financiera en muchas aulas y colabora con el Gobierno para ampliar el programa. El conocimiento financiero debería convertirse en un pilar de la educación primaria y secundaria, y nuestra industria mundial de servicios financieros debe redoblar su apoyo.
A la hora de establecer alianzas eficaces entre el Gobierno y la industria, el Foro Económico Mundial es un espacio ideal. Las amenazas del envejecimiento mundial pueden ser profundas. Pero contamos con décadas para llevar seguridad financiera a un mundo que envejece.
Nuestra población de edad avanzada merece más seguridad durante la jubilación. Juntos podemos ayudar a hacerlo realidad.
Este documento tiene fines educativos y no debe considerarse una recomendación.



