Desde países de todo el mundo se pusieron en marcha medidas de apoyo fiscal a gran escala para mitigar las pérdidas de producción sin precedentes causadas por los confinamientos destinados a aplanar la curva de la COVID-19.
Los anuncios de política fiscal han sido eficaces para estimular la actividad económica, impulsar la confianza y reducir el desempleo, pero su efecto varía según el tipo de medida y la fase de la pandemia.
Aunque, en promedio, las medidas fiscales parecen eficaces para impulsar la actividad económica y la confianza, su efecto también puede variar según el tipo de medida aplicada.
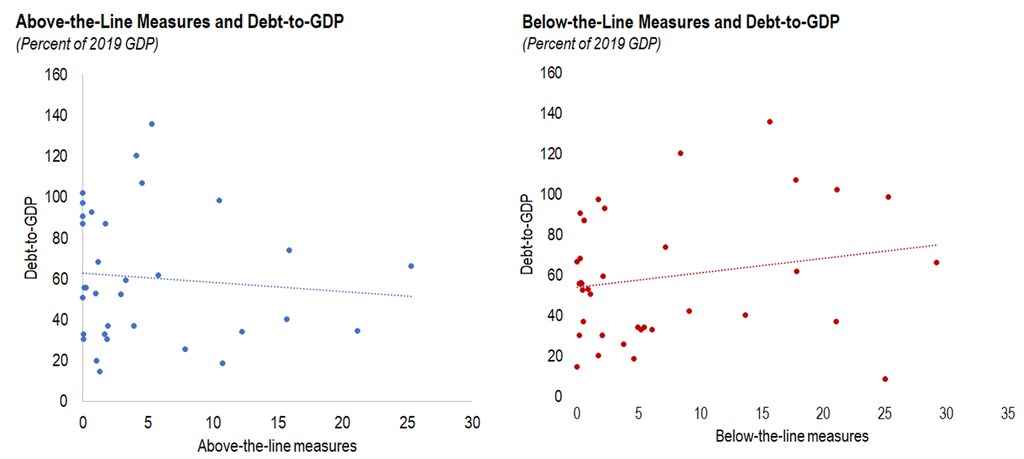
Desde el comienzo de la pandemia de COVID-19, países de todo el mundo han puesto en marcha medidas de apoyo fiscal a gran escala para mitigar las pérdidas de producción sin precedentes causadas por los confinamientos necesarios destinados a aplanar la curva de la COVID-19 (Gourinchas 2020, Auerbach et al. 2021, Deb et al. 2020). Estas medidas han variado tanto en tamaño como en alcance, y las intervenciones anunciadas han sido mucho mayores en las economías avanzadas que en las economías de mercados emergentes y en desarrollo. Además, se utilizó una gran variedad de medidas: las ayudas de emergencia (que proporcionaron apoyo continuo de liquidez a los hogares y las empresas en forma de préstamos o inyecciones de capital) se combinaron con medidas de apoyo a la demanda (como subvenciones, transferencias directas y programas de alivio fiscal que pueden aumentar los ingresos de los hogares y las empresas). Es probable que las restricciones del margen fiscal hayan influido en el tamaño y la naturaleza de los paquetes fiscales. Los países con mayores ratios de deuda sobre PIB recurrieron más a medidas por debajo de la línea, mientras que los países con un margen fiscal relativamente mayor favorecieron las medidas por encima de la línea (Figura 1).
Figura 1 Medidas fiscales por tipo y deuda sobre PIB
En un artículo reciente (Deb et al. 2021), cuantificamos el efecto de los anuncios de política fiscal sobre la actividad económica en distintos países mediante una nueva base de datos diaria de anuncios de intervenciones de política fiscal en 2020. También analizamos cómo varían los efectos según los distintos tipos de medidas, las características estructurales de los países (por ejemplo, los ingresos per cápita y el margen fiscal) y la gravedad de la pandemia.
Efecto de las medidas fiscales sobre la actividad económica
Examinamos el efecto de las medidas de estímulo fiscal anunciadas sobre la actividad económica mediante indicadores económicos disponibles con frecuencia diaria, semanal y mensual. Es poco probable que, con una frecuencia diaria, los anuncios fiscales reaccionen a la evolución de la economía, lo que limita las preocupaciones sobre la causalidad inversa. Para abordar aún más las preocupaciones sobre la endogeneidad, depuramos los anuncios diarios de las medidas diarias de actividad rezagadas que se han utilizado recientemente para seguir los efectos económicos de la crisis de la COVID-19; en concreto, las emisiones de dióxido de nitrógeno (NO2), los vuelos internacionales y nacionales, los indicadores de movilidad y las variables financieras diarias que reflejan las expectativas sobre la actividad económica futura.
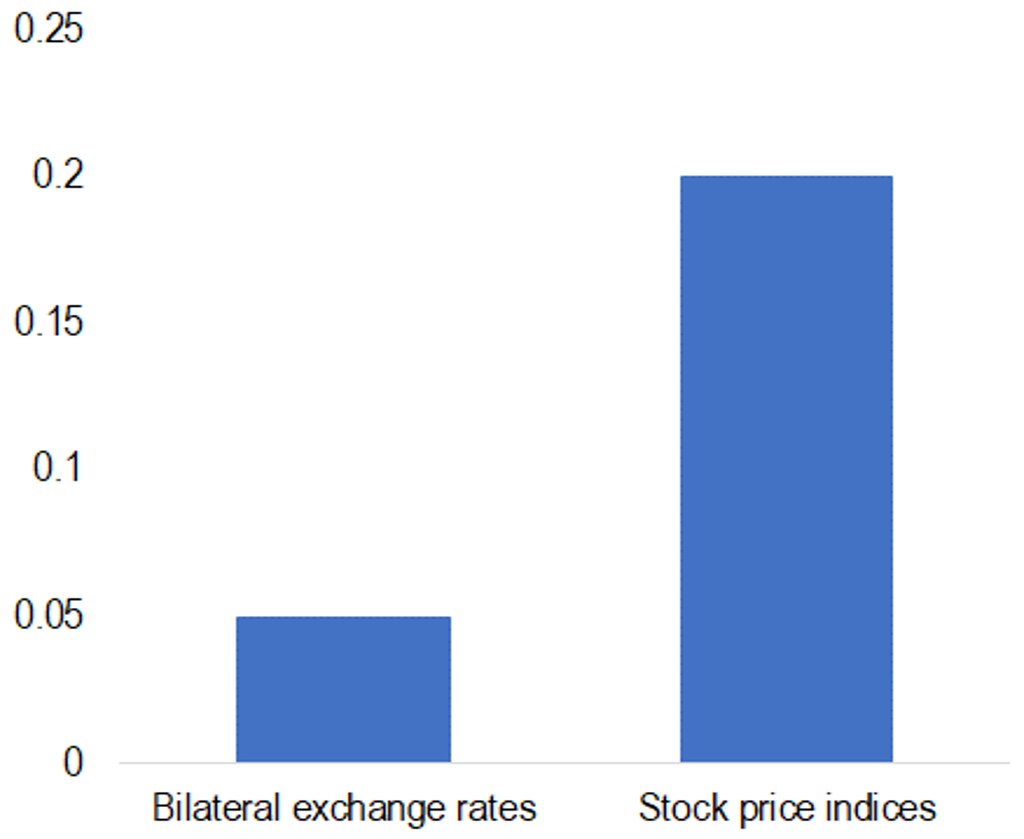
Nuestros resultados indican que los anuncios fiscales se asocian con un aumento persistente de los indicadores bursátiles y, en consonancia con la teoría y la evidencia de Auerbach y Gorodnichenko (2016), con una apreciación de la moneda nacional frente al dólar estadounidense (Figura 2). Estos resultados se confirman con frecuencia semanal: observamos que, tras los anuncios fiscales, aumenta el indicador de seguimiento económico de la OCDE.
Figura 2 Efecto de las medidas fiscales en los tipos de cambio y los índices bursátiles (desviación respecto del nivel de referencia, logaritmos)
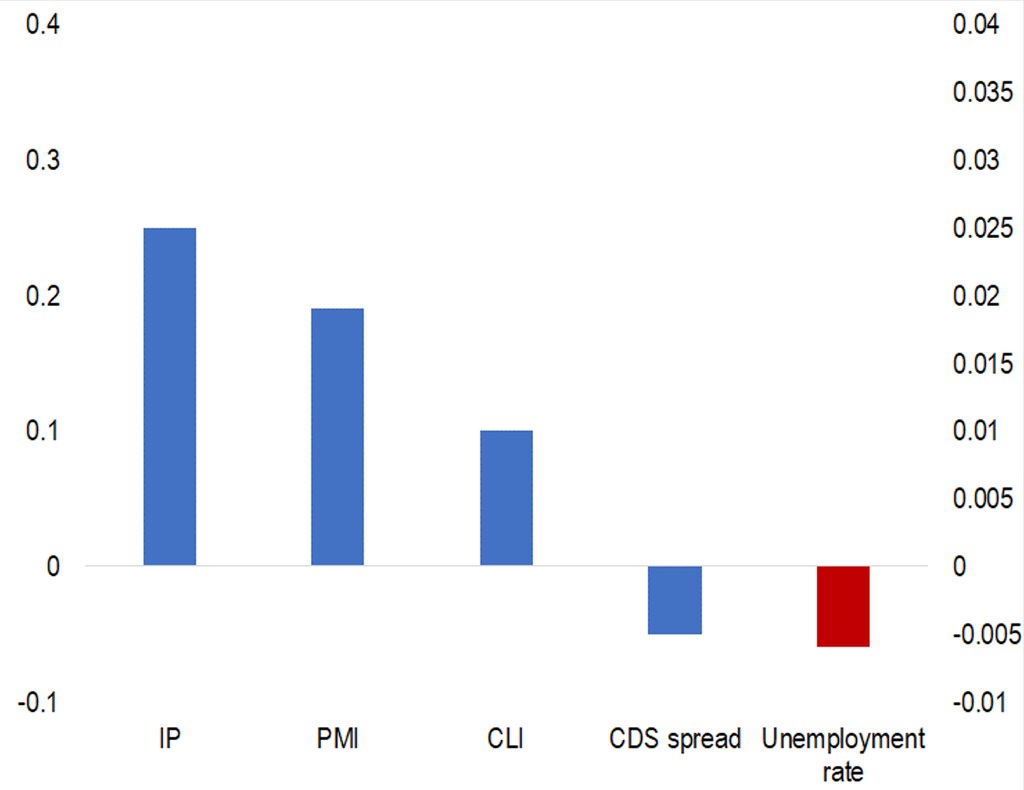
También analizamos el efecto de las medidas fiscales en indicadores más habituales de actividad económica disponibles con frecuencia mensual, a saber, los índices de producción industrial (IP), los índices de gestores de compras del sector manufacturero (PMI), las tasas de desempleo, el indicador compuesto adelantado (CLI) de la OCDE sobre la confianza y los diferenciales de los swaps de incumplimiento crediticio (CDS) soberanos. Para ello, y siguiendo a Gertler y Karadi (2015), agregamos los shocks diarios para obtener shocks mensuales promedio. Los resultados indican que, en promedio, los anuncios de política fiscal han tenido un efecto significativo en la actividad económica (Figura 3). En particular, un shock fiscal equivalente al 1 % del PIB aumenta la producción industrial un 0,25 %, un efecto equivalente a un multiplicador fiscal de 0,2 para la muestra en promedio. Los resultados también muestran que los anuncios fiscales impulsan los PMI y el CLI, reducen la tasa mensual de desempleo y estrechan los diferenciales de los CDS soberanos.
Figura 3 Efecto de las medidas fiscales en la producción industrial (IP), el PMI, el CLI, el desempleo y los diferenciales de los CDS soberanos (% (eje izquierdo), puntos porcentuales (eje derecho)
El papel de las características de los países
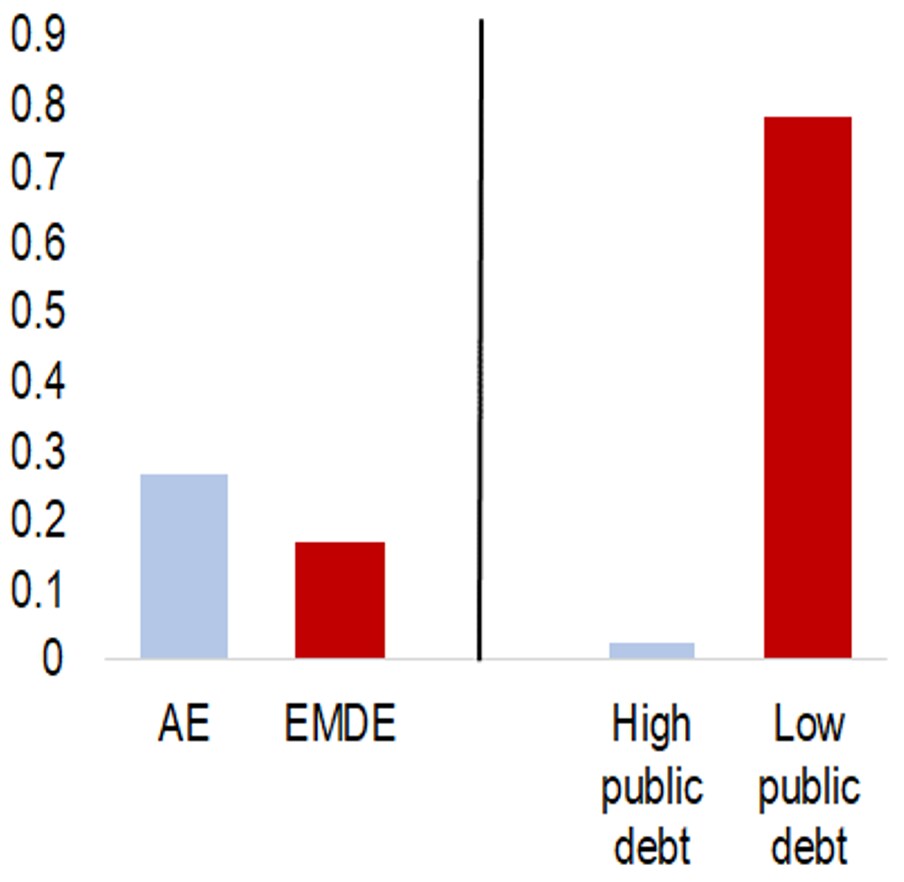
El efecto promedio de las medidas de estímulo fiscal en los resultados económicos también varía según las características de los países. Los resultados indican que los efectos fiscales son mayores en las economías avanzadas (Figura 4), en consonancia con estudios anteriores (Ilzetzki et al. 2013). Además, los shocks fiscales parecen mucho más eficaces en los países con niveles más bajos de deuda pública antes de la crisis, ya que los efectos de desplazamiento de la inversión y el consumo privados suelen ser mayores en los países con una deuda elevada (Nickel and Tudyka 2014, Furceri and Zdzienicka 2020).
¿Qué está haciendo el Foro Económico Mundial en materia fiscal?
Figura 4 Efecto de los shocks derivados de anuncios fiscales en la producción industrial, según las características de los países (%)
Tipos de medidas fiscales y ciclo de la pandemia
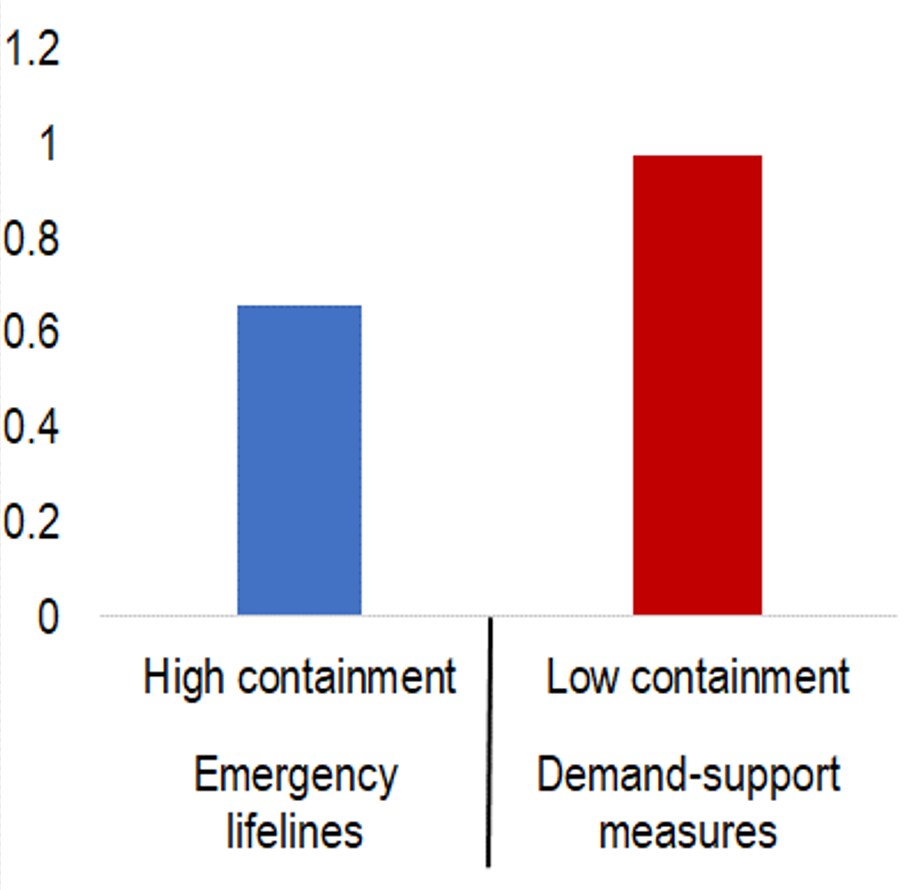
Aunque, en promedio, las medidas fiscales parecen eficaces para impulsar la actividad económica y la confianza, su efecto también puede variar según el tipo de medida aplicada y según estén vigentes o no medidas estrictas de contención. Nuestros resultados indican que, en promedio, las ayudas de emergencia (la mayoría de las cuales se clasifican como medidas por debajo de la línea) son más eficaces que las medidas de apoyo a la demanda (clasificadas principalmente como medidas por encima de la línea) (Figura 5). Sin embargo, este resultado oculta una importante heterogeneidad según el ciclo de la pandemia. Observamos que las ayudas de emergencia, cuyo objetivo es reducir las restricciones de oferta y mantener en funcionamiento las empresas y a los trabajadores en sus empleos, fueron más eficaces durante los confinamientos, ya que proporcionaron un flujo de caja y apoyo de liquidez muy necesarios durante los meses de actividad económica restringida. Por su parte, los efectos de las medidas de apoyo a la demanda son mucho mayores cuando se empiezan a levantar las medidas de contención, ya que en esa fase hay más oportunidades de consumo interno.
Figura 5 Efecto de los shocks derivados de anuncios fiscales en la producción industrial, por tipo de medida y según el ciclo de la pandemia (%)