Las pymes de todo el mundo se han visto muy afectadas por la pandemia de COVID-19.
Los modelos de préstamo tradicionales han sido durante mucho tiempo un obstáculo para que las pymes de las economías de rápido crecimiento accedan a la financiación.
Los nuevos enfoques basados en la fintech pueden desbloquear la financiación e impulsar la recuperación económica una vez superada la pandemia.
En todo el mundo, las pequeñas empresas se han visto afectadas de manera extremadamente grave por el impacto del coronavirus. Mientras nuestros valientes profesionales sanitarios y responsables políticos de todo el mundo afrontan esta pandemia, las pymes de las economías de rápido crecimiento son especialmente vulnerables, ya que deben hacer frente a la reducción de la demanda, a la interrupción de las cadenas de suministro y a un empeoramiento de la falta de financiación.
El mundo necesita que las pymes prosperen: representan más de la mitad del PIB de la mayoría de los países y son responsables de casi siete de cada 10 empleos. Ahora, más que nunca, es fundamental que las pymes reciban el respaldo financiero necesario para apoyar a sus empleados y a sus comunidades, y para dar esperanza a los millones de personas que dependen de ellas para sobrevivir.
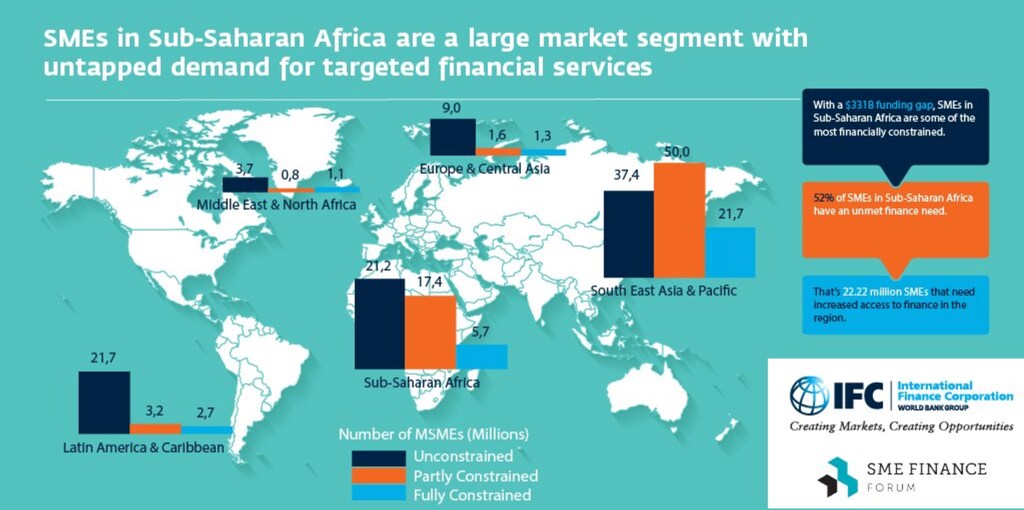
Incluso antes del brote de coronavirus, menos del 15 % de las pymes de las economías de rápido crecimiento tenían acceso al crédito que necesitaban para crecer, lo que limitaba las economías y obstaculizaba la creación de empleo y de riqueza. Según la Corporación Financiera Internacional (IFC), la necesidad de financiación no cubierta de las pymes en estos mercados asciende a una cifra asombrosa de 5.200 millones de dólares cada año. Es probable que esta brecha de financiación se amplíe considerablemente tras la pandemia de COVID-19.
El préstamo tradicional no se ajusta a las pymes actuales
El préstamo tradicional no ha resuelto el problema de la falta de acceso al crédito para las pymes y no se ajusta a la realidad de las pymes actuales. Los propietarios de pequeñas empresas de las economías de rápido crecimiento rara vez disponen de garantías con las que avalar un préstamo, a menudo carecen del tiempo necesario para acudir a una sucursal y no pueden esperar de seis a ocho semanas por un "quizás". En Nigeria, por ejemplo, menos del 7 % de las pymes han solicitado alguna vez un préstamo formal, y las solicitudes de préstamo de pymes por importes inferiores a 50.000 dólares rara vez se aprueban.
El modelo de préstamo tradicional se basa en sistemas financieros en los que los prestamistas tienen acceso a una gran cantidad de datos positivos y negativos en un informe de crédito; y, aunque la situación está mejorando, la calificación crediticia es difícil de encontrar en las economías de rápido crecimiento. Incluso si una pyme puede presentar estados financieros auditados, declaraciones fiscales y proyecciones a cinco años, la probabilidad de obtener un préstamo al final de una solicitud que puede tardar muchas semanas en tramitarse sigue siendo baja.
Una nueva forma de obtener capital para las pymes
En los últimos años, un número creciente de prestamistas fintech para pymes ofrece un nuevo modelo de préstamo que es más rápido, más sencillo, más rentable y más transparente. Por primera vez, las pymes pueden compartir los datos que tienen a cambio de acceder al crédito para crecer. Mediante el uso de plataformas avanzadas de análisis e inteligencia artificial para evaluar datos transaccionales y alternativos (algo tan sencillo como un extracto bancario que muestre el flujo de caja de una pyme), los prestamistas fintech están adquiriendo una comprensión mucho más profunda de las pymes. Pueden establecer la solvencia de las empresas, evaluar el riesgo con mayor facilidad y conceder préstamos en tan solo 24 horas. Hoy en día, estas nuevas soluciones innovadoras, impulsadas por datos e inteligencia artificial, están en mejores condiciones de atender las necesidades de financiación de las pymes, sacarlas de la inminente crisis financiera y desbloquear su potencial.
En las economías de rápido crecimiento, los prestamistas digitales para pymes, como nuestra empresa Lidya, que actualmente concede préstamos en Europa y África, además de otras empresas emergentes, están abriendo camino hacia una nueva economía al conceder préstamos por importes tan bajos como 150 dólares. Al hacerlo, estos prestamistas están dando poder a una nueva generación de emprendedores, ofreciendo a las pymes la oportunidad de crecer, generar riqueza y empleo, apoyar la diversificación económica y democratizar el acceso al crédito. Nuestros servicios son una importante línea de crédito para las pymes, especialmente ahora, y estamos observando un aumento de la demanda tras los confinamientos en todo el mundo.
Sin embargo, esto debería ser solo el comienzo. Las alianzas que fomentan el intercambio de datos son sumamente importantes para el futuro del préstamo digital a pymes: los reguladores, las grandes tecnológicas, los proveedores de servicios para pymes, las aseguradoras, las agencias de crédito, los bancos, las instituciones financieras o los prestamistas alternativos de otros sectores tienen la responsabilidad de colaborar para cerrar la brecha de crédito de las pymes. Junto con los paquetes de estímulo gubernamentales, estas alianzas también pueden ayudar a combatir los efectos económicos del coronavirus.
Aún no se conocen las repercusiones económicas a largo plazo de la COVID-19. Con el volumen de préstamos ya en aumento, la propagación del virus podría impulsar una digitalización acelerada del sector financiero. Nos alienta pensar que las nuevas generaciones de emprendedores encontrarán cada vez más fácil obtener la financiación que necesitan en las economías de rápido crecimiento de todo el mundo.



