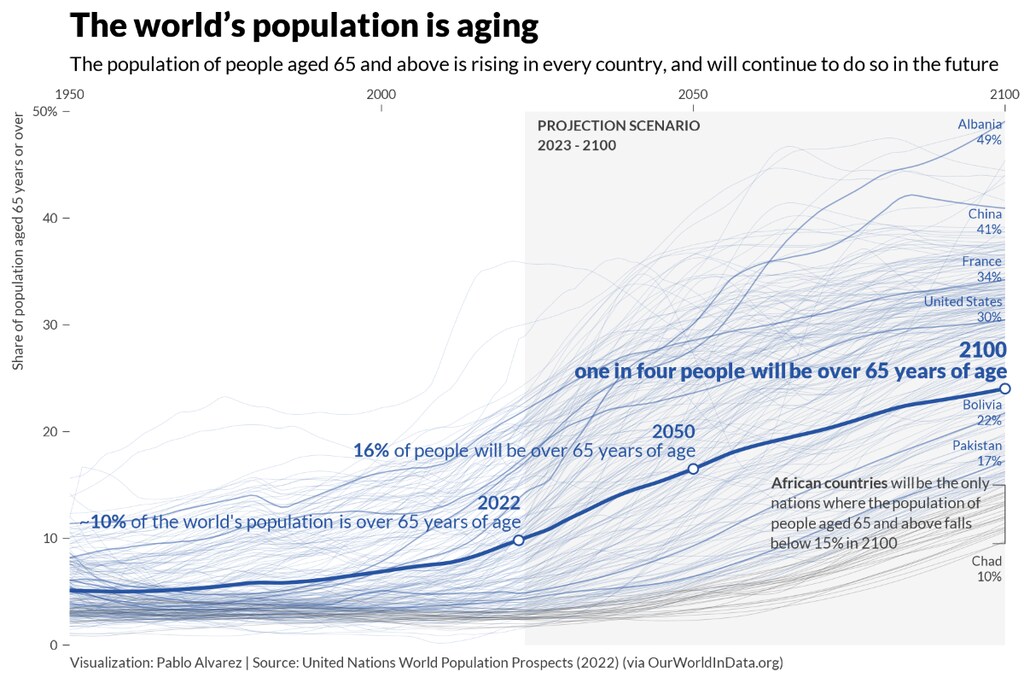
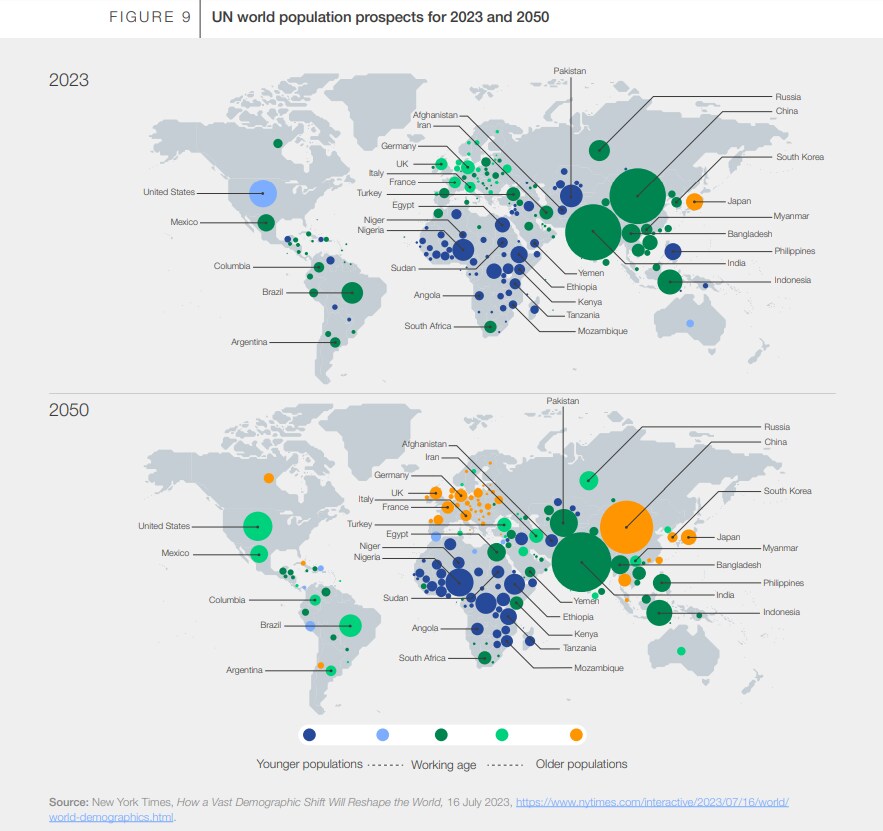
Para 2050, se prevé que el número de personas mayores de 60 años se duplique con creces, hasta alcanzar los 2.100 millones.
Los Principios de la Economía de la Longevidad del Foro Económico Mundial establecen 6 medidas para financiar vidas más largas a medida que envejece la población mundial.
Entre los principios figuran ofrecer educación financiera universal y dar prioridad al envejecimiento saludable.
Todos estamos envejeciendo y cada vez vivimos más.
Para 2050, se prevé que el número de personas mayores de 60 años se duplique con creces, hasta alcanzar los 2.100 millones.
Entonces, ¿qué significa esto para nuestras finanzas y para la economía en general?
Estas son algunas de las preguntas que aborda el Foro Económico Mundial en un nuevo informe, Principios de la Economía de la Longevidad: los cimientos de un futuro con resiliencia financiera.
El informe establece seis principios de la «economía de la longevidad». Buscan abordar los retos que plantea financiar vidas más largas y también cambiar nuestra forma de ver el envejecimiento.
En una economía de la longevidad, las personas cuentan con lo que necesitan para vivir más años con buena salud y resiliencia financiera, aunque las pensiones, los sistemas de jubilación y las prestaciones sociales pueden variar de un país a otro.
Principio 1: Garantizar la resiliencia financiera ante los acontecimientos clave de la vida
Casi 4 de cada 10 personas afrontan inestabilidad financiera a medida que envejecen, debido a interrupciones imprevistas de su trayectoria profesional, enfermedades o jubilaciones inesperadas. Los despidos, las responsabilidades de cuidado y la muerte de seres queridos son otros acontecimientos clave de la vida que pueden llevar a las personas y sus familias a dificultades económicas y, en casos extremos, al borde de la pobreza.
Para ayudar a las personas a afrontar estos retos, es crucial que los sectores público y privado actúen y colaboren.
Por ejemplo, los responsables de formular políticas pueden diseñar programas que protejan a las personas para que no caigan en la pobreza a causa de acontecimientos clave de la vida. Pueden incentivar el ahorro para la jubilación y brindar apoyo financiero a quienes prestan cuidados de manera informal.
Los empleadores pueden dar a los trabajadores acceso a instrumentos de ahorro financiero y seguros. Los proveedores de servicios financieros pueden diseñar productos de ahorro innovadores. Además, las organizaciones ciudadanas pueden ayudar a las personas a encontrar las herramientas adecuadas y dar voz a las necesidades de la comunidad.
La vivienda asequible y estable también es «fundamental» para una longevidad saludable, subraya el informe.
Principio 2: Garantizar el acceso universal a una educación financiera imparcial
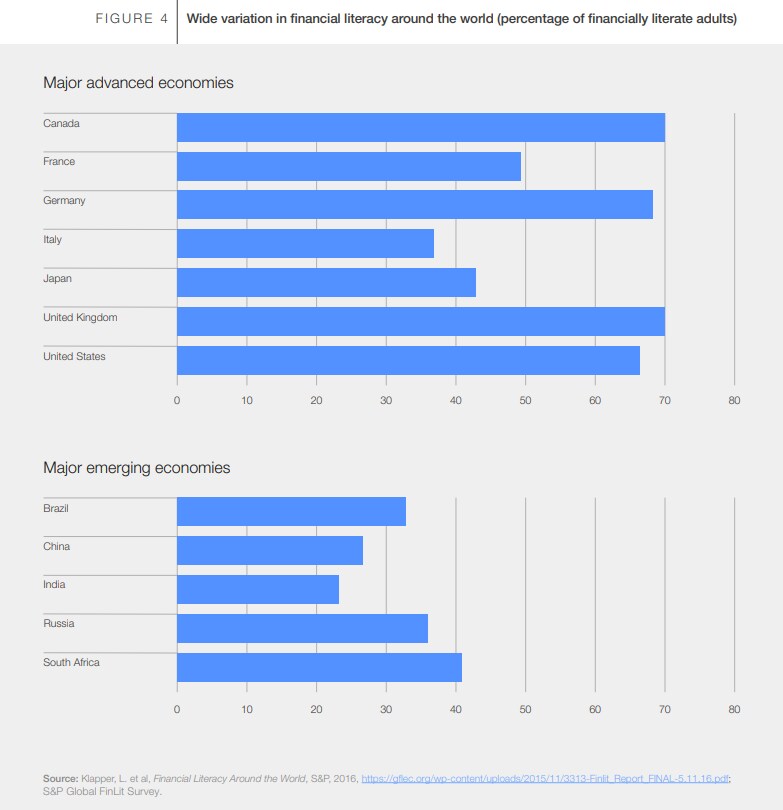
Solo un tercio de la población mundial podría considerarse alfabetizada financieramente. Esto contribuye a las desigualdades en riqueza y esperanza de vida.
Sin embargo, con educación financiera, las personas pueden tomar decisiones financieras informadas.
Para lograr un cambio, los responsables de formular políticas pueden colaborar con el sector privado y las organizaciones ciudadanas para elaborar un plan de estudios de alfabetización financiera.
¿Qué está haciendo el Foro Económico Mundial para mejorar los sistemas de salud?
El Centro de Salud y Atención Sanitaria conecta a líderes para comprender los desafíos que afrontan los sistemas de salud en todo el mundo, incluidos el acceso, la equidad, la resiliencia y la preparación.
Mediante un diálogo basado en la confianza y la colaboración público-privada, el Centro permite a sus socios alinearse en torno a prioridades comunes y promover una acción colectiva para mejorar los resultados de salud.
Los empleadores pueden ofrecer a los trabajadores educación financiera y orientación pertinentes. Las empresas financieras pueden desarrollar contenidos de educación financiera imparciales y las organizaciones ciudadanas pueden ayudar a las comunidades a acceder a la educación financiera.
Entre los ejemplos de iniciativas de la economía de la longevidad que ya están en marcha se encuentra MoneySense, el programa nacional de educación financiera de Singapur. Está en funcionamiento desde 2003 y está diseñado para ayudar a los singapurenses a gestionar su dinero y tomar decisiones financieras acertadas.
Principio 3: Dar prioridad al envejecimiento saludable como elemento clave de la economía de la longevidad
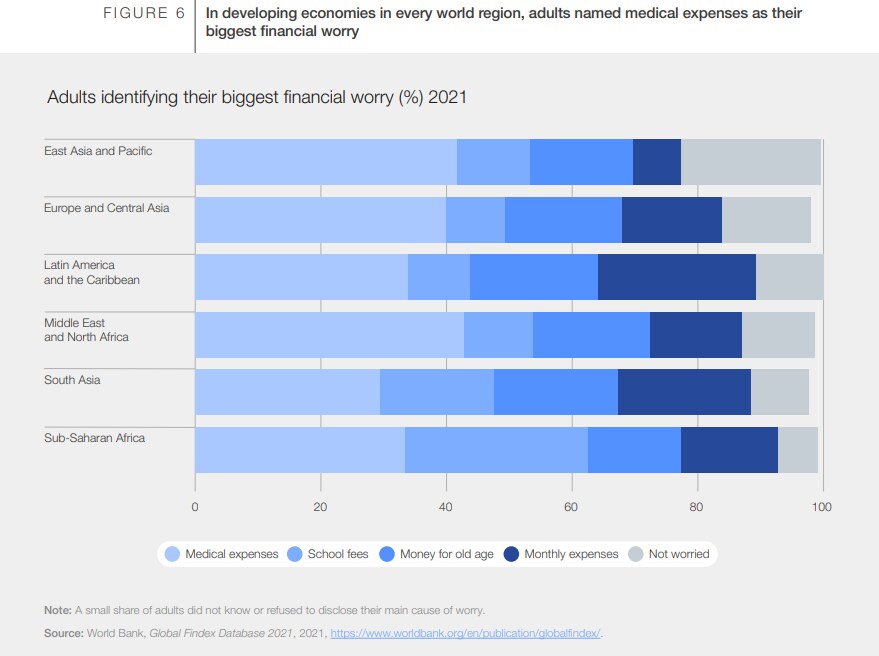
La esperanza de vida media ha aumentado un 55 %, de 47 a 73 años, en los últimos 70 años. Sin embargo, en promedio, una quinta parte de nuestras vidas se verá afectada por enfermedades. Los gastos médicos también son una gran preocupación. Prestar más atención a la prevención de las enfermedades, en lugar de tratarlas cuando aparecen, ayudará a mejorar la calidad de vida en la vejez.
Entre las medidas de la economía de la longevidad figuran que los responsables de formular políticas y los servicios de salud ofrezcan un acceso amplio a educación y servicios de salud de calidad. También podrían aumentar los chequeos para los principales grupos de enfermedades.
Los empleadores pueden ofrecer prestaciones y programas de salud y bienestar, como seguro médico, cobertura para enfermedades graves y prestaciones de salud mental. Además, las organizaciones ciudadanas pueden ofrecer educación y servicios de salud accesibles y ayudar a garantizar que se escuche a las comunidades.
Principio 4: Adaptar los empleos y el desarrollo de habilidades a lo largo de la vida para una fuerza laboral multigeneracional
Una cuarta parte de las personas de 55 años o más quiere trabajar en la vejez, pero encuentra obstáculos para acceder a oportunidades.
En la economía de la longevidad, los empleos y las habilidades deben cubrir esta brecha para que las personas puedan seguir trabajando entre generaciones.
Según el Foro, pueden desarrollarse políticas para ayudar a las empresas y los trabajadores a evolucionar «más allá de las edades tradicionales de jubilación».
Los empleadores pueden facilitar que las personas se reincorporen a la fuerza laboral después de interrupciones en su trayectoria profesional. Las organizaciones ciudadanas también pueden colaborar con el sector público en iniciativas de desarrollo de habilidades y con el sector privado para promover las mejores prácticas de formación.
Principio 5: Diseñar sistemas y entornos que promuevan la conexión social y el sentido de propósito
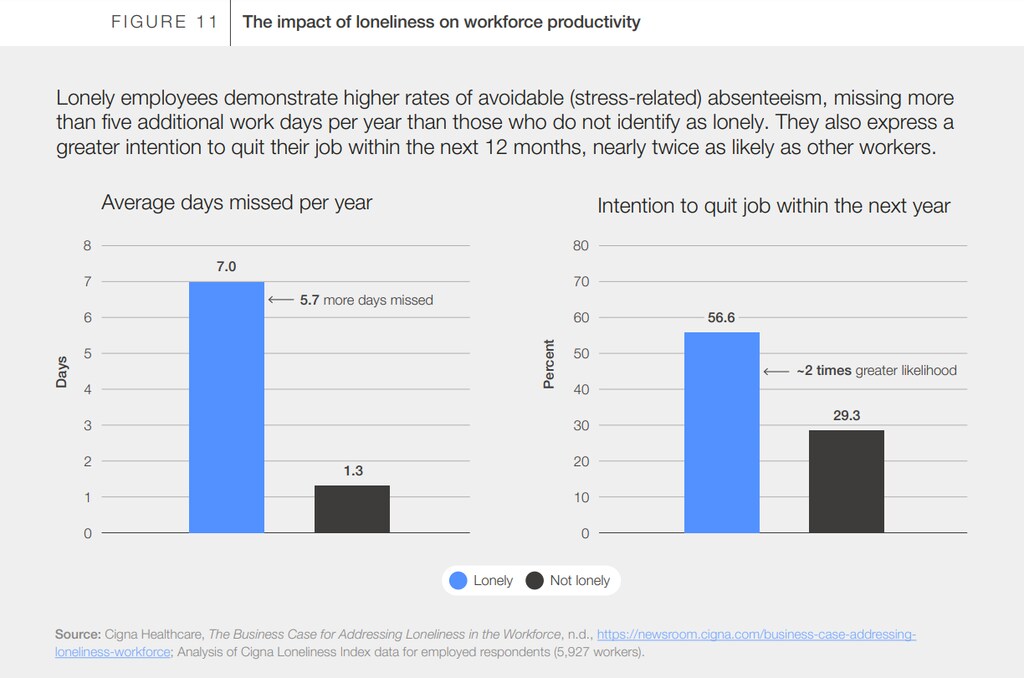
La soledad puede afectar considerablemente a la salud y el bienestar. Por eso, las conexiones sociales son fundamentales a medida que envejecemos.
Las iniciativas de la economía de la longevidad podrían incluir la colaboración de los responsables de formular políticas con el sector privado para crear entornos donde las comunidades puedan relacionarse entre generaciones.
Las empresas pueden encontrar maneras de mantener a los trabajadores mayores conectados con el lugar de trabajo y con el sentido de propósito que esto aporta. Las organizaciones ciudadanas pueden ayudar a combatir el aislamiento social y animar a personas de todas las edades a participar en actividades comunitarias.
Entre los ejemplos de la economía de la longevidad se encuentra AgeWell, un programa piloto puesto en marcha en Ciudad del Cabo, Sudáfrica, en 2014 y que desde entonces se ha lanzado a nivel internacional. El programa contrata a cuidadores mayores que comprueban la salud y el bienestar de otras personas mayores.
Principio 6: Abordar las desigualdades en longevidad relacionadas con el género, la raza y la clase social
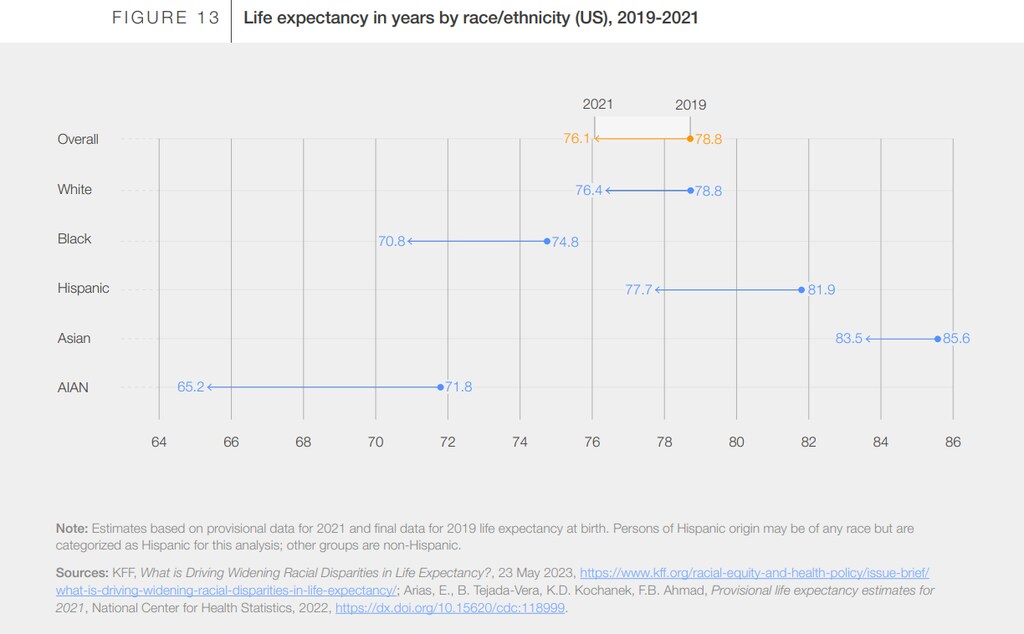
Los beneficios de la longevidad no se distribuyen por igual entre todas las personas. Existen desigualdades en los ingresos, la riqueza y el bienestar.
Por ejemplo, alrededor de 1 de cada 6 estadounidenses negros mayores de 65 años vive en la pobreza en Estados Unidos, frente a 1 de cada 15 estadounidenses blancos.
La educación, los recursos y las herramientas deben diseñarse para promover la inclusión.
Por ejemplo, los responsables de formular políticas y las empresas deben abordar los factores que contribuyen a las desigualdades en la resiliencia financiera y la longevidad, incluidos el género, la raza, la etnia, la ubicación geográfica, la discapacidad y el origen socioeconómico. El acceso a servicios de salud, jubilación y asistencia social de calidad debe ser igual para todos, independientemente de sus antecedentes o empleo.
Las organizaciones ciudadanas pueden seguir defendiendo a quienes se sienten marginados y exigiendo responsabilidades a los sectores privado y público.