Dada la importancia de las relaciones de suministro rotas en la actual recesión, es probable que esta recesión sea única, escribe la economista Dalia Marin.
En estas circunstancias, la única opción de los responsables políticos es impulsar el crecimiento en sectores específicos mediante programas de estímulo.
Durante casi tres décadas, las cadenas de suministro globales fueron los motores silenciosos de la globalización económica. Entre 1990 y 2008, impulsaron la rápida expansión del comercio, y representaron entre el 60 % y el 70 % de su crecimiento. Sin embargo, más de una década después, se han estancado y, en algunos ámbitos, podrían estar retrocediendo.
La presión sobre las cadenas de suministro globales refleja en parte el giro de muchos gobiernos hacia políticas proteccionistas desde que la apertura de la economía mundial alcanzó su máximo en 2011. Y ahora, la pandemia de COVID-19 ha provocado una recesión por choque de oferta. La incertidumbre asociada podría frenar la expansión de las cadenas de valor globales en al menos un 35 %. De hecho, el comercio mundial ya no se expande más rápido que el PIB mundial. Si esta tendencia continúa, las empresas relocalizarán la fabricación desde Asia y otras regiones.
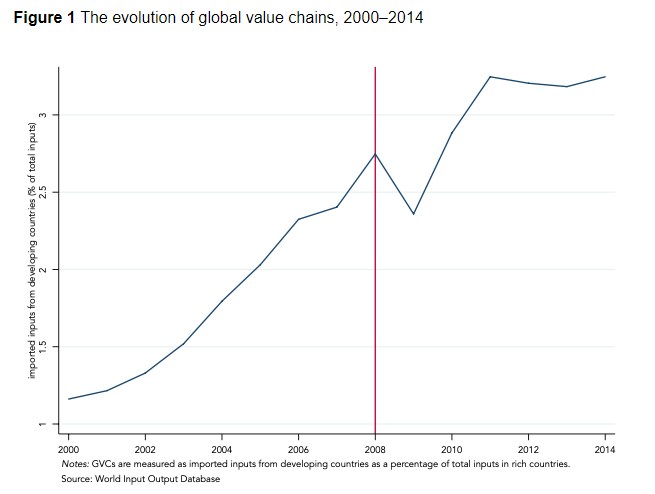
Es evidente que la contracción de la producción en empresas de todo el mundo provocará una recesión y una recuperación sin precedentes. En las previsiones para el próximo año, el Fondo Monetario Internacional, la OCDE y otras organizaciones internacionales asumieron una recuperación en forma de V. Pero es probable que esta narrativa haya estado influida por la rápida recuperación de las cadenas de valor globales tras la Gran Recesión de 2008-2010, una crisis que se originó en el sistema financiero y no en la economía real a nivel mundial. Dada la importancia de las relaciones de suministro rotas en la actual recesión, es probable que esta recesión sea única.
Las empresas son vulnerables de otras maneras. Por ejemplo, los proveedores afectados por un confinamiento provocan pérdidas sustanciales de producción a sus clientes cuando el insumo que producen es específico para el cliente e incorpora un alto nivel de investigación y desarrollo y de propiedad intelectual. En tales casos, cambiar a otro proveedor es costoso y lento.
No es sorprendente que las perturbaciones relacionadas con la pandemia sean únicas. Tras investigar tres décadas de grandes desastres naturales en Estados Unidos, Jean-Noël Barrot y Julien Sauvagnat, del MIT constataron que los proveedores afectados por una inundación, un terremoto o un evento similar provocan grandes pérdidas de producción a sus clientes. De hecho, cuando un desastre afectó a un proveedor, el crecimiento de las ventas de las empresas sufrió una caída media de entre 2 y 3 puntos porcentuales. El impacto se extendió a otros proveedores, amplificando la perturbación original.
También es probable que esta recesión genere un menor crecimiento tendencial del PIB. Al fin y al cabo, las cadenas de suministro globales fueron un importante motor del crecimiento de la productividad en muchos países en la década de 1990 y en la mayoría de ellos durante los años dos mil.
La integración de Europa del Este en la economía global tras la caída del Muro de Berlín contribuyó no solo a la recuperación de Alemania como el “enfermo de Europa”, sino también al rápido crecimiento de la República Checa, Hungría, Polonia, Eslovaquia y otros países de la región. Si la desaceleración del crecimiento de las cadenas de valor globales desde 2011 ya contribuía a un crecimiento anémico de la productividad en los países desarrollados, una desaceleración acelerada, o incluso una contracción, debida a las perturbaciones relacionadas con la pandemia, no augura nada bueno.
En estas circunstancias, la única opción de los responsables políticos es impulsar el crecimiento en sectores específicos, que es precisamente para lo que están diseñados los programas de estímulo. En Alemania, Volkswagen y otras empresas han presionado a favor de un paquete de estímulo tipo “plan de renovación de vehículos” similar al que se aprobó en 2009, pero el gobierno de la canciller Angela Merkel ha decidido no seguir una política de este tipo.
Merece la pena replantearse esa decisión. Los nuevos modelos macroeconómicos de la pandemia sugieren que el estímulo específico por sectores podría generar el mayor estímulo fiscal por cada dólar gastado. Una economía en la que el 50 % de la actividad queda totalmente paralizada, como ocurre en una pandemia, no es lo mismo que una en la que toda la actividad económica se desploma un 50 %, como en una depresión. En una pandemia, la relación de un sector con el resto de la economía determina el resultado.
Eso significa que la mejor forma de maximizar el impacto del estímulo fiscal es identificar sectores que no sean sustitutivos. En Alemania, como en otros lugares, el sector automovilístico tiene una relación complementaria con el resto de la economía. Cuantos más coches se consumen, mayor es la demanda de insumos para el sector del automóvil. La industria importa solo el 29 % de sus insumos, frente al 76 % en el sector textil. Por eso los programas para estimular la compra de automóviles son mejores que, por ejemplo, los bonos para restaurantes. De hecho, comer fuera reduce las compras en supermercados, lo que genera una menor demanda agregada.
La pandemia plantea un enorme desafío a los responsables de la política económica. Nos guste o no, lograr cualquier recuperación, y mucho menos una en forma de V, exigirá que los gobiernos dejen de lado cuestiones que en tiempos ordinarios serían de máxima importancia. Su credo debería ser hipocrático: primero, no causar más daño.



