Las consecuencias macroeconómicas y financieras del coronavirus se han materializado en solo tres semanas, frente a los tres años que tardó en hacerlo la crisis financiera de 2008.
Los mercados han caído un 35%, los mercados de crédito se han paralizado y los diferenciales de crédito se han disparado hasta niveles de 2008.
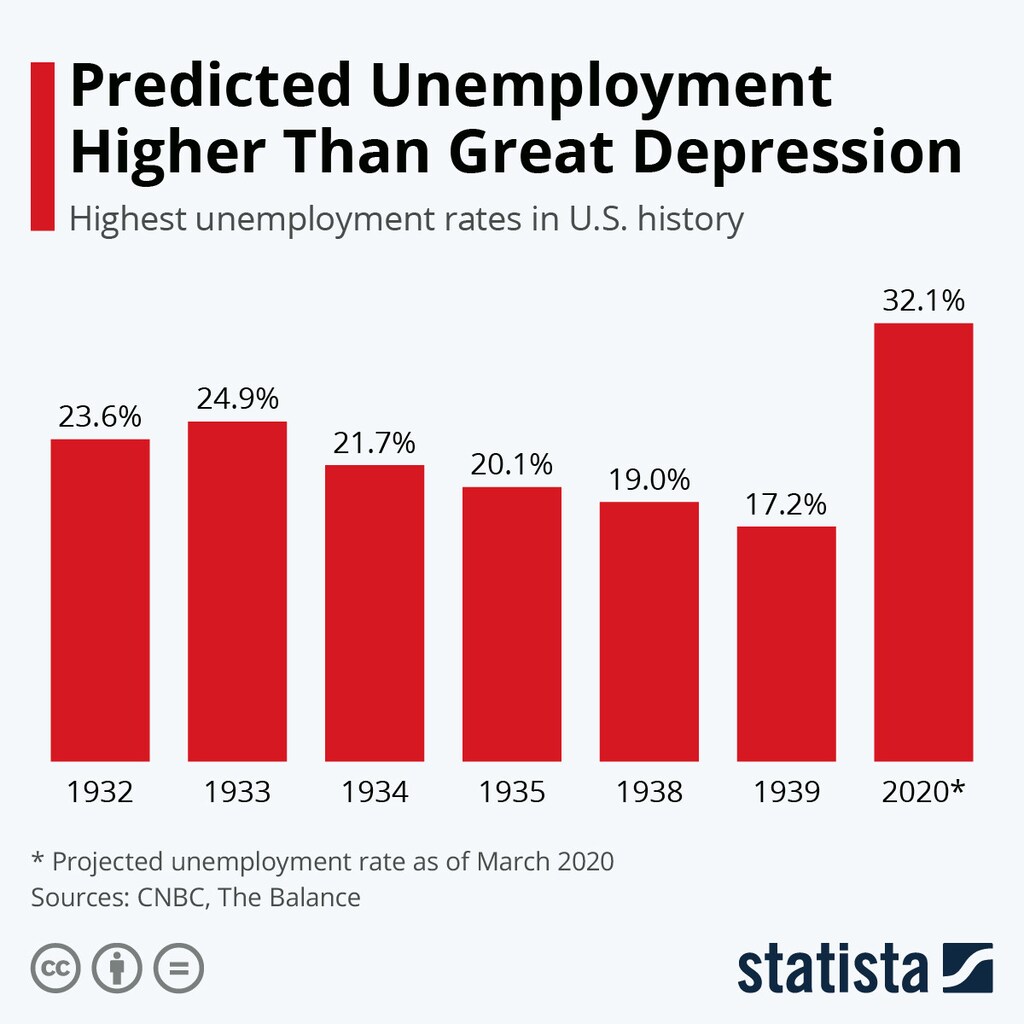
El impacto de la COVID-19 en la economía mundial ha sido más rápido y más grave que el de la crisis financiera mundial de 2008 (GFC) e incluso que el de la Gran Depresión. En esos dos episodios anteriores, los mercados bursátiles se desplomaron un 50% o más, los mercados de crédito se congelaron, se produjeron numerosas quiebras, las tasas de desempleo superaron el 10% y el PIB se contrajo a una tasa anualizada del 10% o más. Pero todo eso tardó unos tres años en desarrollarse. En la crisis actual, consecuencias macroeconómicas y financieras igualmente graves se han materializado en tres semanas.
A principios de este mes, el mercado bursátil estadounidense tardó apenas 15 días en caer en territorio bajista (un descenso del 20% desde su máximo), la caída más rápida de la historia. Ahora, los mercados están un 35% a la baja, los mercados de crédito se han paralizado y los diferenciales de crédito (como los de los bonos basura) se han disparado hasta niveles de 2008. Incluso firmas financieras convencionales como Goldman Sachs, JP Morgan y Morgan Stanley esperan que el PIB de EE. UU. caiga a una tasa anualizada del 6% en el primer trimestre y entre un 24% y un 30% en el segundo. El secretario del Tesoro de EE. UU., Steve Mnuchin, ha advertido de que la tasa de desempleo podría dispararse por encima del 20% (el doble del nivel máximo durante la GFC).
En otras palabras, todos los componentes de la demanda agregada —el consumo, el gasto de capital y las exportaciones— están en caída libre sin precedentes. Mientras la mayoría de los comentaristas interesados en su propio beneficio anticipaban una recesión en forma de V —con una fuerte caída de la producción durante un trimestre y una rápida recuperación en el siguiente—, ahora debería estar claro que la crisis de la COVID-19 es algo completamente distinto. La contracción en curso no parece tener forma de V, de U ni de L (una caída brusca seguida de estancamiento). Más bien, parece una I: una línea vertical que representa el desplome de los mercados financieros y de la economía real.
Ni siquiera durante la Gran Depresión y la Segunda Guerra Mundial se paralizó literalmente la mayor parte de la actividad económica, como ha ocurrido hoy en China, Estados Unidos y Europa. El mejor escenario sería una recesión más grave que la GFC (en términos de reducción acumulada de la producción mundial), pero de menor duración, que permitiera volver a un crecimiento positivo en el cuarto trimestre de este año. En ese caso, los mercados empezarían a recuperarse cuando apareciera la luz al final del túnel.
Pero el mejor escenario presupone que se cumplan varias condiciones. En primer lugar, EE. UU., Europa y otras economías muy afectadas tendrían que poner en marcha pruebas, rastreo y medidas de tratamiento de la COVID-19 a gran escala, cuarentenas obligatorias y un confinamiento total del tipo que ha aplicado China. Además, como el desarrollo y la producción de una vacuna a gran escala podrían llevar 18 meses, habría que desplegar antivirales y otros tratamientos a gran escala.
En segundo lugar, los responsables de la política monetaria —que ya han hecho en menos de un mes lo que les llevó tres años hacer tras la GFC— deben seguir aplicando todas las medidas no convencionales posibles para hacer frente a la crisis. Esto implica tipos de interés cero o negativos; una orientación futura reforzada; expansión cuantitativa; y relajación del crédito (la compra de activos privados) para respaldar a los bancos, las entidades no bancarias, los fondos del mercado monetario e incluso las grandes empresas (mediante mecanismos para el papel comercial y los bonos corporativos). La Reserva Federal de EE. UU. ha ampliado sus líneas de swap transfronterizas para hacer frente a la grave escasez de liquidez en dólares en los mercados mundiales, pero ahora necesitamos más mecanismos que animen a los bancos a prestar a pequeñas y medianas empresas con falta de liquidez, pero aún solventes.
En tercer lugar, los gobiernos deben aplicar un estímulo fiscal masivo, incluso mediante «lanzamientos desde helicópteros» de transferencias directas de efectivo a los hogares. Dada la magnitud del impacto económico, los déficits fiscales de las economías avanzadas tendrán que aumentar del 2-3% del PIB a alrededor del 10% o más. Solo los gobiernos centrales tienen balances suficientemente grandes y sólidos como para evitar el colapso del sector privado.
Pero estas intervenciones financiadas con déficit deben monetizarse por completo. Si se financian mediante deuda pública convencional, los tipos de interés subirán bruscamente y la recuperación se ahogará en la cuna. Dadas las circunstancias, las intervenciones que llevan tiempo proponiendo los partidarios de izquierda de la Teoría Monetaria Moderna, incluidos los lanzamientos desde helicópteros, se han generalizado.
Por desgracia para el mejor escenario, la respuesta de salud pública en las economías avanzadas ha quedado muy por debajo de lo necesario para contener la pandemia, y el paquete de política fiscal que se debate actualmente no es lo bastante amplio ni rápido como para crear las condiciones para una recuperación oportuna. Por ello, el riesgo de una nueva Gran Depresión, peor que la original —una Depresión aún mayor—, aumenta día a día.
Si no se detiene la pandemia, las economías y los mercados de todo el mundo seguirán en caída libre. Pero, incluso si la pandemia queda más o menos contenida, el crecimiento general quizá no se recupere antes de finales de 2020. Para entonces, es muy probable que comience otra temporada de virus con nuevas mutaciones; los tratamientos terapéuticos en los que muchos confían podrían resultar menos eficaces de lo esperado. Así, las economías volverán a contraerse y los mercados volverán a desplomarse.
Además, la respuesta fiscal podría topar con un muro si la monetización de los enormes déficits empieza a generar una inflación elevada, especialmente si una serie de perturbaciones negativas de la oferta relacionadas con el virus reduce el crecimiento potencial. Y muchos países sencillamente no pueden endeudarse así en su propia moneda. ¿Quién rescatará a los gobiernos, las empresas, los bancos y los hogares de los mercados emergentes?
En cualquier caso, aunque se lograra controlar la pandemia y sus consecuencias económicas, la economía mundial aún podría estar expuesta a varios riesgos extremos de «cisne blanco». A medida que se acercan las elecciones presidenciales de EE. UU., la crisis de la COVID-19 dará paso a nuevos conflictos entre Occidente y al menos cuatro potencias revisionistas: China, Rusia, Irán y Corea del Norte, que ya emplean la ciberguerra asimétrica para debilitar a EE. UU. desde dentro. Los inevitables ciberataques contra el proceso electoral estadounidense podrían dar lugar a un resultado final disputado, con acusaciones de «fraude» y la posibilidad de violencia abierta y desórdenes civiles.
Del mismo modo, como he sostenido anteriormente, los mercados subestiman enormemente el riesgo de una guerra entre EE. UU. e Irán este año; el deterioro de las relaciones entre China y EE. UU. se acelera mientras cada parte culpa a la otra de la magnitud de la pandemia de COVID-19. Es probable que la crisis actual acelere la continua balcanización y desintegración de la economía mundial en los próximos meses y años.
Esta tríada de riesgos —pandemias sin contener, arsenales insuficientes de políticas económicas y cisnes blancos geopolíticos— bastará para sumir a la economía mundial en una depresión persistente y en un desplome descontrolado de los mercados financieros. Tras el desplome de 2008, una respuesta contundente, aunque tardía, sacó a la economía mundial del abismo. Quizá esta vez no tengamos tanta suerte.



