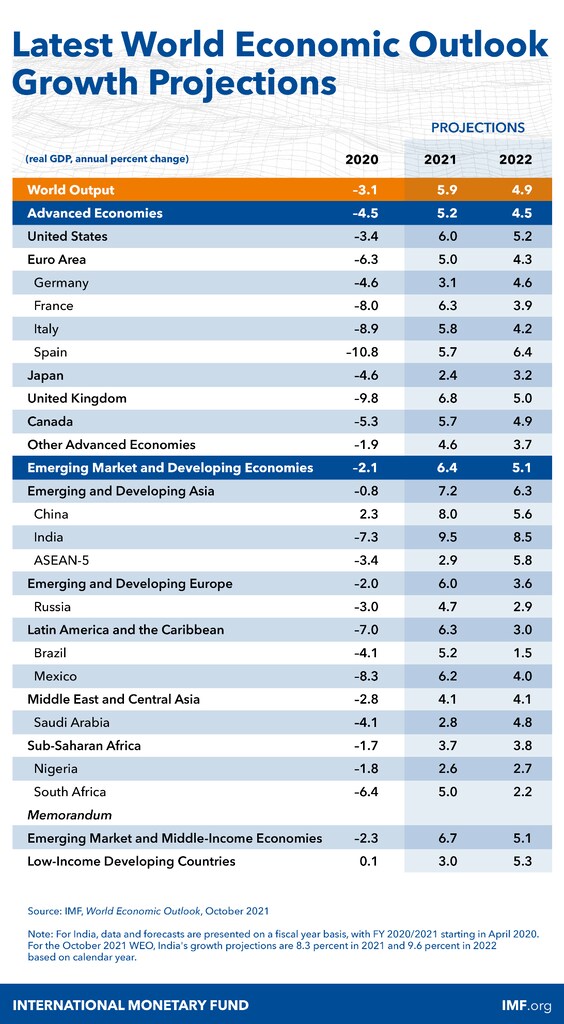
El FMI ha rebajado su proyección de crecimiento mundial para 2021 al 5,9 %.
Se mantiene sin cambios para 2022, en el 4,9 %.
Ha advertido de que estas previsiones ocultan una perspectiva sombría para los grupos de países en desarrollo de bajos ingresos.
La política monetaria, las interrupciones de las cadenas de suministro y la desigualdad en el acceso a las vacunas están ampliando la brecha.
El PIB mundial podría reducirse en 5,3 billones de dólares en los próximos 5 años si la COVID-19 tiene un impacto prolongado.
Para evitarlo, la comunidad mundial debe intensificar los esfuerzos para garantizar un acceso equitativo a las vacunas.
La recuperación mundial continúa, pero ha perdido impulso debido a la pandemia. Impulsada por la variante Delta, altamente transmisible, la cifra de muertes por COVID-19 registrada en todo el mundo se ha acercado a los 5 millones y los riesgos para la salud siguen presentes, lo que frena un retorno completo a la normalidad. Los brotes de la pandemia en eslabones críticos de las cadenas de suministro mundiales han provocado interrupciones del suministro más largas de lo previsto, lo que alimenta la inflación en muchos países. En conjunto, los riesgos para las perspectivas económicas han aumentado y las disyuntivas en materia de políticas se han vuelto más complejas.
La peligrosa divergencia de las perspectivas económicas entre países sigue siendo una preocupación importante.
Gita Gopinath
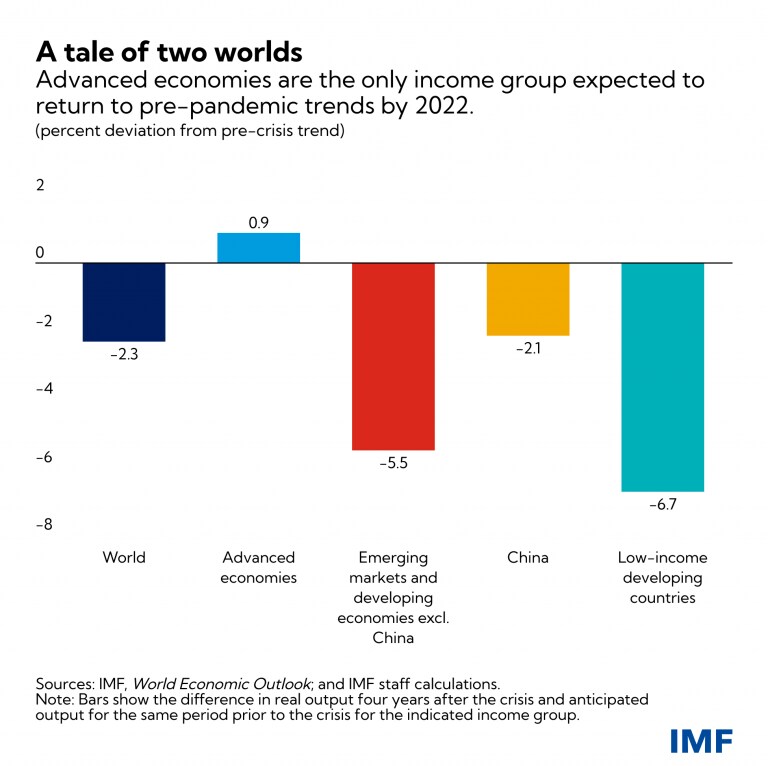
En comparación con nuestra previsión de julio, la proyección de crecimiento mundial para 2021 se ha revisado a la baja de forma marginal, hasta el 5,9 %, y se mantiene sin cambios para 2022, en el 4,9 %. Sin embargo, esta modesta revisión general oculta fuertes rebajas en algunos países. Las perspectivas del grupo de países en desarrollo de bajos ingresos se han oscurecido considerablemente debido al empeoramiento de la dinámica de la pandemia. La rebaja también refleja perspectivas más difíciles a corto plazo para el grupo de economías avanzadas, en parte debido a las interrupciones del suministro. Compensando parcialmente estos cambios, las proyecciones para algunos exportadores de materias primas se han mejorado gracias al aumento de los precios de las materias primas. Las interrupciones relacionadas con la pandemia en los sectores de alta intensidad de contacto han hecho que la recuperación del mercado laboral se retrase considerablemente con respecto a la recuperación de la producción en la mayoría de los países.
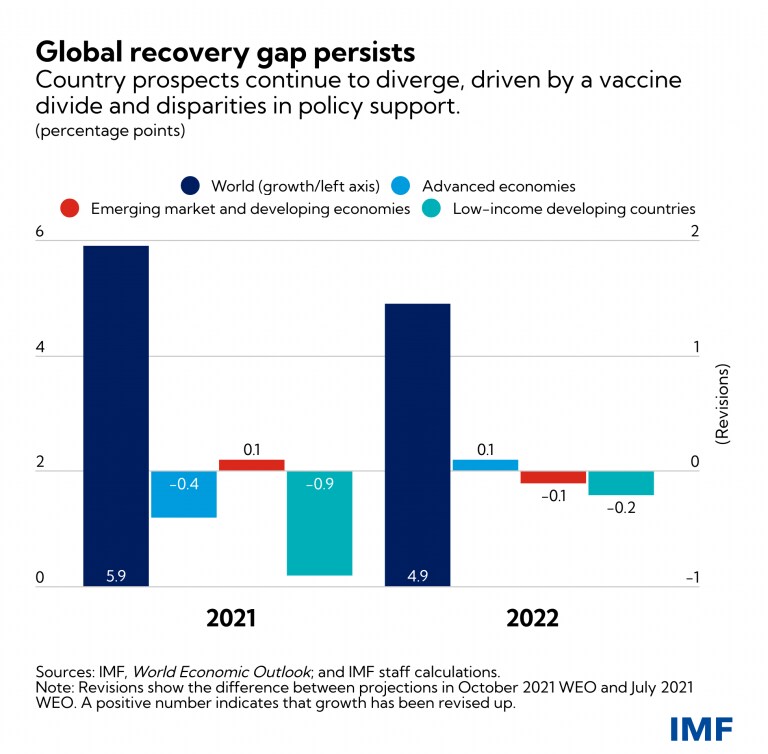
La peligrosa divergencia de las perspectivas económicas entre países sigue siendo una preocupación importante. Se espera que la producción agregada del grupo de economías avanzadas recupere su trayectoria de tendencia previa a la pandemia en 2022 y la supere en un 0,9 % en 2024. En cambio, se prevé que la producción agregada del grupo de economías de mercados emergentes y en desarrollo (excluida China) siga un 5,5 % por debajo de la previsión previa a la pandemia en 2024, lo que supondrá un mayor retroceso en las mejoras de su nivel de vida.
Estas divergencias son consecuencia de la «gran brecha en el acceso a las vacunas» y de las grandes disparidades en el apoyo de las políticas. Mientras que casi el 60 % de la población de las economías avanzadas está totalmente vacunada y algunas reciben ya dosis de refuerzo, alrededor del 96 % de la población de los países de bajos ingresos sigue sin vacunarse. Además, muchas economías de mercados emergentes y en desarrollo, ante unas condiciones de financiación más restrictivas y un mayor riesgo de desanclaje de las expectativas de inflación, están retirando el apoyo de las políticas más rápidamente, a pesar de las mayores brechas de producción.
Las interrupciones del suministro plantean otro desafío para las políticas. Por un lado, los brotes de la pandemia y las perturbaciones climáticas han provocado escasez de insumos clave y reducido la actividad manufacturera en varios países. Por otro lado, estas escaseces de suministro, junto con la liberación de la demanda embalsada y el repunte de los precios de las materias primas, han provocado un rápido aumento de la inflación de precios al consumo en, por ejemplo, Estados Unidos, Alemania y muchas economías de mercados emergentes y en desarrollo. Los precios de los alimentos han aumentado en mayor medida en los países de bajos ingresos, donde la inseguridad alimentaria es más aguda, lo que agrava la carga de los hogares más pobres y aumenta el riesgo de malestar social.
En octubre de 2021, el Informe sobre la estabilidad financiera mundial destaca otro desafío para la política monetaria derivado del aumento de la toma de riesgos en los mercados financieros y de la creciente fragilidad del sector de instituciones financieras no bancarias.
Prioridades de política
Un factor común principal detrás de estos complejos desafíos es el persistente dominio de la pandemia sobre la sociedad mundial. La máxima prioridad en materia de políticas es, por tanto, vacunar al menos al 40 % de la población de todos los países a finales de 2021 y al 70 % a mediados de 2022. Para ello, los países de ingresos altos deberán cumplir los compromisos existentes de donación de dosis de vacunas, coordinarse con los fabricantes para dar prioridad a las entregas a COVAX a corto plazo y eliminar las restricciones comerciales a la circulación de vacunas y sus insumos. Al mismo tiempo, cerrar la brecha residual de financiación de subvenciones de 20 000 millones de dólares para pruebas, terapias y vigilancia genómica salvará vidas ahora y mantendrá las vacunas adecuadas para su fin. De cara al futuro, los fabricantes de vacunas y los países de ingresos altos deberían apoyar la expansión de la producción regional de vacunas contra la COVID-19 en los países en desarrollo mediante financiación y transferencias de tecnología.
Otra prioridad mundial urgente es la necesidad de frenar el aumento de las temperaturas mundiales y contener los crecientes efectos adversos del cambio climático. Esto requerirá compromisos más ambiciosos para reducir las emisiones de gases de efecto invernadero en la próxima Conferencia de las Naciones Unidas sobre el Cambio Climático (COP26). Una estrategia de políticas que incluya un precio mínimo internacional del carbono ajustado a las circunstancias de cada país, un impulso de inversión pública verde y subvenciones a la investigación, y transferencias compensatorias y focalizadas a los hogares puede contribuir a avanzar en la transición energética de forma equitativa. Igual de importante es que los países avanzados cumplan sus promesas anteriores de movilizar 100 000 millones de dólares anuales de financiación climática para los países en desarrollo.
Además, los esfuerzos multilaterales concertados para garantizar una liquidez internacional adecuada a las economías con restricciones, y una aplicación más rápida del marco común del G20 para reestructurar la deuda insostenible, ayudarían a limitar las divergencias entre países. Partiendo de la histórica asignación de derechos especiales de giro (DEG) por valor de 650 000 millones de dólares, el FMI insta a los países con sólidas posiciones externas a canalizar voluntariamente sus DEG hacia el Fondo fiduciario para la reducción de la pobreza y el crecimiento. Además, el organismo estudia la creación de un Fondo fiduciario para la resiliencia y la sostenibilidad, que proporcionaría financiación a largo plazo para apoyar la inversión de los países en un crecimiento sostenible.
A nivel nacional, la combinación global de políticas debe calibrarse en función de las condiciones epidemiológicas y económicas locales, con el objetivo de lograr el máximo empleo sostenible y, al mismo tiempo, proteger la credibilidad de los marcos de políticas. Dado que el espacio fiscal se vuelve más limitado en muchas economías, el gasto sanitario debe seguir siendo prioritario, mientras que las medidas de apoyo y las transferencias deberán estar cada vez más focalizadas, reforzadas con la recualificación profesional y el apoyo a la reasignación. A medida que mejoren los resultados sanitarios, la política debe centrarse cada vez más en objetivos estructurales a largo plazo.
Con los niveles de deuda pública en máximos históricos, todas las iniciativas deben basarse en marcos creíbles a medio plazo, respaldados por medidas factibles de ingresos y gasto. El Monitor Fiscal de octubre de 2021 demuestra que dicha credibilidad puede reducir los costes de financiación de los países y aumentar el espacio fiscal a corto plazo.
La política monetaria tendrá que caminar por una línea muy fina entre hacer frente a la inflación y a los riesgos financieros, y apoyar la recuperación económica. Proyectamos, en un contexto de gran incertidumbre, que la inflación general volverá probablemente a los niveles previos a la pandemia a mediados de 2022 en el grupo de economías avanzadas y en las economías emergentes y en desarrollo. Sin embargo, existe una considerable heterogeneidad entre países, con riesgos al alza para algunos, como Estados Unidos, el Reino Unido y algunas economías de mercados emergentes y en desarrollo. Aunque, en general, la política monetaria puede pasar por alto los aumentos transitorios de la inflación, los bancos centrales deben estar preparados para actuar con rapidez si los riesgos de un aumento de las expectativas de inflación se vuelven más materiales en esta recuperación sin precedentes. Los bancos centrales deben trazar acciones contingentes, anunciar desencadenantes claros y actuar en consonancia con esa comunicación.
De forma más general, la claridad y la coherencia de las actuaciones pueden contribuir en gran medida a evitar errores de política innecesarios que alteren los mercados financieros y frenen la recuperación mundial, desde no aprobar a tiempo la elevación del techo de deuda de Estados Unidos hasta reestructuraciones desordenadas de la deuda en el sector inmobiliario de China y una escalada de las tensiones comerciales y tecnológicas transfronterizas.
Los acontecimientos recientes han dejado claro que todos estamos juntos en esto y que la pandemia no habrá terminado en ningún lugar mientras no haya terminado en todas partes. Si la COVID-19 tuviera un impacto prolongado, a medio plazo, podría reducir el PIB mundial en un total acumulado de 5,3 billones de dólares en los próximos cinco años en relación con nuestra proyección actual. No tiene por qué ser así. La comunidad mundial debe intensificar los esfuerzos para garantizar un acceso equitativo a las vacunas en todos los países, superar la reticencia a vacunarse allí donde haya suficiente suministro y asegurar mejores perspectivas económicas para todos.