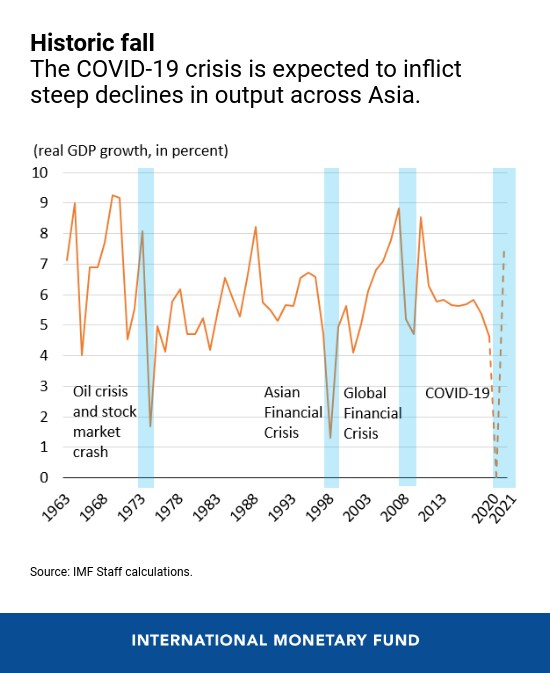
El FMI prevé que el crecimiento de Asia se estanque en el 0 % en 2020 —el peor desempeño en 60 años— y que el crecimiento de China descienda del 6,1 % en 2019 a un 1,2 % proyectado para este año.
Chang Yong Rhee, director del Departamento de Asia y el Pacífico del FMI, expone medidas que van desde el estímulo de la demanda hasta la política monetaria para impulsar el crecimiento económico.
Esta es una crisis sin precedentes. Es peor que la crisis financiera mundial y Asia no es inmune. Aunque existe una enorme incertidumbre sobre las perspectivas de crecimiento para 2020, y aún más sobre las de 2021, el impacto del coronavirus en la región será grave y sin precedentes en todos los ámbitos.
Se trata de un auténtico choque económico que exige proteger directamente a las personas, los empleos y las industrias.
Se prevé que el crecimiento de Asia se estanque en el 0 % en 2020. Es el peor desempeño del crecimiento en casi 60 años, incluso durante la crisis financiera mundial (4,7 %) y la crisis financiera asiática (1,3 %). Dicho esto, Asia aún parece estar en mejor situación que otras regiones en cuanto a actividad económica.
Las revisiones a la baja son sustanciales: van desde 3,5 puntos porcentuales en el caso de Corea —que parece haber logrado frenar la propagación del coronavirus y, al mismo tiempo, minimizar los cierres prolongados de la producción— hasta más de 9 puntos porcentuales en el caso de Australia, Tailandia y Nueva Zelanda, todos afectados por la desaceleración del turismo mundial y, en el caso de Australia, por la caída de los precios de las materias primas. Dentro de la región, los países insulares del Pacífico se encuentran entre los más vulnerables, debido al limitado margen fiscal y a una infraestructura sanitaria comparativamente poco desarrollada.
Doble desaceleración
Además del impacto de las medidas internas de contención y el distanciamiento social, dos factores clave están configurando las perspectivas de Asia:
Desaceleración mundial: Se prevé que la economía mundial se contraiga un 3 % en 2020, la peor recesión desde la Gran Depresión. Se trata de una contracción sincronizada, un repentino cierre mundial. Se espera que los principales socios comerciales de Asia se contraigan drásticamente, incluidos Estados Unidos, un 6,0 %, y Europa, un 6,6 %.
Desaceleración de China: Se proyecta que el crecimiento de China descienda del 6,1 % en 2019 al 1,2 % en 2020. Esto contrasta marcadamente con el desempeño de China durante la crisis financiera mundial, cuando apenas varió y se situó en el 9,4 % en 2009 gracias a un importante estímulo fiscal de alrededor del 8 % del PIB. No cabe esperar un estímulo de esa magnitud esta vez, y China no contribuirá al crecimiento de Asia como lo hizo en 2009.
Las perspectivas para 2021 apuntan a un crecimiento sólido, aunque son muy inciertas. Si funcionan las medidas de contención y se aplica un estímulo sustancial de las políticas para reducir las «cicatrices» económicas, se prevé que el crecimiento de Asia repunte con fuerza, más que durante la crisis financiera mundial. Pero no hay lugar para la complacencia. La región atraviesa distintas etapas de la pandemia. La economía china empieza a reanudar la actividad, otras economías imponen confinamientos más estrictos y algunas afrontan una segunda ola de contagios. Mucho depende de la propagación del virus y de la respuesta de las políticas.
Prioridades de política
Esta es una crisis sin precedentes. Requiere una respuesta integral y coordinada de las políticas.
La primera prioridad es apoyar y proteger al sector sanitario para contener el virus y adoptar medidas que frenen el contagio. Si los presupuestos de los países no cuentan con margen suficiente, será necesario reordenar otras partidas de gasto.
Las medidas de contención están afectando gravemente a las economías. Se necesita apoyo específico para los hogares y las empresas más afectados. Se trata de un auténtico choque económico —a diferencia de la crisis financiera mundial— que exige proteger directamente a las personas, los empleos y las industrias, y no solo a través de las instituciones financieras.
La pandemia también está afectando a los mercados financieros y a su funcionamiento. La política monetaria debe utilizarse con prudencia para proporcionar liquidez suficiente, aliviar las tensiones financieras de las industrias y las pequeñas y medianas empresas y, si es necesario, flexibilizar temporalmente las regulaciones macroprudenciales.
Es necesario contener las presiones externas. Cuando sea necesario, se debe recurrir a líneas de crédito recíproco bilaterales y multilaterales, así como a apoyo financiero de las instituciones multilaterales. Si no se dispone de líneas de crédito recíproco, las intervenciones en el mercado de divisas y los controles de capital pueden ser alternativas.
El apoyo específico, combinado con un estímulo de la demanda interna durante la recuperación, ayudará a reducir las cicatrices económicas, pero debe llegar a las personas y a las empresas más pequeñas.
Las economías asiáticas han tomado varias iniciativas en esta dirección, con apoyo directo a los sectores sanitarios y paquetes directos de estímulo fiscal que, en algunas economías asiáticas avanzadas, son sustancialmente mayores que la respuesta durante la crisis financiera mundial. Además, muchas economías han puesto en marcha medidas destinadas a ayudar a las pequeñas y medianas empresas.
Los bancos centrales de toda la región han actuado para proporcionar liquidez suficiente, reducir las tasas de interés y, en algunos casos, aplicar una expansión cuantitativa. Por ejemplo, el Banco de Japón ha ampliado sus operaciones de recompra, se ha coordinado con otros bancos centrales de todo el mundo para garantizar el buen funcionamiento del mercado y ha introducido medidas para facilitar la financiación empresarial.
Sin embargo, quizá se necesiten medidas adicionales en las economías asiáticas de mercados emergentes que disponen de poco margen presupuestario para aumentar el gasto. Si la situación empeora, muchas economías emergentes podrían verse obligadas a adoptar un enfoque de «hacer lo que haga falta», pese a sus restricciones presupuestarias y a que sus monedas no están internacionalizadas. En muchos casos, tendrán que afrontar disyuntivas de política económica.
Por ejemplo, los bancos centrales están considerando comprar bonos del Estado en el mercado primario para proporcionar un apoyo financiero vital a las empresas más pequeñas y los hogares, y evitar despidos masivos e impagos. Una alternativa a la monetización directa podría consistir en utilizar el balance del banco central de forma más flexible y decidida para respaldar los préstamos bancarios a las pequeñas y medianas empresas mediante el reparto de riesgos con el Gobierno. En ese contexto, los controles temporales a las salidas de capital pueden contribuir a garantizar la estabilidad ante grandes flujos de capital, desajustes en los balances y un margen limitado para utilizar otros instrumentos de política.
Apoyo del FMI
Desde el brote de COVID-19, mantenemos un contacto continuo con las autoridades de la región para ofrecer asesoramiento y asistencia. El Fondo dispone de varias herramientas para ayudar a sus miembros a superar esta crisis y limitar su costo humano y económico, y más de 15 países de toda la región han expresado interés en nuestros dos instrumentos de financiación de emergencia: el Servicio de Crédito Rápido y el Instrumento de Financiamiento Rápido. También se ha establecido una Línea de Liquidez a Corto Plazo como parte de la red mundial de seguridad financiera del Fondo; ofrece respaldo a los países miembros con políticas y fundamentos muy sólidos que necesitan apoyo moderado a corto plazo para su balanza de pagos.