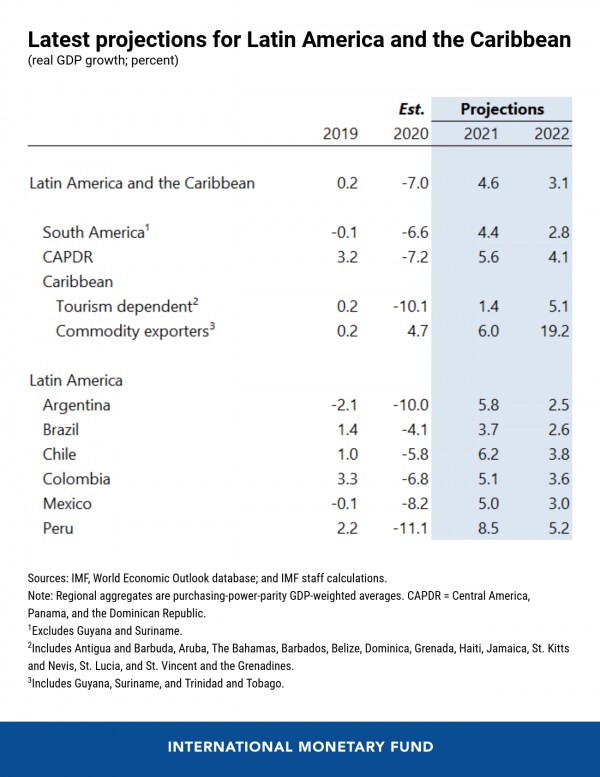
La contracción económica de América Latina y el Caribe en 2020 fue la más pronunciada del mundo, con una caída del 7 %.
Desde entonces, la región ha comenzado a recuperarse, pero la recuperación sigue siendo incierta y depende en gran medida del acceso a una vacuna contra la COVID-19.
Los efectos a largo plazo del coronavirus siguen siendo en gran medida desconocidos, y se prevé que resulten perjudiciales en las zonas que no pueden respaldar el aprendizaje fuera de la escuela.
El crecimiento en América Latina y el Caribe se recuperó con rapidez en la segunda mitad de 2020, aunque todavía más lentamente que la economía mundial y que otros mercados emergentes. Esto ocurre pese al apoyo de política sin precedentes, al sólido desempeño de los socios comerciales, al fuerte aumento de los precios de las materias primas y a unas condiciones financieras mundiales acomodaticias. La persistencia de la crisis sanitaria en muchos países proyecta una sombra sobre las perspectivas a corto plazo. Las personas y las economías siguen necesitando una inyección a corto plazo para salir de la crisis de la COVID-19, mientras que el agravamiento de varias fragilidades estructurales subyacentes plantea importantes desafíos a largo plazo.
La contracción de la región del 7 % en 2020 fue la más pronunciada del mundo.
Alejandro Werner, Takuji Komatsuzaki y Carlo Pizzinelli
La contracción de la región del 7 % en 2020 fue la más pronunciada del mundo, muy por encima de la desaceleración mundial del 3,3 %. Se prevé que el crecimiento en 2021 sea del 4,6 %, por debajo del 5,8 % estimado para los mercados emergentes excluida China. La renta per cápita no recuperará su nivel anterior a la pandemia hasta 2024, lo que supondrá una pérdida acumulada del 30 % con respecto a la tendencia previa a la pandemia.
Recuperación lenta y divergente
Las perspectivas, sin embargo, están sujetas a un grado extraordinario de incertidumbre, mientras continúa la carrera entre las vacunas y el virus. Al alza, un control más rápido de la pandemia a escala mundial, así como un apoyo de política interna más sólido de lo previsto, impulsaría el crecimiento. La vacunación rápida y un apoyo de política significativo están dando a Chile un impulso a corto plazo. Se espera que el país recupere ya este año su nivel de PIB anterior a la pandemia.
A la baja, el reciente resurgimiento del virus en Brasil, Chile, Paraguay, Perú y Uruguay, combinado con un despliegue lento de las vacunas (con excepción de algunos países, por ejemplo Chile y Uruguay), proyecta una sombra sobre las perspectivas a corto plazo, aunque es probable que los nuevos confinamientos sean menos perjudiciales que al inicio de la pandemia, ya que las economías han aprendido a adaptarse. Se prevé que Brasil se recupere en 2022 debido a la retirada del apoyo de política fiscal y monetaria y al lento despliegue de vacunas. México solo volverá a su nivel de PIB anterior a la pandemia en 2023, pese al impulso del amplio plan de política fiscal de Estados Unidos, debido a la ausencia de un apoyo fiscal interno significativo y a la debilidad que se prevé que persista en la inversión. El American Rescue Plan impulsará el crecimiento de algunos países de Centroamérica a través del comercio y las remesas, lo que les ayudará a rebotar en 2022. Las economías del Caribe dependientes del turismo serán las últimas en recuperarse (solo en 2024) debido a la lenta reanudación del turismo.
El aumento de los rendimientos a largo plazo de Estados Unidos ha tenido hasta ahora un impacto algo moderado en los precios de los activos y en los flujos de capital de la región. Sin embargo, un aumento continuado de los tipos de interés a largo plazo representa un riesgo.
Efectos desiguales
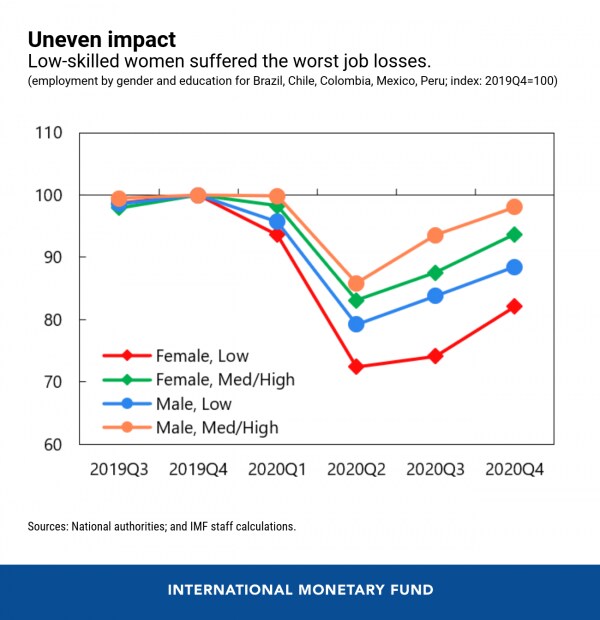
La recuperación también ha sido heterogénea dentro de los países. La manufactura se ha recuperado más rápido que los servicios intensivos en contacto, en parte gracias a las exportaciones en algunos casos, en particular en México. Sin embargo, los mercados laborales siguen siendo frágiles: solo dos tercios de quienes perdieron su empleo al inicio de la pandemia en Brasil, Chile, Colombia, México y Perú habían vuelto a estar empleados a finales del año pasado. El sector informal, que sufrió las mayores pérdidas al principio, ha impulsado la recuperación del empleo.
Los ingresos laborales medios cayeron desde el inicio de la pandemia, con divergencias pronunciadas en los resultados del mercado laboral entre países, sectores y grupos demográficos. Los países que aplicaron regímenes de retención del empleo (por ejemplo, Brasil) registraron una caída del empleo menos drástica, pero la recuperación también ha sido más lenta. Sin embargo, incluso en el caso de una recuperación relativamente rápida en México, quienes han vuelto a emplearse han sufrido mayores pérdidas de ingresos que quienes mantuvieron su empleo sin interrupciones durante la crisis. Las mujeres y los trabajadores con bajo nivel educativo son los que más han sufrido. Las trabajadoras poco cualificadas, en particular, perdieron más empleos o tuvieron que reducir sus horas de trabajo incluso cuando lograron conservar su empleo, lo que supuso las mayores pérdidas de ingresos.
Consecuencias duraderas
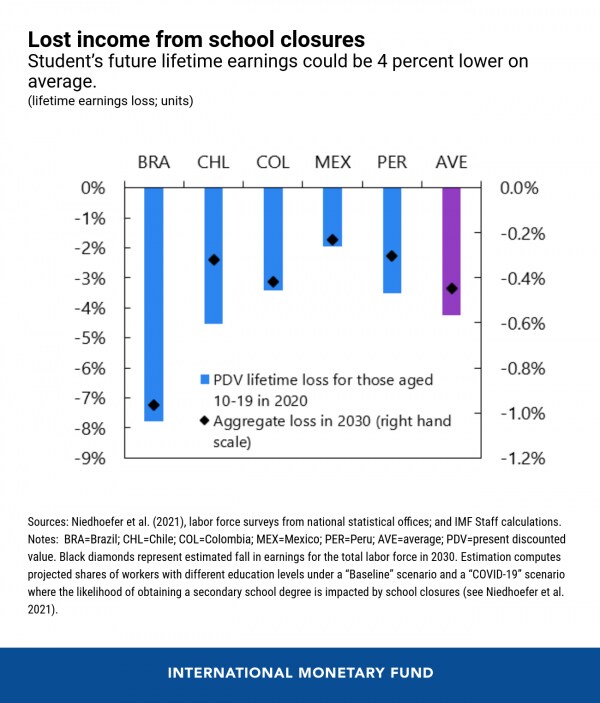
Se calcula que la pobreza aumentó en 19 millones de personas, y que la desigualdad, medida por el coeficiente de Gini, creció un 5 % con respecto a los niveles anteriores a la crisis. La pandemia también causará un daño duradero al capital humano debido al cierre de escuelas, que duró más que en otras regiones.
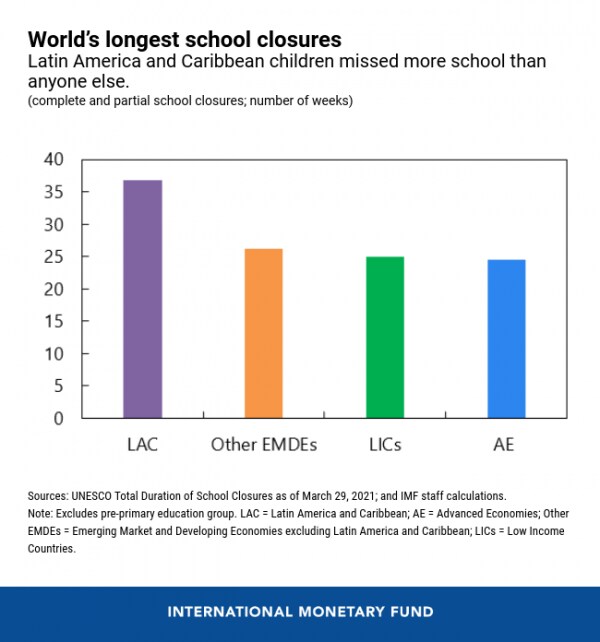
Si bien resulta difícil estimar con precisión las pérdidas de aprendizaje, el análisis del personal del FMI sugiere que los estudiantes de entre 10 y 19 años podrían esperar, de media a lo largo de su vida, un ingreso un 4 % inferior si no se compensan los días de escolarización perdidos en 2020.
Las pérdidas de ingresos varían entre países, en función de cuánto reduce la pandemia la probabilidad de completar la educación secundaria y del tamaño de la prima de cualificación por la educación superior. Las pérdidas serán mayores para los estudiantes cuyas familias tienen menos capacidad para respaldar el aprendizaje fuera de la escuela, lo que agravará la ya elevada desigualdad de ingresos y los bajos niveles de logro educativo.
La tarea más urgente sigue siendo controlar la pandemia, garantizando que los sistemas sanitarios cuenten con recursos adecuados y que todas las personas puedan vacunarse. Las políticas fiscal y monetaria deberían seguir siendo de apoyo en los países con espacio de política suficiente —una inyección a corto plazo para sus economías—, mientras que los países con presupuestos ajustados deberían reorientar el gasto hacia la sanidad y el apoyo a los hogares, y trabajar para crear espacio fiscal adicional. Dada la persistente y elevada carga que soportan los trabajadores de bajos ingresos, podría estar justificado un apoyo focalizado para facilitar la creación de empleo y la recualificación.
Curar las cicatrices a más largo plazo será más difícil y exigirá acelerar las reformas estructurales, ampliar el acceso a una educación y una sanidad de alta calidad, reforzar las redes de protección social y mejorar el clima empresarial. Una transformación estructural más profunda, que podría facilitarse mediante un amplio pacto fiscal es necesario para revertir años de crecimiento lento.