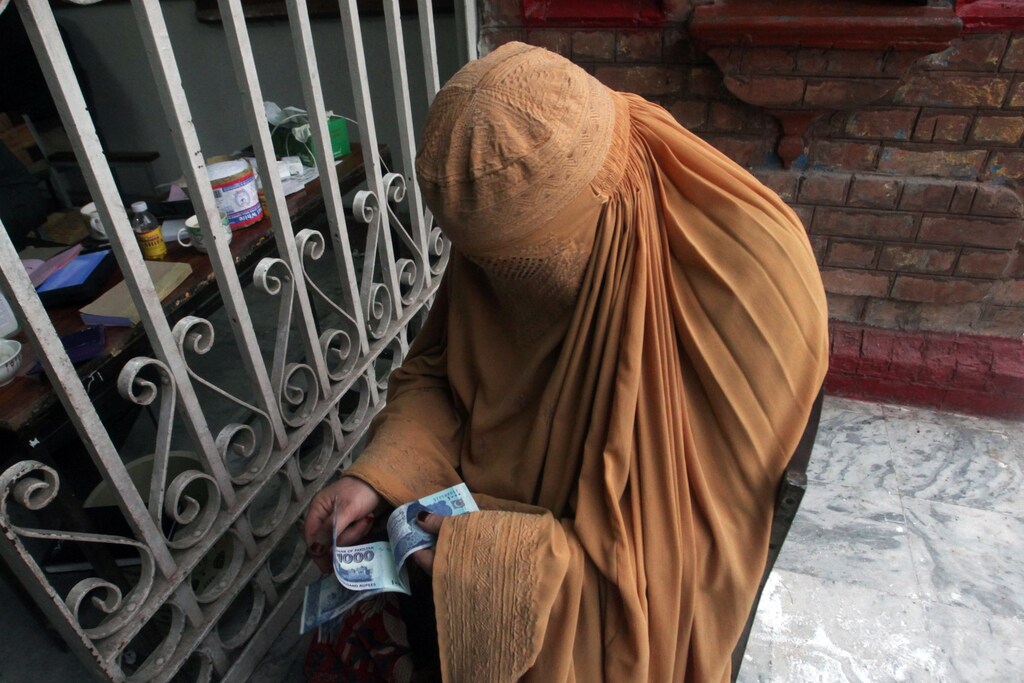
El Gobierno de Pakistán ha puesto en marcha un programa de transferencias de efectivo de emergencia para 12 millones de hogares.
Se ha diseñado con objetivos a más largo plazo para aumentar la inclusión financiera.
El programa contribuirá a impulsar un cambio en el ecosistema de pagos, que pasará de basarse en efectivo a ser digital.
Se alentará a los beneficiarios a promover las ventajas de estos productos en sus propias comunidades.
Cuando Pakistán implementó un confinamiento nacional a mediados de marzo, la actividad económica del quinto país más poblado del mundo se detuvo. En un país donde casi el 40 % de la población vive en la pobreza y más de 24 millones de trabajadores ganan un salario diario o a destajo, o son autónomos, la crisis económica resultante ha golpeado con fuerza a la población.
En un plazo de 10 días desde el confinamiento, el Gobierno había puesto en marcha el Programa de Efectivo de Emergencia Ehsaas (EEC), que proporciona pagos urgentes en efectivo a 12 millones de hogares. Esta red de protección se desplegó con una rapidez sin precedentes y, a corto plazo, está diseñada para ofrecer un alivio inmediato en forma de 75 dólares a las familias más pobres y más afectadas. El programa, que sigue en curso, ha ayudado hasta la fecha a más de 9 millones de familias en todo el país a sobrellevar el impacto inicial de la crisis.
Sin embargo, el legado de este programa no es simplemente un alivio a corto plazo. Su diseño incorpora objetivos a más largo plazo, como aumentar la inclusión financiera y fortalecer las redes de protección en general en Pakistán, lo que aportará beneficios duraderos tanto a los destinatarios como al conjunto del país.
El mecanismo de pago elegido para el EEC respondió a la necesidad de actuar con rapidez para hacer frente a la pandemia de COVID-19. Cada beneficiario del EEC dispone de una cuenta de mandato limitado (LMA) y tiene la opción de abrir una billetera de ahorro móvil vinculada a esta cuenta. Todos ellos han completado los requisitos previos para la apertura de cuentas, la comprobación en listas de sanciones y los controles de conocimiento del cliente (KYC), en preparación para las transferencias de efectivo; y lo único que deben hacer ahora es facilitar un número de teléfono móvil a su nombre y solicitarlo en un punto de agente para que su billetera móvil se configure al instante. Estas billeteras móviles les darán la posibilidad de acceder a un amplio conjunto de capacidades de transacciones financieras digitales, disponibles a través de una aplicación móvil, una tarjeta de débito, un código QR o mediante transacciones asistidas por agentes.
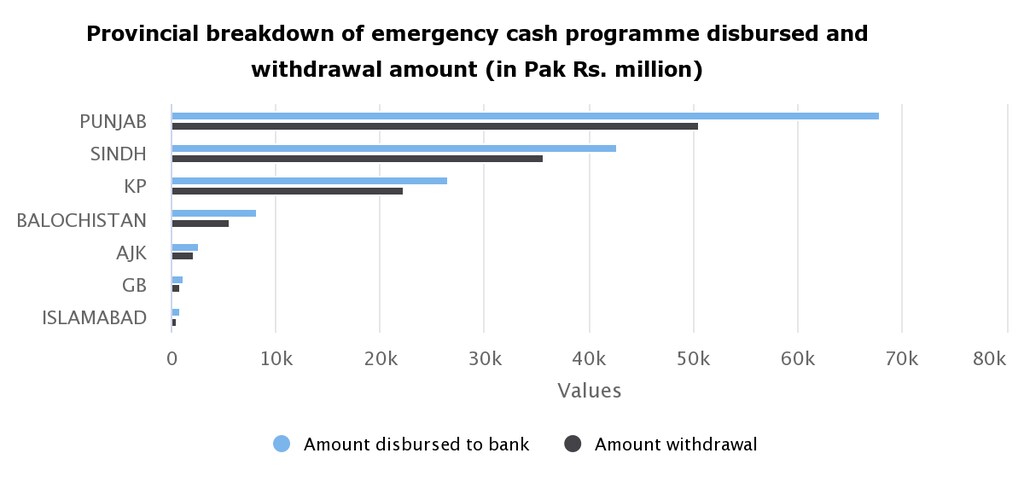
Actualmente, los desembolsos de efectivo de emergencia se realizan a través de LMA, lo que permite al Gobierno efectuar transferencias de efectivo sin que los beneficiarios necesiten tener un teléfono. Esto es importante porque la posesión de teléfonos móviles no es universal entre las categorías de ingresos más bajos de Pakistán, por lo que llegar a quienes más lo necesitan no puede basarse en el uso de una billetera móvil como requisito previo.
Además, en la mayoría de las comunidades donde viven estos beneficiarios, los comercios minoristas no están preparados para aceptar pagos digitales, ya que el ecosistema general del país es predominantemente basado en efectivo. En este momento de crisis, las LMA permiten a los usuarios retirar efectivo en miles de comercios de depósito y retiro de efectivo (CICO) en todo el país y utilizarlo directamente para realizar transacciones. Esto supone un paso hacia la inclusión financiera en Pakistán, ya que la evidencia internacional demuestra que las redes CICO desempeñan un papel fundamental en la transición de un país de sistemas financieros basados en efectivo a sistemas financieros plenamente digitales.
Por lo general, los beneficiarios de los programas de inclusión financiera se enfrentan a una curva de aprendizaje pronunciada al desenvolverse por primera vez en el sistema financiero, especialmente con los complejos controles KYC y los procesos de incorporación. Al recopilar datos sencillos e emitir cuentas tras comprobaciones básicas de verificación, esta respuesta a la crisis ha incorporado al sistema bancario a nuevos hogares, que ahora pueden beneficiarse de una mayor inclusión financiera en el futuro. Al familiarizarse con tareas como acudir a agentes, utilizar la biometría y leer, las familias más pobres han adquirido experiencia en el proceso bancario, lo que aumenta la probabilidad de que utilicen servicios similares en el futuro.
Aunque en esta respuesta a la crisis el plazo es más breve, otros países han seguido caminos similares hacia una mayor inclusión financiera. Brasil encaminó a su población hacia una inclusión financiera digital más profunda mediante un programa nacional de efectivo similar. Los pagos del programa se realizaron inicialmente en LMA, a las que se accedía mediante tarjetas bancarias. A medida que mejoró la adopción, se facilitó a los beneficiarios la presentación de documentación simplificada para cuentas bancarias con mayor funcionalidad, incluidas finalmente tarjetas magnéticas para los pagos. Como resultado, 2,5 millones de personas abrieron cuentas bancarias y las utilizan para realizar transacciones comerciales.
Para los 4,5 millones de mujeres que ya se benefician de la iniciativa Ehsaas Kafaalat “Una mujer, una cuenta”, los bancos asociados permitirán automáticamente que todos los beneficiarios vinculen su cuenta a una cuenta de ahorro bancario sin sucursal plenamente funcional y transfieran su asignación mensual de Ehsaas a una cuenta de ahorro personal para uso futuro. Las mujeres, en particular, tienen más probabilidades de destinar sus ahorros a la salud y la educación de toda la familia, lo que mejora los resultados de la siguiente generación. Ehsaas prevé animar a los beneficiarios con cuentas de ahorro a actuar como embajadores y a ayudar a promover las ventajas de estos productos en sus propias comunidades. Las mujeres también pueden formarse como agentes de punto de venta y, a su vez, ayudar a otras mujeres que encuentran difícil relacionarse con una red de agentes que actualmente es un 99 % masculina.
El EEC ha sentado las bases para una inclusión financiera más profunda en el futuro, sobre todo al ampliar el objetivo original de Ehsaas de inclusión financiera y digital de 7 millones de personas a 12 millones. El impacto del Efectivo de Emergencia Ehsaas podría ser incluso más profundo, ya que esta iniciativa ha reforzado el valor del sistema bancario. Así lo demostró el hecho de que millones de personas no elegibles también acudieran a los puntos de pago con la esperanza de recibir un pago.
¿Qué está haciendo el Foro Económico Mundial para gestionar los riesgos emergentes derivados de la COVID-19?
Sin embargo, la disposición de los beneficiarios y de los socios privados para adoptar estas iniciativas de inclusión financiera depende de factores como el establecimiento de un entorno regulatorio favorable y la mejora de la educación financiera. Estos elementos fundamentales serán el centro de la labor de promoción de Ehsaas en el futuro. También se contará con las empresas de telecomunicaciones como socios para proporcionar tarjetas SIM a precio reducido a los beneficiarios, lo que favorecerá la penetración de la banca móvil. Mejorar el acceso a los teléfonos móviles, que forma parte de la estrategia general de Ehsaas, contribuirá a impulsar aún más el programa. Además, la interfaz de pago unificada en evolución, cuyo trabajo está en curso, facilitará la interoperabilidad de los proveedores de servicios de pago, lo que contribuirá al cambio potencial de mayor alcance en el ecosistema de pagos, que pasará de basarse en efectivo a ser digital.
En conjunto, el programa de Efectivo de Emergencia Ehsaas no solo ayuda a nuestro país a responder a la crisis inmediata, al proporcionar alivio a los hogares más pobres de Pakistán, sino que también sienta bases fundamentales para un sector financiero más sólido e inclusivo en Pakistán. Al crear una economía más sólida e inclusiva para todos los ciudadanos, Ehsaas está construyendo un futuro más sólido y resiliente para Pakistán.



