
La COVID-19 abrió un debate sobre si el comercio en las cadenas de suministro es principalmente una fuente de vulnerabilidad o una fuente de resiliencia.
En esta columna, dos investigadores explican los resultados de su estudio sobre el impacto de los vínculos de las cadenas de suministro en las empresas exportadoras durante la pandemia.
Los datos muy detallados sobre el conjunto de los exportadores franceses les permiten cuantificar a nivel de empresa el impacto de los cuellos de botella en el suministro que se produjeron en 2021.
El estallido de la pandemia de COVID-19 provocó una fuerte contracción tanto de la demanda como de la oferta, impulsada por las medidas de confinamiento adoptadas en muchos países de todo el mundo en respuesta a la gravedad del contagio y su propagación geográfica. El carácter mundial de la crisis hizo que las empresas dedicadas al comercio internacional se vieran expuestas a interrupciones internacionales además de las internas: las empresas exportadoras afrontaron una menor demanda externa, mientras que la reducción de la oferta se tradujo en escasez de insumos intermedios para las empresas importadoras. Las empresas que participan en las cadenas globales de valor (CGV), es decir, las que importan insumos intermedios y exportan bienes, se enfrentaron a estos dos desafíos adicionales para su capacidad de producir y, por tanto, vender sus productos (Baldwin y Tomiura, 2020). En este contexto, cuanto más aguas arriba se produce la interrupción, mayor es el potencial de que los cuellos de botella en el suministro propaguen perturbaciones negativas. Así, la pandemia de COVID-19 ha suscitado un debate entre académicos y responsables de políticas públicas sobre si el comercio en las cadenas de suministro es principalmente una fuente de vulnerabilidad o una fuente de resiliencia (Mirodout, 2020; Baldwin y Freeman, 2022).
¿Cómo ha orientado el Foro la respuesta mundial a la COVID-19?
En nuestro reciente artículo (Lebastard et al., 2023), aprovechamos los abundantes datos aduaneros que abarcan todas las empresas francesas dedicadas al comercio internacional para estimar el impacto de los vínculos de las cadenas de suministro en la actividad exportadora durante la pandemia. 1 La frecuencia mensual de los datos nos permite distinguir tres períodos durante el desarrollo de la crisis de COVID-19. La primera fase transcurrió entre febrero y abril de 2020, cuando los confinamientos paralizaron de forma abrupta la actividad en varios sectores manufactureros y de servicios no esenciales. La segunda fase fue entre mayo y agosto de 2020, cuando las exportaciones se recuperaron en cierta medida en respuesta al levantamiento gradual de las restricciones relacionadas con la pandemia. La tercera fase abarcó desde septiembre de 2020 hasta finales de 2021, cuando surgieron las interrupciones en las cadenas globales de suministro y se intensificaron progresivamente. Nos centramos en todas las empresas que habían exportado cada mes entre julio y diciembre de 2019. Dentro de esta muestra, nuestro grupo de tratamiento comprende todas las empresas exportadoras que habían importado insumos intermedios al menos una vez durante el mismo período. Evaluamos el desempeño de las empresas durante la crisis en términos de ventas de exportación y probabilidad de supervivencia en el mercado de exportación. La riqueza del conjunto de datos nos permite profundizar en el análisis y examinar varias fuentes de heterogeneidad. En particular, investigamos en qué medida el impacto de la pandemia fue distinto según la ubicación de las empresas, más aguas arriba o aguas abajo en la cadena de valor, y según si diversificaban los países de los que obtenían sus insumos.
Empresas en las cadenas globales de valor: comparación entre la crisis de la COVID-19 y la gran crisis financiera
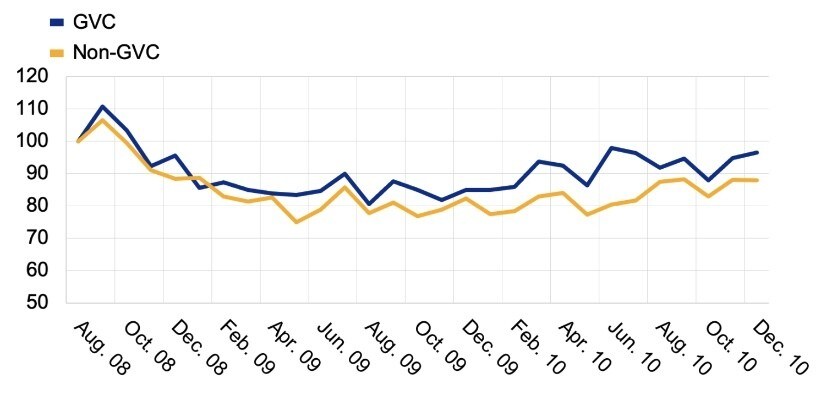
Nuestros datos muestran que las empresas que participaban en redes de producción globales antes de la crisis sufrieron la caída más pronunciada de las exportaciones al inicio de la crisis de COVID-19 y se recuperaron más lentamente que las empresas exportadoras ajenas a las CGV tras la reapertura económica (figura 1, panel a). En abril de 2020, las empresas exportadoras de las CGV registraron volúmenes de exportación un 42% inferiores a los de enero de 2020. En el caso de las empresas exportadoras ajenas a las CGV, la caída acumulada fue menos drástica y tocó fondo en mayo de 2020, con un nivel un 28% inferior al de enero de 2020. La brecha entre ambos grupos aumentó cuando se levantaron las restricciones relacionadas con la pandemia en el verano de 2020 y la recuperación cobró impulso durante el año siguiente. En marzo de 2021, las exportaciones nominales de las empresas que no participaban en las cadenas globales de valor habían alcanzado sus niveles de enero de 2020 y, en septiembre de 2021, se habían recuperado muy por encima de los niveles previos a la pandemia; las empresas de las CGV no superaron sus niveles de exportación de enero de 2020 hasta diciembre de 2021.
Figura 1 Evolución del desempeño exportador de las empresas de las CGV y de las empresas ajenas a las CGV
a) Crisis de la COVID-19 (exportaciones totales, enero de 2020 = 100)
b) Crisis financiera mundial (exportaciones totales, agosto de 2008 = 100)
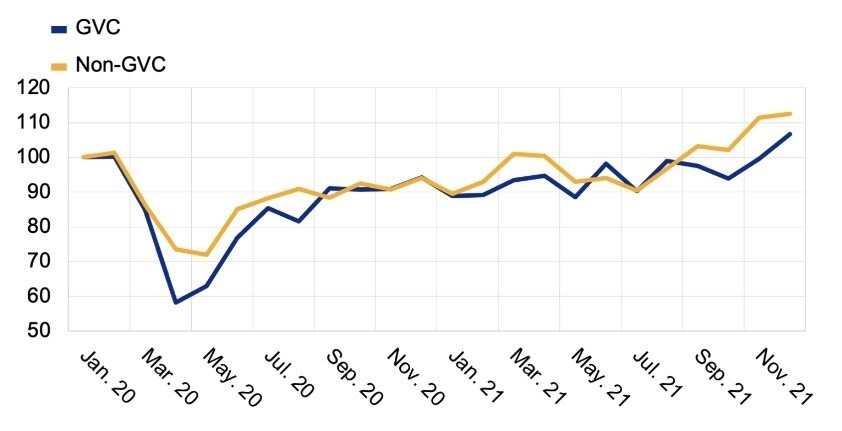
Fuentes: Direction générale des douanes et droits indirects y cálculos propios de los autores.
Notas: Los gráficos se basan en datos a nivel de empresa para Francia. Solo incluimos empresas que exportaron todos los meses del período anterior a la crisis. Se incluyen las empresas de las CGV si importaron al menos una vez durante los seis meses anteriores a la crisis.
Curiosamente, durante la crisis financiera mundial de 2008 la situación fue la inversa (figura 1, panel b): las empresas de las CGV registraron reducciones mucho menores en sus exportaciones nominales que sus homólogas ajenas a las CGV. En comparación con agosto de 2008, las exportaciones nominales de las empresas de las CGV habían caído un 19% en agosto de 2009, mientras que las exportaciones de empresas ajenas a las CGV similares habían descendido una cuarta parte en su punto más bajo, en mayo de 2009. En comparación con la crisis de la COVID-19, el desplome del comercio en 2008 fue menos considerable y menos abrupto, aunque más persistente para ambos tipos de empresa. Esto sugiere que el hecho de que el comercio en las cadenas de suministro sea principalmente una fuente de vulnerabilidad o de resiliencia depende, en última instancia, de la naturaleza de la crisis.

La pandemia tuvo un impacto relativamente mayor en las exportaciones de las empresas de las CGV, sobre todo cuando se intensificaron las interrupciones del suministro
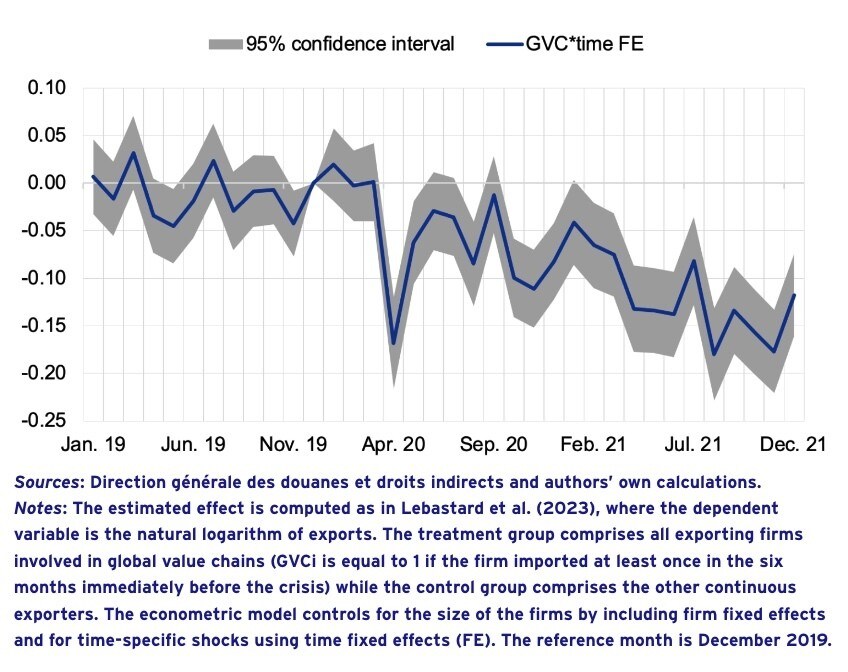
La figura 2 ilustra el efecto estimado de la participación en las cadenas globales de valor sobre las exportaciones a nivel de empresa. Nuestro grupo de tratamiento incluye a todas las empresas que exportaron de forma continua y habían importado al menos una vez entre julio y diciembre de 2019; el grupo de control está formado por las demás empresas exportadoras del conjunto de datos, es decir, las que no importaron durante ese período. Nuestros resultados indican que en abril y mayo de 2020 surgió el primer efecto negativo y significativo de formar parte de una cadena global de valor durante la pandemia, seguido de una nueva caída de las exportaciones, más considerable y persistente, a partir de octubre de 2020. 2 Las estimaciones de un modelo de diferencias en diferencias muestran que, efectivamente, durante este último período las exportaciones de las empresas ajenas a las CGV se beneficiaron de la demanda acumulada y de los ahorros acumulados, mientras que las de las empresas de las CGV siguieron limitadas por la prolongada falta de disponibilidad de insumos importados. 3
Figura 2 Estudio de eventos: efecto de la pandemia en las exportaciones de las empresas de las CGV
Otras pruebas muestran que la supervivencia de las empresas siguió una tendencia similar a la observada en las exportaciones, lo que apunta a una mayor discontinuidad de los flujos comerciales de las empresas de las CGV.
Las empresas situadas más aguas abajo fueron las más afectadas
Aprovechamos la riqueza del conjunto de datos para profundizar en el análisis y evaluar si el impacto negativo de la participación en las CGV sobre el desempeño exportador variaba según la posición de las empresas en la cadena de valor. En particular, basándonos en Antràs et al. (2012), utilizamos las tablas de insumo-producto más recientes de la OCDE para calcular un índice de posición aguas arriba de la producción en 45 sectores. A continuación, combinamos esta medida de posición aguas arriba a nivel de sector con información sobre los flujos comerciales de las empresas a nivel de producto, siguiendo a Chor et al. (2021), y calculamos para cada empresa el promedio de los respectivos índices de posición aguas arriba de las importaciones y las exportaciones. Constatamos que la participación en las CGV aumentó la vulnerabilidad de las empresas durante la pandemia y que el impacto negativo de las interrupciones del suministro fue mayor para las empresas situadas relativamente más aguas abajo en la cadena de valor. En particular, durante el confinamiento, las exportaciones de las empresas de las CGV situadas en la mitad inferior de la distribución del índice disminuyeron alrededor de un 8% en comparación con las de las empresas exportadoras ajenas a las CGV, mientras que las demás empresas de las CGV, situadas más aguas arriba, no registraron un desempeño exportador significativamente peor que el de las empresas ajenas a las CGV (figura 3). Tanto las empresas de las CGV situadas aguas arriba como las situadas aguas abajo se vieron gravemente afectadas entre septiembre de 2020 y diciembre de 2021, cuando las interrupciones en las cadenas de valor alcanzaron niveles históricamente elevados, aunque las empresas situadas aguas abajo fueron las más afectadas.
Figura 3 Diferencias en diferencias: efecto de ocupar una posición aguas abajo o aguas arriba
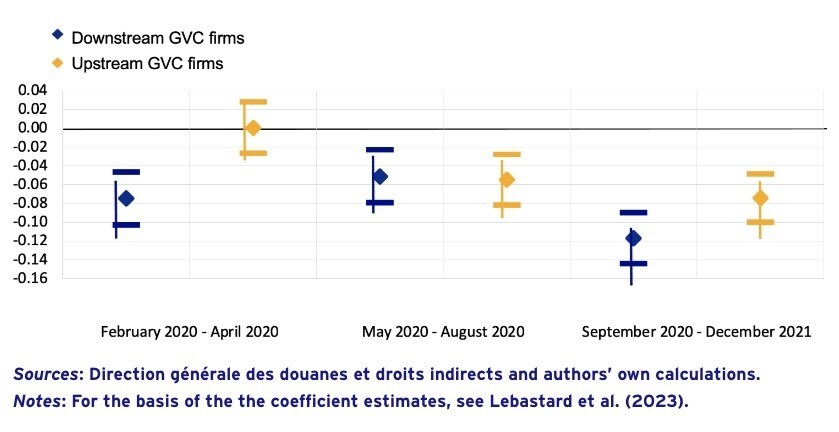
El hecho de que las empresas situadas aguas abajo se vieran más afectadas parece confirmar que, aunque durante la pandemia se produjeron perturbaciones negativas tanto de la demanda como de la oferta, predominaron las perturbaciones de la oferta. En este sentido, la crisis de la COVID-19 se diferenció de la crisis financiera mundial, que se debió principalmente a una perturbación de la demanda que se propagó aguas arriba en la cadena de valor mediante ajustes en las existencias de las empresas (el llamado efecto látigo, como en Altomonte et al., 2012).
Redes de abastecimiento más diversificadas para los insumos importados esenciales protegieron parcialmente a las empresas de las perturbaciones
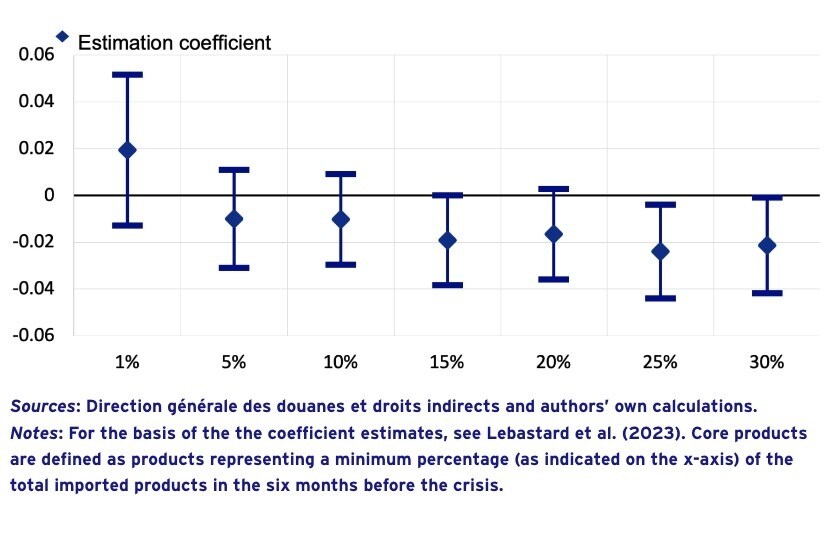
La pandemia planteó la cuestión de si la diversificación impulsaría la resiliencia de las cadenas de suministro y, por tanto, ayudaría a reducir la vulnerabilidad de los países ante futuras perturbaciones externas. Tratamos de aportar algunos elementos al respecto estimando el efecto de la diversificación de las importaciones entre las empresas de las CGV en su desempeño exportador. Seguimos el enfoque de Lafrogne-Joussier et al. (2022), según el cual se considera que una empresa diversifica su participación en las CGV cuando obtiene de al menos dos países los productos importados «esenciales» (es decir, aquellos que representaban al menos el 1% de sus importaciones antes de la pandemia). Sin embargo, en nuestro estudio analizamos el efecto de la diversificación permitiendo que el umbral para considerar un producto «esencial» varíe entre el 1% y el 30% del total de las importaciones entre julio y diciembre de 2019. Como muestran nuestros resultados en la figura 4, las exportaciones de las empresas de las CGV se resintieron por la falta de diversificación de los productos que representaban más del 15% del total de las importaciones.
Figura 4 Diferencias en diferencias: efecto de la diversificación de los países de origen de los insumos esenciales
Conclusiones
En esta columna investigamos el impacto de los vínculos de las cadenas de suministro en las empresas exportadoras durante la pandemia. Los datos muy detallados sobre el conjunto de los exportadores franceses nos permiten ofrecer una de las primeras cuantificaciones a nivel de empresa del impacto de los cuellos de botella en el suministro que se produjeron en 2021, cuando las interrupciones en las cadenas de valor alcanzaron niveles históricamente elevados. Constatamos que las empresas exportadoras de las cadenas globales de valor se vieron relativamente más afectadas que otras empresas exportadoras durante la crisis de COVID-19. Esto se observó tanto en las pérdidas de exportación como en la mayor probabilidad de discontinuidad de las relaciones de exportación, en particular cuando las interrupciones del suministro alcanzaron niveles históricamente elevados. Este efecto negativo adicional se debió sobre todo a las empresas exportadoras situadas en las etapas posteriores de la producción, mientras que diversificar las redes de abastecimiento de las importaciones esenciales ayudó a amortiguar el impacto.
Nota de los autores: Esta columna apareció por primera vez como un Boletín de investigación del Banco Central Europeo. El autor agradece los comentarios de Alexander Popov. Las opiniones expresadas aquí son las del autor y no representan necesariamente las del Banco Central Europeo ni las del Eurosistema.
Referencias
Altomonte, C., F. di Mauro, G. Ottaviano, A. Rungi y V. Vicard (2012), «Las cadenas globales de valor no nacen todas iguales: una advertencia para los responsables de políticas», VoxEU.org, 4 de enero.
Antràs, P., D. Chor, T. Fally y R. Hillberry (2012), «Medición de la posición aguas arriba de la producción y los flujos comerciales», American Economic Review 102(3): 412–16.
Baldwin, R. y E. Tomiura (2020), «Reflexiones anticipadas sobre el impacto de la COVID-19 en el comercio», capítulo 5 de Economía en tiempos de COVID-19, CEPR Press.
Baldwin, R. y R. Freeman (2022), «Riesgo y resiliencia de las cadenas globales de suministro», VoxEU.org, 6 de abril.
Chor, D., K. Manova y Z. Yu (2021), «Crecer como China: desempeño de las empresas y posición en la línea de producción global», Journal of International Economics 130.
Lafrogne-Joussier, R., J. Martin e I. Mejean (2022), «Perturbaciones del suministro en las cadenas de suministro: pruebas del confinamiento inicial en China», IMF Economic Review 4.
Lebastard, L., M. Matani y R. Serafini (2023), «Desempeño de las empresas exportadoras de las CGV durante la pandemia de COVID-19: el papel de los cuellos de botella en el suministro», ECB Working Paper Series n.º 2766, enero.
Mirodout, S. (2020), «Resiliencia frente a robustez en las cadenas globales de valor: algunas implicaciones para las políticas públicas», VoxEU.org, 18 de junio.
Notas al pie
1. Nuestro análisis se basa en datos aduaneros franceses, conocidos como «Statistiques du Commerce Extérieur», proporcionados por la Direction générale des douanes et droits indirects; el acceso a datos confidenciales de empresas de Francia ha sido posible en un entorno seguro ofrecido por CASD – Centre d’accès sécurisé aux données (ref. 10.34724/CASD).
2. La ausencia de tendencias previas a la pandemia confirma la comparabilidad de nuestros grupos de tratamiento y de control.
3. Como se detalla en Lebastard et al. (2023), nuestros resultados son robustos ante diversas pruebas de robustez, incluidos criterios más estrictos para la participación en las CGV.



