En la última Encuesta Global de McKinsey sobre la economía, las opiniones de los directivos son más positivas que en marzo.
A nivel mundial, el 73% de los encuestados cree que las condiciones de la economía mundial mejorarán en los próximos seis meses.
La proporción de directivos que prevé un empeoramiento de las condiciones se ha reducido en más de la mitad en los últimos tres meses.
En nuestra última Encuesta Global de McKinsey sobre la economía,1 las opiniones de los directivos siguen siendo claramente positivas tal como lo eran en marzo—incluso cuando la pandemia sigue eclipsando otros riesgos para el crecimiento. Es un riesgo especialmente agudo en India, donde la semana posterior al trabajo de campo de la encuesta el número de casos diarios de COVID-19 batió un nuevo récord mundial.2
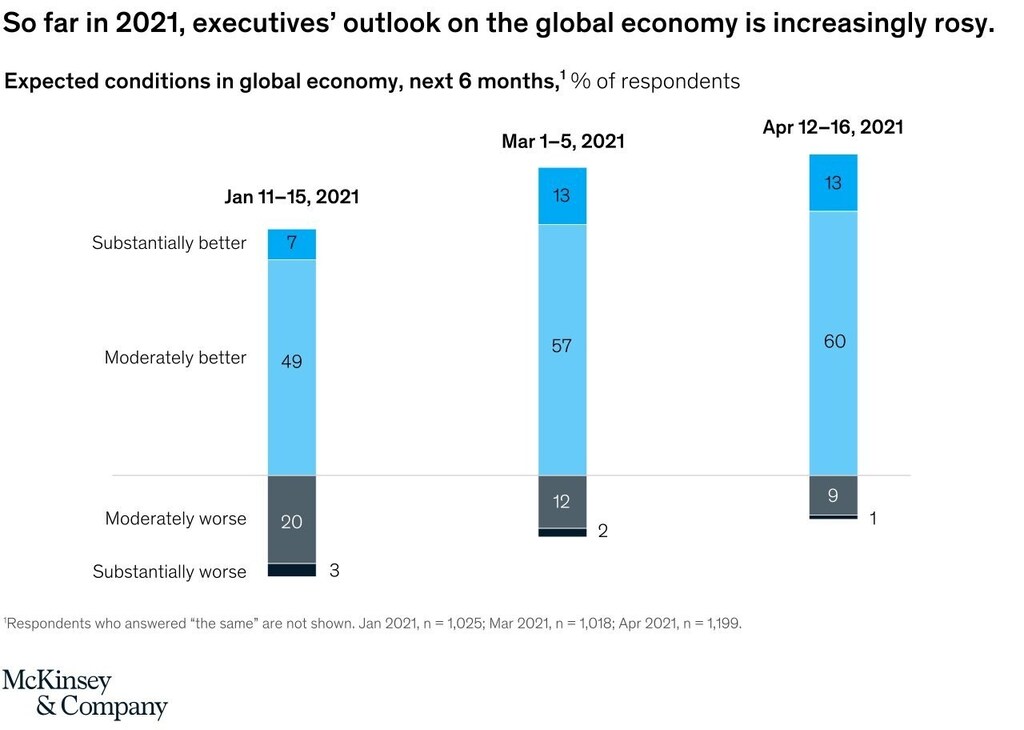
A nivel mundial, el 73 por ciento de todos los encuestados cree que las condiciones de la economía mundial mejorarán en los próximos seis meses. Es la mayor proporción que lo afirma en todo el año, mientras que la proporción de directivos que prevé un empeoramiento de las condiciones se ha reducido en más de la mitad en los últimos tres meses: el 10 por ciento lo afirma ahora, frente al 23 por ciento de enero (gráfico 1).
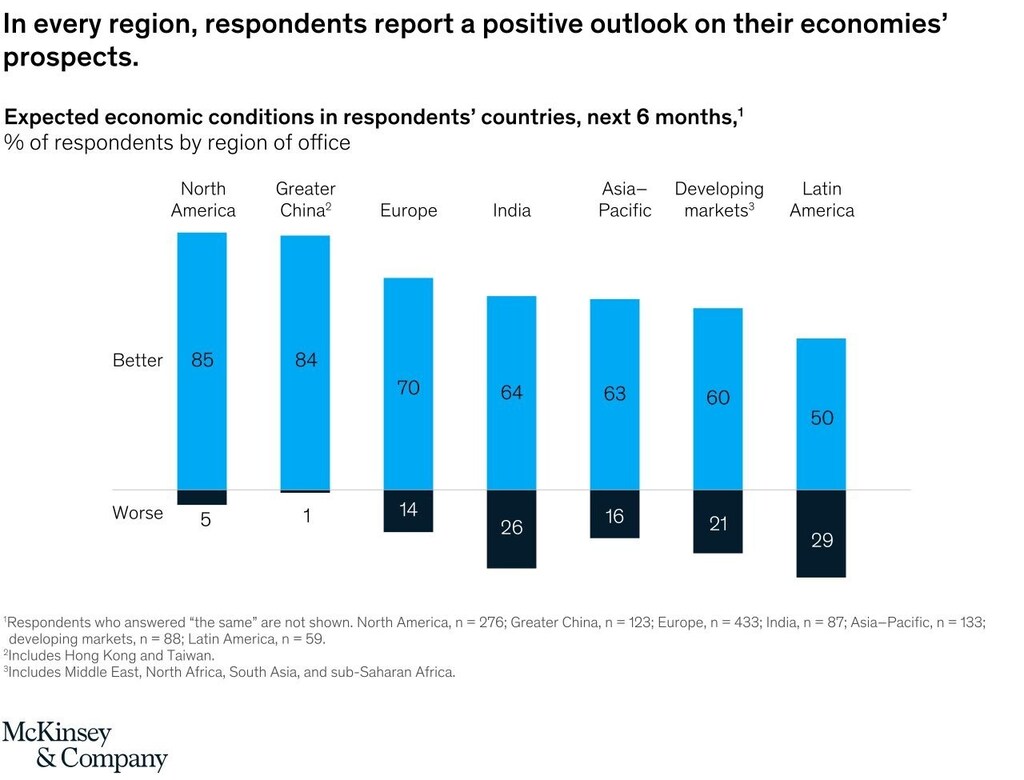
La perspectiva nacional es igualmente optimista y coherente en todas las regiones (gráfico 2), incluso fuera de la Gran China3 o de India, donde, durante ocho encuestas consecutivas, los encuestados han sido los más optimistas sobre las perspectivas de su propia economía. Cabe destacar que los encuestados de India registraron el mayor cambio de sentimiento desde la encuesta anterior. Aunque siguen siendo más positivos que negativos sobre su economía, la proporción que prevé una mejora de las condiciones en los próximos seis meses bajó del 86% en marzo al 64% actualmente.
Como vimos en marzo, la pandemia de COVID-19 sigue eclipsando todos los demás riesgos para el crecimiento nacional y ahora encabeza la lista en todas las zonas geográficas.4 El 48% de todos los encuestados citan la pandemia como riesgo, mientras que el segundo riesgo más común, el desempleo, solo es citado por el 17%. Es una preocupación especialmente aguda en India, donde el 77% cita ahora la pandemia como riesgo para el crecimiento nacional; en la encuesta anterior, solo el 28% dijo lo mismo, y el desempleo era entonces el riesgo más común.
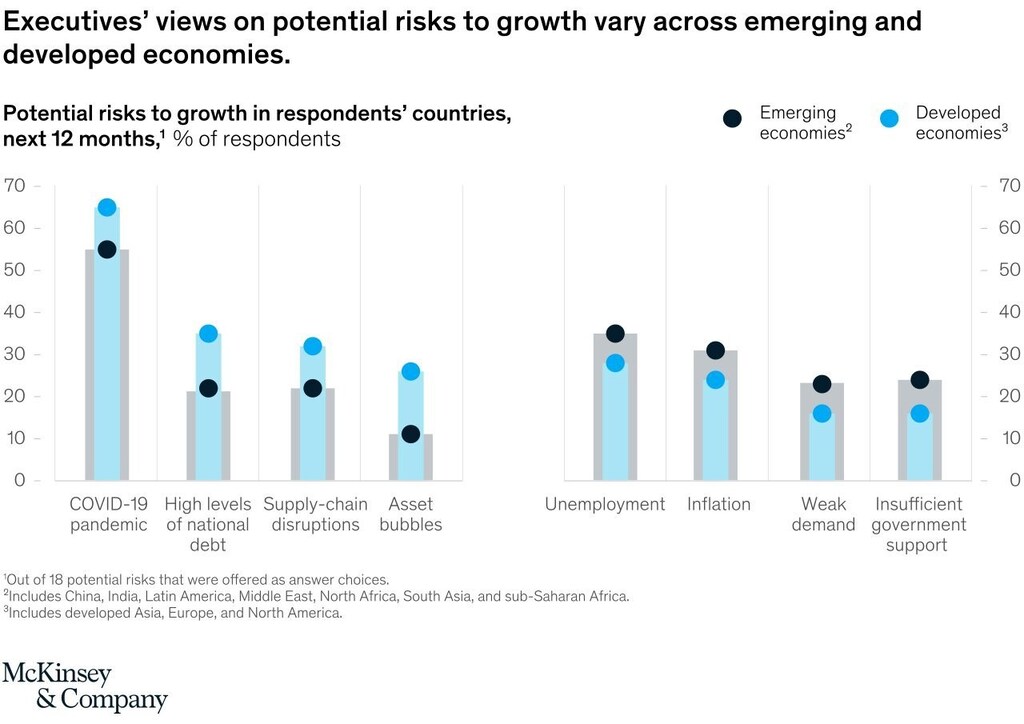
Al preguntar por todos los posibles riesgos para el crecimiento que prevén los directivos, se observan algunas diferencias regionales notables (gráfico 3). Los encuestados de las economías desarrolladas son más propensos que sus homólogos a citar la pandemia (65% frente al 55%), así como las burbujas de activos, los altos niveles de deuda nacional y las interrupciones de la cadena de suministro. Al mismo tiempo, en las economías emergentes ocupan un lugar más destacado las preocupaciones por el apoyo gubernamental insuficiente, el desempleo, la inflación y la demanda débil.
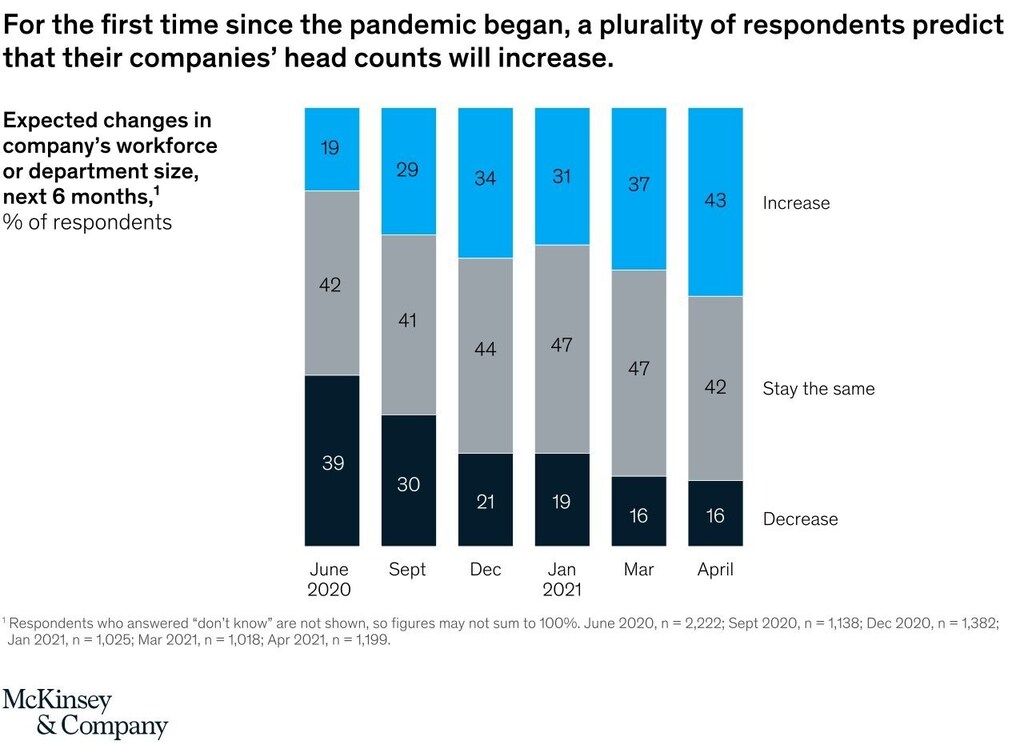
En el ámbito empresarial, las expectativas de demanda de los consumidores siguen mejorando y las de beneficios se mantienen firmes. Las expectativas sobre la plantilla también aumentan, y el 43% de los encuestados afirma que el número de empleados de sus empresas aumentará en los próximos seis meses. Es la primera vez desde el inicio de la pandemia que una pluralidad de encuestados lo afirma, en un aumento casi constante desde nuestra encuesta de junio de 2020 (gráfico 4).
Marzo de 2021
En una nueva encuesta global, los directivos ven cómo se consolida un impulso positivo en la economía. Pero la pandemia sigue siendo un riesgo desproporcionado para el crecimiento.
Un año después de que la Organización Mundial de la Salud declarara la COVID-19 pandemia mundial,5 los resultados de nuestra más reciente Encuesta Global de McKinsey reflejan un optimismo mayor sobre la economía y las perspectivas empresariales que el expresado por los encuestados desde el inicio de la crisis, y en algunos aspectos, superior al de los últimos años.6 No obstante, la demanda débil sigue amenazando el crecimiento empresarial, y la pandemia sigue siendo el mayor riesgo para el crecimiento en los países de los encuestados.
Aunque las perspectivas económicas mundiales se han debilitado en los últimos meses, los encuestados son ahora más optimistas sobre las perspectivas de la economía mundial que en cualquier otro momento de la crisis. El 69% considera que las condiciones económicas mundiales mejorarán, frente al 56% de la encuesta anterior. Al preguntar por las economías de sus países, casi tres cuartas partes de los directivos prevén una mejora de las condiciones en los próximos seis meses, frente al 56% de enero; es la proporción más alta que lo afirma desde el inicio de la pandemia y desde que empezamos a formular la pregunta en febrero de 2004.7 En todas las regiones salvo América Latina, donde los directivos siguen siendo más optimistas que pesimistas, la mayoría de los encuestados prevé mejoras en los próximos meses.
Las preocupaciones por el desempleo también parecen estar disminuyendo, en comparación con los últimos meses, cuando una pluralidad o una mayoría absoluta de los encuestados preveía un aumento de la tasa de desempleo en su país. Ahora, el 43% de los encuestados prevé una disminución, mientras que el 38% prevé un aumento, aunque existen diferencias notables por región. La mayoría de los encuestados en Europa aún anticipa un aumento del desempleo (lo que también ocurrió en las dos encuestas anteriores), mientras que los de América del Norte son los más propensos de sus homólogos a prever una disminución del desempleo: el 69% lo afirma, mientras que solo el 16% de la región prevé un aumento.
A nivel empresarial, las expectativas positivas también alcanzan nuevos máximos. El 63% de los directivos cree que la demanda de los productos y servicios de sus empresas aumentará en los próximos meses, frente al 39% que lo afirmaba hace un año, mientras que el 65% prevé que los beneficios de sus empresas aumentarán, la mayor proporción que lo afirma en tres años. Las expectativas sobre la plantilla se mantienen estables, con una pluralidad de encuestados que afirma que su número de empleados seguirá igual, como ha ocurrido durante toda la pandemia. No obstante, el 37% prevé que el tamaño de su plantilla aumentará, la mayor proporción que lo afirma desde antes de la pandemia.
A pesar del optimismo general, la pandemia de COVID-19 sigue siendo el mayor riesgo para el crecimiento económico en los países de los encuestados. La pandemia es la más citada, seguida del desempleo y los conflictos políticos internos, y es el riesgo más común en todas las regiones salvo América Latina e India. Como en la encuesta anterior, los directivos de América Latina y Europa citan el desempleo con más frecuencia que sus homólogos (y este mes les siguen de cerca los de India), aunque la proporción que lo afirma ha disminuido desde enero.
En cuanto a las empresas de los encuestados, la demanda débil sigue siendo la mayor amenaza para el crecimiento, aunque la creciente competencia en el sector ha subido en el ranking. En todos los sectores, los encuestados de bienes de consumo envasados y del comercio minorista son los más propensos de sus homólogos a afirmarlo: el 41% lo cita como riesgo para el crecimiento empresarial, frente al 28% de los de todos los demás sectores.
Para más detalles sobre los resultados de la encuesta, consulte nuestro artículo más extenso: “Perspectivas de las condiciones económicas, marzo de 2021.”
Enero de 2021
Las expectativas económicas siguen siendo elevadas, pero se han moderado desde diciembre, y los directivos de América Latina y Europa se muestran menos seguros que sus homólogos sobre el futuro.
Tras expresar optimismo a finales de 2020, los encuestados de nuestra más reciente Encuesta Global de McKinsey reciben 2021 con grandes expectativas sobre las perspectivas de la economía.8 La mayoría de los directivos sigue creyendo que las condiciones de sus economías nacionales y de la economía mundial mejorarán en los próximos seis meses. Sin embargo, su optimismo se ha moderado desde la encuesta anterior; en comparación con diciembre, una proporción menor de encuestados prevé ahora que las condiciones económicas mejorarán.9
Dentro de las regiones, se producen algunos cambios destacables. En India, los encuestados son ahora casi tan positivos sobre el futuro de su propia economía como los de la Gran China10 (que, desde marzo, han sido los más optimistas sobre las condiciones económicas nacionales), y los de India también son los más optimistas sobre las perspectivas de la economía mundial. Pero en varias otras regiones, el sentimiento ha tomado un giro negativo. En Asia-Pacífico y Europa,11 la proporción de directivos que prevé una mejora en sus economías nacionales disminuyó 15 y 11 puntos porcentuales, respectivamente, desde diciembre. El descenso del optimismo es más acusado en América Latina, donde el 30% de los encuestados prevé ahora mejoras en sus economías nacionales. En la encuesta anterior, el 56% de los directivos de la región afirmaba lo mismo.
En América Latina y en Europa, los encuestados también se muestran más preocupados que los de otras regiones por el desempleo. En todas las regiones, son los directivos más propensos a prever un aumento de las tasas de desempleo en sus países (el 60% lo afirma en América Latina, frente al 44% de diciembre) y a citar el desempleo como amenaza para el crecimiento económico nacional. De hecho, los encuestados de América Latina citan el desempleo como el mayor riesgo para el crecimiento, incluso por encima de la pandemia, que es el riesgo más citado en promedio y en todas las demás regiones.
Y, aunque la mayoría de los encuestados sigue previendo un aumento de la demanda y los beneficios de sus propias empresas, en los próximos seis meses los directivos de Europa y América Latina son los menos propensos a afirmarlo. En el caso de América Latina, esto contrasta marcadamente con las respuestas de diciembre, cuando los encuestados de la región registraron predicciones muy superiores a la media tanto para la demanda como para los beneficios.
Al preguntar por nueve escenarios sobre los efectos de la pandemia en el PIB, los directivos también manifiestan opiniones más moderadas. Siguen citando el A1, caracterizado por focos localizados del virus y respuestas económicas parcialmente eficaces, como el más probable para sus propios países y para la economía mundial. Pero la proporción de encuestados que sitúa en primer lugar cualquiera de los tres escenarios en los que el impacto sanitario del virus se contiene ha disminuido desde diciembre. En la encuesta anterior, el 44% de los encuestados afirmó que uno de los escenarios de contención era el más probable para sus economías nacionales, y el 39% dijo lo mismo para la economía mundial. Este mes, solo el 32% y el 28%, respectivamente, sitúan un escenario de contención como el más probable.
Para más detalles sobre los resultados de la encuesta, consulte los gráficos siguientes.
Diciembre de 2020
Las opiniones de los directivos sobre la economía siguen mejorando de cara a 2021.
En nuestra más reciente Encuesta Global de McKinsey sobre la economía,12 los directivos terminan un año de crisis mundial y profunda incertidumbre con una nota relativamente positiva. Sus predicciones para el futuro y para las perspectivas de sus propias empresas siguen siendo mucho más optimistas que pesimistas. Los directivos de Europa, América del Norte y los mercados en desarrollo13 manifiestan preocupaciones más agudas que los demás sobre la economía, y los de Europa siguen especialmente preocupados por el desempleo. Pero incluso estos encuestados son menos pesimistas que en el trimestre anterior. Al mismo tiempo, los directivos citan algunos riesgos crecientes para el crecimiento de sus empresas en 2021: la competencia y las disrupciones en todo el sector.
De cara al próximo año, las expectativas de los encuestados sobre sus economías nacionales son cada vez más positivas: el 63% afirma que las condiciones económicas de sus países serán mejores dentro de seis meses, frente al 54% que lo dijo a mediados de octubre. Mientras tanto, la perspectiva global se ha recuperado. Tras algunos altibajos en encuestas recientes, el 61% de los encuestados prevé ahora que las condiciones mundiales mejorarán en los próximos meses. Además, los encuestados son los más propensos en los últimos tres años a esperar que la tasa de crecimiento de la economía mundial aumente. El 68% prevé ahora un crecimiento creciente, mientras que solo el 24% prevé una contracción, la menor proporción que lo afirma en todo el año.
Curiosamente, en medio del creciente optimismo de otros resultados, las opiniones de los encuestados sobre nueve escenarios económicos relacionados con la crisis se mantienen bastante estables.14 Como en la encuesta anterior, el escenario A1 (caracterizado por recurrencias localizadas del virus y respuestas de política económica parcialmente eficaces) es el más citado como probable para la economía mundial y para las economías propias de los encuestados. No obstante, la proporción de directivos que selecciona el A1 como el escenario global más probable ha disminuido. Uno de cada cuatro encuestados lo identifica ahora como el más probable, frente al 31-36% que lo ha afirmado desde nuestra encuesta de abril de 2020. Tras el A1, la mayor proporción de encuestados cita el B1 como el escenario global más probable (20%), seguido del B2 (citado por el 16%). (Para más información sobre cada escenario, consulte “Nueve escenarios para la economía de la COVID-19.”)
En cuanto a las perspectivas de sus empresas, los directivos siguen siendo optimistas, y cada vez más. Por primera vez este año, los encuestados son más propensos a afirmar que el tamaño de sus plantillas aumentará que a predecir una disminución.
Sin embargo, las respuestas a nuestra última encuesta también apuntan a algunas amenazas emergentes para el crecimiento empresarial. Si bien la demanda débil y los cambios en las necesidades de los clientes siguen siendo los dos principales riesgos (como en las cuatro encuestas anteriores), la proporción de encuestados que cita preocupaciones sobre la demanda es la más baja desde marzo. Al mismo tiempo, la competencia del sector ha subido en el ranking: ahora es la cuarta más seleccionada, frente a la novena de octubre. La competencia y otro problema que afecta a todo el sector, las disrupciones en los modelos de negocio dentro de los sectores de los encuestados, son citados conjuntamente por el 44% de los encuestados, frente al 34% anterior.
Para más detalles sobre los resultados de la encuesta, consulte los gráficos siguientes y nuestro artículo más extenso: “Instantánea de las condiciones económicas, diciembre de 2020: resultados de la Encuesta Global de McKinsey.”
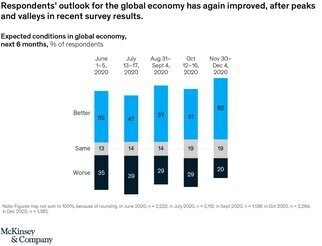
Octubre de 2020
Desde septiembre, los directivos han mantenido perspectivas más positivas que negativas sobre la economía mundial, las economías nacionales y sus propias empresas.
Aunque las naciones de todo el mundo luchan contra un reciente aumento del número de casos de COVID-19,15 las respuestas a nuestra última Encuesta Global de McKinsey sobre el sentimiento económico16 sugieren que las opiniones de los directivos se han mantenido en gran medida estables desde septiembre. Las perspectivas sobre la economía y las empresas siguen siendo más positivas que negativas, aunque el optimismo sobre la economía mundial se ha moderado. La proporción de encuestados que prevé una mejora de las condiciones mundiales ha descendido al 51%. Pero la proporción que prevé que las condiciones se mantendrán igual ha aumentado desde septiembre, mientras que la proporción que prevé un empeoramiento de las condiciones, que sigue siendo el nivel más bajo desde que la COVID-19 fue declarada pandemia en marzo, no ha cambiado. La mayoría de los encuestados (57%) también prevé que la tasa de crecimiento mundial aumente en los próximos seis meses, como ocurría en septiembre.
En general, las expectativas sobre las economías nacionales de los directivos se mantienen en línea con los resultados de septiembre, con un 55% que prevé una mejora en los próximos seis meses. Las perspectivas siguen mejorando en todas las regiones salvo dos. Una de ellas es la Gran China,17 donde los sentimientos positivos siguen siendo más comunes que en cualquier otra región. La segunda región donde las perspectivas se han moderado es Europa. Se ha convertido en la única región en la que los encuestados son más propensos a esperar que las condiciones económicas de sus países empeoren que a que mejoren.18
Los hallazgos también muestran cambios en las opiniones sobre el efecto de la crisis de la COVID-19 en el PIB nacional y mundial. Cuando se pregunta cuál de los nueve escenarios relacionados con la crisis consideran más probable en sus países, los encuestados seleccionan con mayor frecuencia el escenario A1, caracterizado por políticas y respuestas de salud pública parcialmente eficaces, en lugar del escenario más citado en septiembre, el B1, que implica contención del virus, daños sectoriales y una menor tasa de crecimiento a largo plazo. A nivel mundial, los encuestados también eligen con mayor frecuencia el escenario A1, como lo han hecho desde abril. Sin embargo, el escenario B2, marcado por la recurrencia del virus y un crecimiento lento a largo plazo, ha reemplazado al B1 como el segundo escenario más citado para la economía mundial. (Para saber más sobre los escenarios y cómo los encuestados de determinados países valoran la probabilidad de cada uno, actualmente y a lo largo del tiempo, consulte “Nueve escenarios para la economía de la COVID-19.”)
En cuanto a las expectativas de los encuestados para sus propias empresas, las proporciones que informan de expectativas positivas sobre beneficios y demanda son las más altas desde que se declaró la pandemia. El 55% de los encuestados que prevé un aumento de los beneficios de sus empresas en los próximos meses más que duplica la proporción que lo afirmaba hace seis meses. Una proporción similar, el 56%, prevé que la demanda de los clientes aumente.
Para más detalles sobre los resultados de la encuesta, consulte los gráficos siguientes.
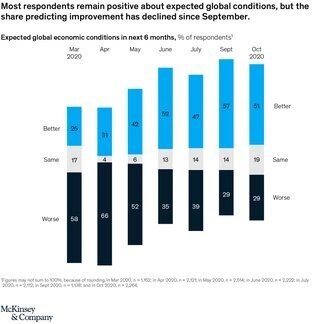
Septiembre de 2020
Los directivos son más optimistas sobre la economía y sobre el desempeño de sus propias empresas de lo que lo han sido desde que comenzó la crisis de la COVID-19.
Seis meses después de que la OMS declarara la COVID-19 pandemia mundial,19 las respuestas a nuestra más reciente Encuesta Global de McKinsey sugieren un cambio positivo en el sentimiento económico.20 Más de la mitad de los directivos encuestados afirma que las condiciones económicas de sus propios países serán mejores dentro de seis meses, mientras que otro 30% dice que empeorarán: es la menor proporción de encuestados de todo el año que prevé un deterioro de las condiciones. Y, salvo en los mercados en desarrollo,21 los encuestados de todas las regiones son más propensos a prever que las condiciones mejorarán que a prever que empeorarán. Eso ocurre incluso en América del Norte, donde, entre junio y julio de 2020, las perspectivas de los encuestados habían tomado un giro negativo.
La proporción de encuestados que prevé mejoras en la economía mundial también ha crecido en los últimos meses. Ahora, el 57% lo afirma, frente al 52% de junio y al 25% de marzo. Por regiones, los encuestados de economías emergentes tienen opiniones más positivas sobre la economía mundial que sus homólogos: el 73% espera que las condiciones mundiales mejoren en los próximos seis meses, frente al 49% en las economías desarrolladas, una brecha mucho mayor que en las encuestas anteriores de este año.
Asimismo, las expectativas son cada vez más altas para las propias empresas de los encuestados. Por primera vez en 2020, la mayoría prevé que tanto la demanda como los beneficios aumentarán en los próximos meses.
Los resultados de la encuesta también sugieren cambios en las opiniones sobre el impacto de la pandemia de COVID-19 en el PIB, al menos en el ámbito nacional. Al preguntar cuál de los nueve escenarios relacionados con la pandemia es el más probable, los encuestados siguen eligiendo el mismo escenario para la economía mundial que desde la primavera: el A1, caracterizado por respuestas de políticas y de salud pública parcialmente eficaces y una recuperación económica de varios años. Pero, en el caso de las economías de los propios encuestados, los directivos seleccionan ahora con mayor frecuencia un escenario que implica contención del virus, daños sectoriales y una menor tasa de crecimiento a largo plazo (B1).
Para más detalles sobre los resultados de la encuesta, consulte los gráficos siguientes y nuestro artículo más extenso: “Instantánea de las condiciones económicas, septiembre de 2020: resultados de la Encuesta Global de McKinsey.”
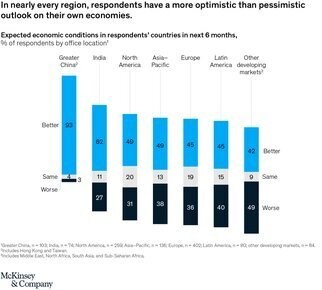
Julio de 2020
En Norteamérica y en los mercados en desarrollo, la perspectiva económica de los encuestados es menos favorable que en junio. En todas las regiones, las opiniones sobre la recuperación de la COVID-19 son más inciertas, pero más optimistas en cuanto a las perspectivas de las empresas.
Las naciones de todo el mundo luchan por contener la pandemia de COVID-19 y su impacto económico, y las respuestas a nuestra más reciente Encuesta Global de McKinsey sobre la economía ponen de relieve la magnitud del desafío, especialmente en determinadas zonas geográficas.22 En Norteamérica y en los mercados en desarrollo, los directivos se han vuelto menos optimistas desde principios de junio sobre las economías de sus países, y son más cautelosos que otros en sus opiniones sobre los posibles escenarios de recuperación de la COVID-19. Las expectativas generales sobre estos escenarios también sugieren una mayor cautela e incertidumbre. Aun así, la perspectiva de los encuestados para sus propias empresas sigue mejorando. Por primera vez en 2020, los encuestados son más propensos a esperar que los beneficios de sus empresas aumenten que a que disminuyan en los próximos meses.
En conjunto, los directivos mantienen la perspectiva más positiva que negativa que informaron en junio, tanto para la economía mundial como para sus países de origen,23 y son menos propensos que en meses anteriores a esperar tasas de crecimiento en descenso a nivel mundial y en sus países. Aunque las perspectivas sobre las economías de sus países han mejorado en la mayoría de las regiones en las últimas cuatro encuestas, las respuestas en Norteamérica y en los mercados en desarrollo se han vuelto negativas desde junio.24 Además, al preguntar por los efectos de la COVID-19 en el PIB nacional, los encuestados de Norteamérica y de los mercados en desarrollo son mucho menos propensos que el mes pasado a seleccionar una de las opciones más optimistas de entre nueve escenarios.25
En todas las zonas geográficas, las opiniones sobre la recuperación de la COVID-19 también se han vuelto menos favorables. En junio, el escenario optimista A3 (en el que el virus se contiene y el crecimiento regresa lentamente a los niveles previos a la crisis) y el escenario A1 (en el que las intervenciones de salud pública y de política económica son parcialmente eficaces, y el regreso a los niveles previos a la crisis del PIB, los ingresos y los beneficios empresariales llevará tiempo) fueron los más seleccionados como resultados para las economías de origen de los encuestados. Ahora, la mayor proporción de encuestados sitúa el A1 como el resultado más probable para sus propios países en el próximo año, seguido del B2, en el que las intervenciones de salud pública son eficaces pero no impiden las recurrencias del virus, y las intervenciones de política económica son insuficientes para lograr una recuperación completa de los niveles previos a la crisis. De manera similar, al preguntar por estos escenarios a nivel mundial, los encuestados eligen con mayor frecuencia el A1, como han hecho desde abril, y el B2 ha reemplazado al optimista A3 como el segundo escenario más citado para la economía mundial.
Los encuestados son más optimistas al considerar las perspectivas de sus empresas para los próximos seis meses. En cada encuesta realizada desde abril, una proporción creciente de encuestados ha previsto que los beneficios de sus empresas aumenten. Por primera vez en 2020, los encuestados son ahora más propensos a pronosticar un aumento que una disminución.26 Además, la proporción de encuestados que afirma esperar que la demanda de los productos o servicios de sus empresas se debilite en los próximos meses ha disminuido de forma constante desde abril.
Por sector, los encuestados de automoción y montaje; servicios sanitarios, farmacéutica y productos médicos; y viajes, transporte y logística (todos ellos sectores especialmente afectados por los efectos indirectos de la pandemia) son ahora mucho más propensos que en junio a esperar que la demanda de los productos o servicios de sus empresas aumente en los próximos meses. En cambio, los encuestados del sector minorista, uno de los segmentos más optimistas en la encuesta de junio, se han vuelto mucho más pesimistas.
Para obtener más detalles sobre los resultados de la encuesta, consulte los gráficos siguientes.
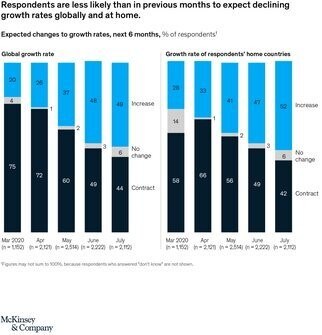
Junio de 2020
En nuestra última encuesta sobre la economía, la perspectiva general de los directivos sobre el futuro sigue mejorando.
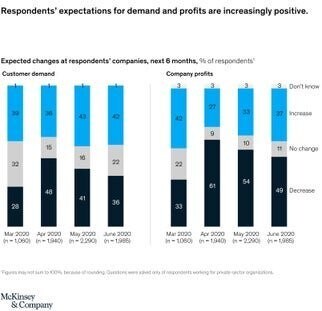
Mientras el mundo lidia con la pandemia de COVID-19, que sigue afectando a un número creciente de países y personas,27 las respuestas a la más reciente Encuesta Global de McKinsey sobre la economía sugieren un optimismo creciente.28 Los directivos informan de expectativas cada vez más positivas sobre la demanda y la rentabilidad de sus empresas, dos meses después de haber registrado un pesimismo récord en ambos frentes, así como sobre las perspectivas económicas de sus países.
Aunque las opiniones de los directivos sobre los beneficios de sus empresas siguen siendo más negativas que positivas, ha crecido la proporción de quienes esperan un aumento de la rentabilidad. Los encuestados son más propensos a esperar que la demanda de los clientes aumente que a que disminuya; hace dos meses, ocurría lo contrario.
Por sector, más de la mitad de los encuestados del sector minorista y de tecnología y telecomunicaciones avanzadas esperan que la demanda aumente. Los directivos del sector minorista también informan de una visión mucho más optimista sobre la demanda desde la encuesta de abril de 2020, al igual que los de proyectos de capital e infraestructuras.
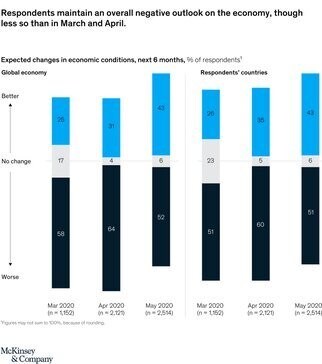
Cuando se les pregunta por el futuro de la economía, los encuestados son cautelosamente, pero cada vez más, optimistas. El cincuenta y uno por ciento afirma que la economía mundial estará mejor dentro de seis meses, una proporción que ha crecido a lo largo de 2020. De manera similar, la mitad de los encuestados espera que las condiciones en sus economías nacionales mejoren; en mayo, el 43 por ciento lo afirmó, frente al 36 por ciento de abril y al 26 por ciento de marzo. Salvo en la Gran China, la India y Latinoamérica, donde las perspectivas de los encuestados se han mantenido estables, los directivos de todas las regiones son más propensos que en mayo a esperar mejoras.
Además, la proporción de encuestados que espera que las tasas de crecimiento global y nacional aumenten en los próximos seis meses ha crecido desde abril y mayo.
Para obtener más detalles sobre los resultados de la encuesta, consulte los gráficos siguientes y nuestro artículo más extenso, “Economic Conditions Snapshot, June 2020: McKinsey Global Survey results.”
Mayo de 2020
El sentimiento económico ha mejorado desde el mes pasado, según nuestra última encuesta a directivos globales sobre la COVID-19 y la economía. Aun así, su perspectiva a corto plazo sigue siendo más negativa que positiva.
Desde principios de abril, un número creciente de empresas y gobiernos de todo el mundo ha comenzado a reabrir, lo que marca una nueva fase, aunque frágil, de la situación del coronavirus. Asimismo, los resultados de nuestra más reciente Encuesta Global de McKinsey sobre la economía (realizada del 4 al 8 de mayo de 2020) apuntan a una perspectiva que mejora.29 Los directivos son mucho más propensos ahora que en abril o en marzo a esperar mejores condiciones y mayores tasas de crecimiento en los próximos meses.
Sin embargo, los directivos siguen siendo más negativos que positivos en sus expectativas para sus economías nacionales y para la economía mundial en su conjunto, como lo eran hace un mes. Y, como muestran los resultados, el camino hacia una nueva normalidad presenta un aspecto muy diferente según las regiones y los sectores. Los directivos de la Gran China30 fueron los más optimistas sobre las condiciones económicas nacionales en abril y lo siguen siendo este mes: el 75 por ciento espera que las condiciones mejoren en los próximos seis meses, frente al 63 por ciento anterior. La mitad de esa proporción, solo el 34 por ciento, afirma lo mismo en Europa. Pero incluso los encuestados de allí son notablemente más positivos sobre sus economías que hace un mes. Entre todas las regiones, los encuestados de la India registran el mayor cambio hacia un sentimiento positivo desde el mes pasado.
A nivel empresarial, los encuestados citan con mayor frecuencia la debilidad de la demanda de los consumidores como amenaza para el crecimiento de sus organizaciones. Pero otros riesgos cobran gran relevancia en ciertos sectores. Los encuestados del sector de servicios financieros, por ejemplo, citan la volatilidad de los mercados financieros como la mayor amenaza para el crecimiento de sus empresas. Y, según los encuestados, las interrupciones en la cadena de suministro representan un riesgo desproporcionado en varios sectores, concretamente en farmacéutica, química, bienes de consumo envasados y automoción y montaje. Además, cuando preguntamos a los encuestados de los sectores industrial y manufacturero sobre las interrupciones en la cadena de valor derivadas del coronavirus,31 solo el 15 por ciento afirma que la COVID-19 no ha provocado una interrupción material en sus cadenas de valor, y otro tercio afirma que la interrupción actual es la peor que han experimentado sus empresas.
Para obtener más detalles sobre los resultados de la encuesta, consulte los gráficos siguientes.
Abril de 2020
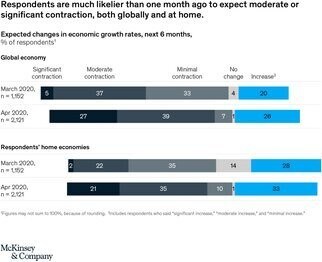
En nuestra última encuesta, los directivos globales presentan una perspectiva más sombría que hace un mes. Dos tercios esperan una contracción considerable de la economía mundial, y una proporción récord prevé la disminución de los beneficios empresariales.
A medida que la pandemia de COVID-19 se extiende rápidamente por las distintas zonas geográficas, los directivos comparten una preocupación creciente por su impacto económico y, según la región, cambios drásticos en sus opiniones desde el inicio de marzo.32 Las respuestas a nuestra más reciente Encuesta Global de McKinsey sobre la economía,33 realizada del 6 al 10 de abril, muestran que el sentimiento general es más negativo que hace apenas un mes: por ejemplo, dos tercios de los encuestados esperan una contracción moderada o significativa en la tasa de crecimiento de la economía mundial, es decir, una recesión o una depresión. A principios de marzo, solo el 42 por ciento afirmó lo mismo. Y el 56 por ciento dice lo mismo sobre el crecimiento de sus economías nacionales, frente al 24 por ciento de hace un mes.
La perspectiva general de los encuestados sobre sus países y la economía mundial ha cambiado menos en el último mes, aunque sus opiniones siguen siendo claramente pesimistas. Al menos seis de cada diez creen que las condiciones de sus economías nacionales y de la economía mundial empeorarán en los próximos meses. A nivel empresarial, las perspectivas son especialmente sombrías. Los encuestados son casi el doble de propensos que hace un mes a afirmar que los beneficios de sus empresas disminuirán en los próximos meses; con el 61 por ciento, es la mayor proporción que informa de una perspectiva negativa sobre los beneficios desde que empezamos a preguntar por ello, tras la crisis financiera de 2008.34
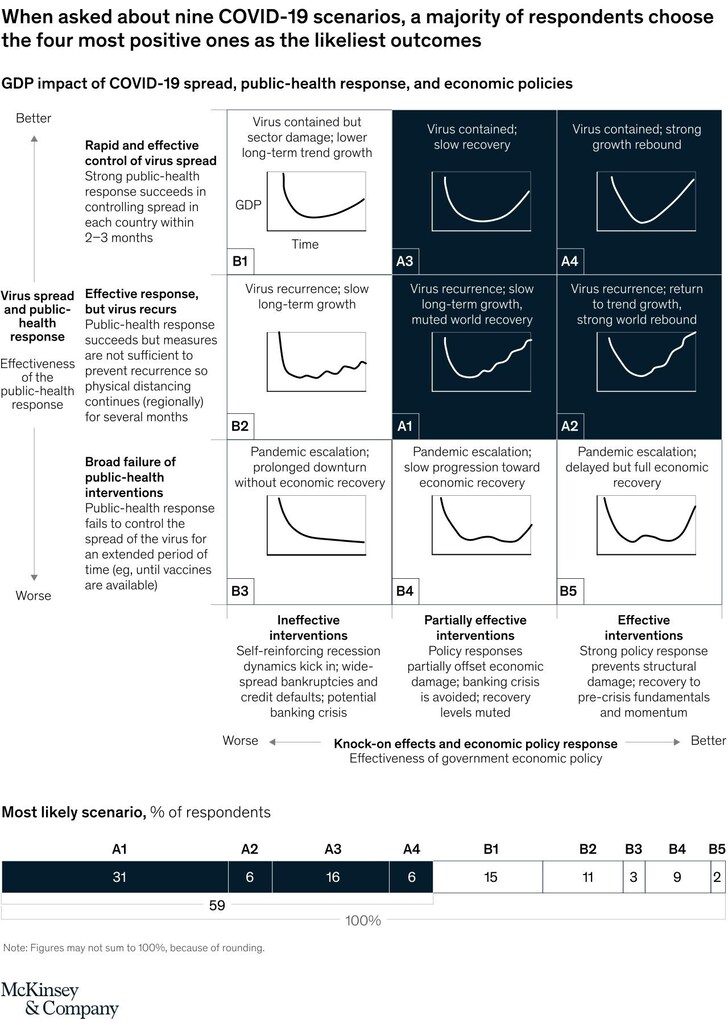
Aun así, los resultados apuntan a algunos aspectos positivos. Cuando se les pregunta por nueve escenarios sobre el impacto de la pandemia en el PIB, la mayoría de los encuestados afirma que los cuatro escenarios más positivos son los más probables que se materialicen en el próximo año (gráfico).35
En cuanto a las perspectivas de las economías nacionales, los encuestados de China36 son mucho más optimistas que los del resto del mundo, incluso en comparación con sus homólogos del resto de Asia, y mucho más positivos que hace un mes. Los encuestados de Norteamérica también son más propensos que otros a esperar mejoras en los próximos meses, aunque el número de casos de COVID-19 en Estados Unidos superó al de China dos semanas antes de que se realizara la encuesta.37 Los encuestados de Latinoamérica esperan que sus economías sean las más afectadas a corto plazo, en comparación con otras regiones, y el sentimiento allí, así como en la mayoría de las demás zonas geográficas, se ha vuelto más negativo desde la encuesta anterior.
Para obtener más detalles sobre los resultados de la encuesta, consulte los gráficos siguientes.