Se considera que las MIPYMES son fundamentales para el éxito económico futuro de muchos países del Sudeste Asiático;
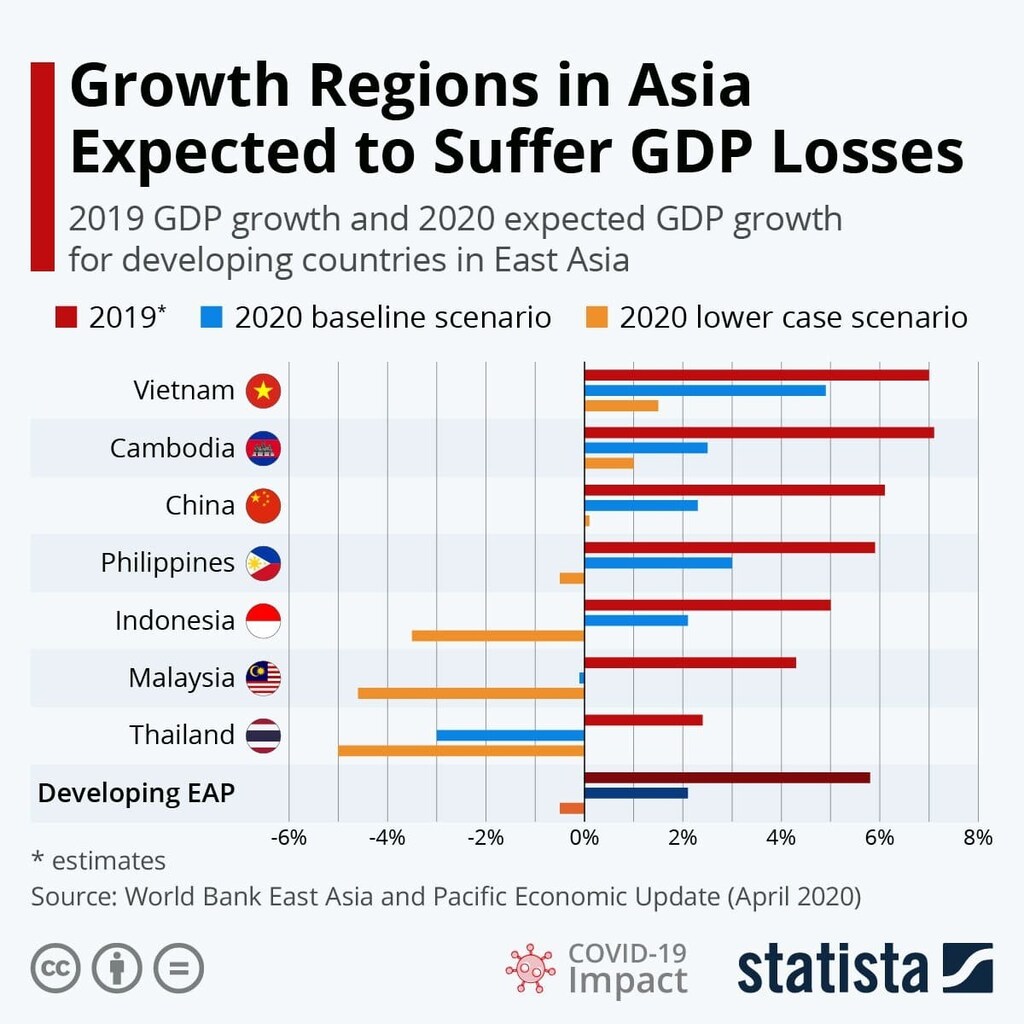
Como consecuencia de la pandemia de COVID-19, las Perspectivas Económicas Mundiales del FMI prevén que el PIB caerá hasta un -6 % en cinco países de la Asociación de Naciones del Sudeste Asiático (ASEAN): Indonesia, Malasia, Filipinas, Tailandia y Vietnam;
La tecnología financiera está surgiendo como un medio crucial de apoyo a las MIPYMES durante la pandemia, así como una oportunidad para estimular su crecimiento de formas que beneficien a la sociedad en general.
La COVID-19 pone en peligro a millones de micro, pequeñas y medianas empresas (MIPYMES) del Sudeste Asiático. Esta podría ser una de las mayores tragedias derivadas de esta pandemia, dado el tamaño del sector en la región.
Como consecuencia de la COVID-19, las Perspectivas Económicas Mundiales del FMI prevén que el PIB caerá hasta un -6 % en cinco países de la Asociación de Naciones del Sudeste Asiático (ASEAN): Indonesia, Malasia, Filipinas, Tailandia y Vietnam. El Banco Asiático de Desarrollo prevé que el crecimiento del PIB de la ASEAN sea de apenas un 1 % en 2020.
Se considera que las MIPYMES son fundamentales para el éxito económico futuro de muchos países del Sudeste Asiático. Las MIPYMES crecieron rápidamente en la última década gracias a entornos prósperos; representan casi la totalidad de los establecimientos del Sudeste Asiático y contribuyen entre un 52 % y un 97 % del empleo en la región.
Las directrices sobre la COVID-19, sin embargo, implican que estas empresas solo pueden seguir operando si proporcionan productos y servicios esenciales. Incluso para las MIPYMES de sectores esenciales, la pandemia y la paralización económica han perturbado aún más tanto las economías pequeñas como las grandes y dejan barreras difíciles de superar para la economía de la ASEAN.
Tecnología financiera: la respuesta natural a una economía en cuarentena
Las políticas sanitarias y fiscales y los paquetes de estímulo se han diseñado en todo el Sudeste Asiático y a nivel mundial para amortiguar la rápida profundización de la recesión económica. Los países de la ASEAN pusieron en marcha paquetes presupuestarios de estímulo que, en promedio, equivalen a alrededor del 6 % de su PIB, según datos del Centro de Estudios Estratégicos e Internacionales, SEA COVID-19 Tracker.
Los Estados miembros de la ASEAN centraron generalmente sus paquetes de estímulo en la salud, las transferencias de efectivo, la ayuda a las pymes, las desgravaciones fiscales y los préstamos de financiación. Sin embargo, los enormes problemas que un virus de rápida propagación y el confinamiento global causaron en todos los ámbitos de la sociedad no podían resolverse con la ayuda gubernamental. Uno de los principales obstáculos que han limitado el impacto de los paquetes de estímulo para las pequeñas empresas han sido las dificultades para su aplicación. Hacer llegar los incentivos a todos los sectores de la economía fue una pesadilla. Imagine desembolsar dinero a millones de empresas e individuos elegibles que reclaman prestaciones en efectivo, mientras protege su salud y trata de evitar el contagio.
Pronto, las grandes empresas privadas se comprometieron a garantizar el suministro de alimentos y a donar equipos de protección personal, suministros médicos, alcohol, desinfectantes de manos y alimentos, además de instalar sus propias instalaciones de cuarentena. En Malasia, el conglomerado de telecomunicaciones Axiata Group y sus filiales lanzaron un fondo en efectivo de 150 millones de RM (unos 35 millones de dólares) para la asistencia financiera a las MIPYMES a través de un servicio de microfinanciación.
Durante el confinamiento global, las MIPYMES necesitaron la tecnología financiera (fintech) para mantener en marcha sus operaciones. Las empresas de fintech también proporcionaron un alivio intrínseco a los propietarios de negocios que corrían el riesgo de enfermar al seguir operando de forma manual. No fue simplemente la comodidad de funcionar las 24 horas lo que situó a la fintech en el centro de atención, sino que eliminó por completo el riesgo de exposición a la COVID-19 para muchas personas.
Cómo la tecnología financiera ha mantenido con vida a las MIPYMES del Sudeste Asiático durante la pandemia de COVID-19
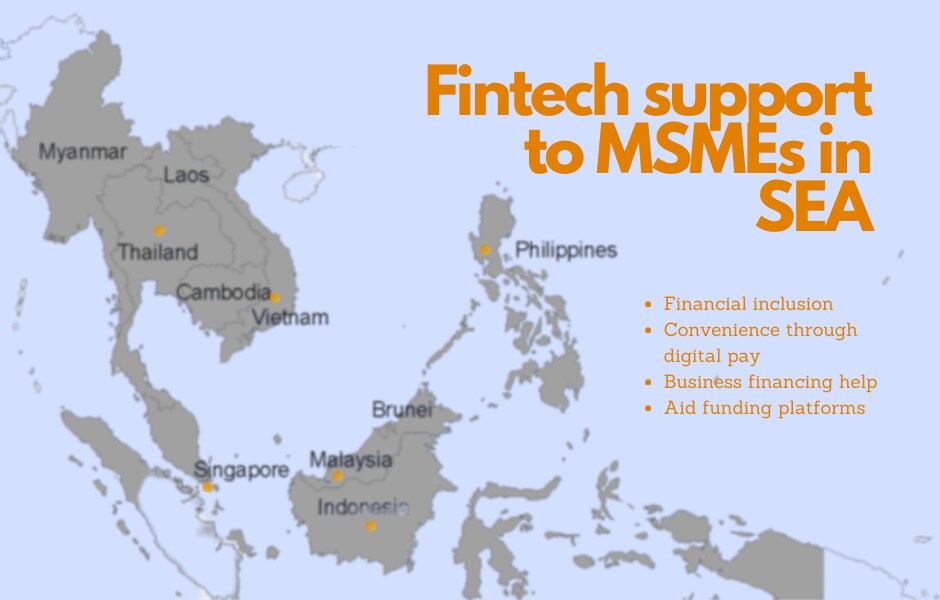
Fiel a su identidad, la receta del éxito de la tecnología financiera fue sencilla:
Facilidad
Rapidez
Comodidad
Alcance
Gracias a la tecnología financiera, millones de personas no bancarizadas de la región pudieron acceder a la ayuda gubernamental durante una época en la que se priorizaba la contención de una pandemia agresiva. Dado que muchas empresas de fintech son nuevas, su tenacidad y agilidad para reorientar sus operaciones y ofrecer servicios especializados según las necesidades de los clientes reforzaron el sector.
La banca, los pagos digitales y los servicios de financiación de préstamos impulsaron notablemente la rueda económica durante todo el confinamiento. Las aplicaciones de unos pocos bancos innovadores y empresas de pagos digitales fueron fundamentales para mantener en movimiento las actividades monetarias y ayudar a equilibrar la oferta y la demanda. La plataforma de transferencias de dinero entre particulares de Singapur PayNow ha registrado un doble de transacciones entre los clientes de dos bancos locales durante el primer trimestre en comparación con el mismo periodo del año anterior.
Las empresas de financiación en línea también siguieron operando para apoyar a las empresas que no podían permitirse ninguna interrupción derivada de flujos de caja negativos. En Filipinas, UBX, el brazo de tecnología financiera de un banco tradicional local, se asoció con la conocida plataforma de comercio electrónico del Sudeste Asiático Lazada, a través de su filial local, Lazada.ph, para apoyar a las MIPYMES en la plataforma del sitio de comercio electrónico con un programa de financiación mediante línea de crédito. UBX, a través de su mercado de préstamos, SeekCap, también informó de un aumento del 300 % en las solicitudes de préstamo durante el primer trimestre de 2020.
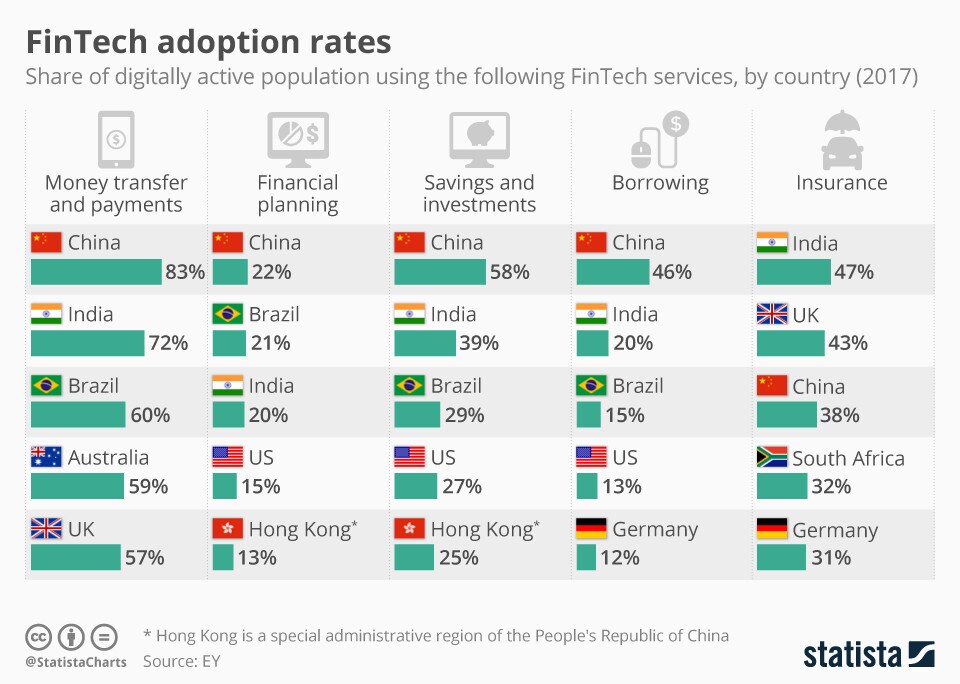
El banco central de Filipinas también destacó el papel crucial de la tecnología financiera en la rehabilitación de la economía del país, especialmente de sus establecimientos MIPYME. Se considera que la tecnología financiera impulsa la inclusión financiera de las MIPYMES, ya que apoya el acceso financiero. Afortunadamente, empresas de tecnología financiera como First Circle cumplieron con los memorandos gubernamentales que ordenaban periodos de aplazamiento de pagos para amortiguar el golpe de la COVID-19 a las empresas. Más aún, la compañía redobló sus esfuerzos por cumplir su misión de permitir que las empresas alcancen todo su potencial mediante una colaboración financiera rápida, justa y flexible. También se aseguró de dar prioridad a los clientes de empresas esenciales, como distribuidores de equipos de protección personal y suministros médicos, para reforzar la lucha contra la pandemia de COVID-19.
Más asociaciones público-privadas para la construcción nacional y el progreso económico
Además de ayudar a la actividad empresarial habitual, la tecnología financiera se ha ganado la confianza de más personas al asociarse con gobiernos y organizaciones para crear una plataforma para hacer el bien.
Paymaya, una de las empresas de pagos en línea de Filipinas, utilizó su plataforma para ofrecer a las personas una forma de contribuir a quienes están en primera línea de la pandemia de manera fluida y eficiente. Mediante asociaciones y una aplicación, los donantes podían enviar donativos a organizaciones como UNICEF, World Vision, la Cruz Roja de Filipinas y otras 29.
El Departamento de Bienestar Social y Desarrollo de Filipinas recurrió de forma similar a otra marca de pagos digitales, GCash, para desembolsar ayudas en efectivo a los beneficiarios a través de una plataforma en línea que les permite elegir cómo recibir la ayuda.
Antes conocida como un factor de disrupción empresarial, la tecnología financiera ha llegado para quedarse como un medio innovador para la continuidad de las operaciones de muchas MIPYMES. Se sigue considerando un sector joven, pero ya ha tenido un enorme efecto expansivo en la economía mundial.
Puede que a muchos les haya costado tiempo pasar a la financiación digital, ya que las personas tienden a rechazar las complejidades y prefieren mantener los procesos conocidos, pero la tecnología financiera ha demostrado por qué seguirá desempeñando un papel importante en el fortalecimiento y la reconstrucción de nuestra economía mundial. Quizás no exista otro sector que pueda garantizar un estricto distanciamiento social al tiempo que ofrece transacciones en línea rápidas, cómodas y seguras.



