El sector inmobiliario se está transformando por la doble crisis del COVID-19 y la emergencia climática.
Promotores e inversores tendrán que replantearse el diseño, la finalidad y la sostenibilidad de los edificios.
Así pueden los líderes empezar a dar forma a un sector más ecológico y resiliente, preparado para el futuro.
El sector inmobiliario se ha visto afectado por la pandemia de COVID-19 de forma sin precedentes; y si nos centramos en el aspecto financiero, los impactos ya son visibles.
A 3 de abril, el valor empresarial sin apalancamiento de los activos inmobiliarios había caído un 25 % o más en la mayoría de los sectores, especialmente en hostelería y ocio. Algunas clases de activos, especialmente las que tienen mayor densidad humana, como las residencias de estudiantes, los centros comerciales y las instalaciones sanitarias, sufrieron el golpe más duro y ya se han vendido en cantidades considerables. Otras se verán afectadas negativamente más adelante debido a variaciones en la demanda de los ocupantes, ya que, al restringirse el tránsito de personas, la confianza del consumidor se debilita.
Incluso con los beneficios a corto plazo del aumento del comercio electrónico, el rendimiento del sector logístico podría caer a medida que se ralentizan el movimiento de mercancías y de personas. Los confinamientos también redujeron considerablemente la tasa de rentabilidad esperada para el arrendamiento y la construcción. El desarrollo de nuevos emplazamientos se ha retrasado; muchas actividades humanas habituales se han visto restringidas, y las medidas de distanciamiento social restarán capacidad a los locales comerciales para generar flujos de caja estables.
El lado positivo es que la demanda de los consumidores probablemente se desplazará hacia inmuebles más eficientes, sobre todo porque la experiencia del confinamiento ha puesto de manifiesto los inconvenientes de los edificios de alto consumo energético. En cuanto a los inmuebles residenciales, donde la gente probablemente vivirá y trabajará de forma intensiva a partir de ahora gracias al teletrabajo, la falta de espacios flexibles y de sistemas energéticos eficientes va a impulsar una nueva demanda. Italia, donde se estima que la caída de la facturación del sector inmobiliario oscila entre 9 000 millones y 22 000 millones de euros en comparación con los resultados del primer trimestre del año pasado, ya está experimentando un aumento de la demanda de inmuebles de alta calidad que ofrecen un entorno de vida y trabajo seguro, eficiente y saludable.
A largo plazo, el sector inmobiliario sigue siendo una clase de activo atractiva ya que continúa ofreciendo buenos rendimientos ajustados al riesgo, menos correlacionados con otras clases de activos. El interés de los inversores en determinados segmentos del mercado aumentará, y la sostenibilidad está llamada a desempeñar un papel fundamental. Es probable que los propietarios de activos e inversores tengan dificultades para mitigar los riesgos derivados de la creciente demanda de edificios seguros y eficientes por parte de inquilinos y usuarios.
Pero, más allá de responder a las demandas de los inquilinos a corto plazo, el sector debería centrarse en la perspectiva a largo plazo. Muchos inversores inmobiliarios, de hecho, no están preparados para dar los saltos sostenibles y digitales necesarios para hacer los inmuebles más seguros y saludables, aunque hace apenas unos meses el debate sobre la sostenibilidad se estaba volviendo cada vez más urgente en muchos sectores, incluido el inmobiliario. Los rendimientos de los edificios de alto consumo energético se reducirán pronto, no solo por el aumento de las presiones regulatorias o por las diferentes prácticas laborales que, en parte, sobrevivirán a la crisis, sino sobre todo porque, si el sector no se reinventa, contribuirá a acelerar el ritmo de la crisis climática.
Crisis inmobiliaria y física: correlaciones e impacto
Dada la magnitud de la crisis que estamos viviendo, los operadores financieros deben atenerse a dos axiomas:
1. Las crisis físicas de las pandemias y del cambio climático están interconectadas.
2. La sostenibilidad de los inmuebles se ve cada vez más afectada por estas crisis.
En un mundo globalizado (e incluso antes), las crisis rara vez están desconectadas. El aumento de las temperaturas y los riesgos climáticos pueden crear condiciones en las que aumenta el riesgo de que los patógenos se transmitan entre animales y seres humanos.
Como resultado, es probable que las pandemias sean más frecuentes en el futuro si no se adoptan de inmediato medidas rigurosas para frenar el cambio climático, y el sector inmobiliario tiene un impacto considerable en el cambio climático. Los edificios representan alrededor de un tercio de las emisiones mundiales de gases de efecto invernadero y consumen el 40 % de la energía mundial. El sector tiene un peor desempeño que otras industrias en la reducción de sus emisiones de CO2 y sigue contribuyendo en gran medida a la crisis climática.
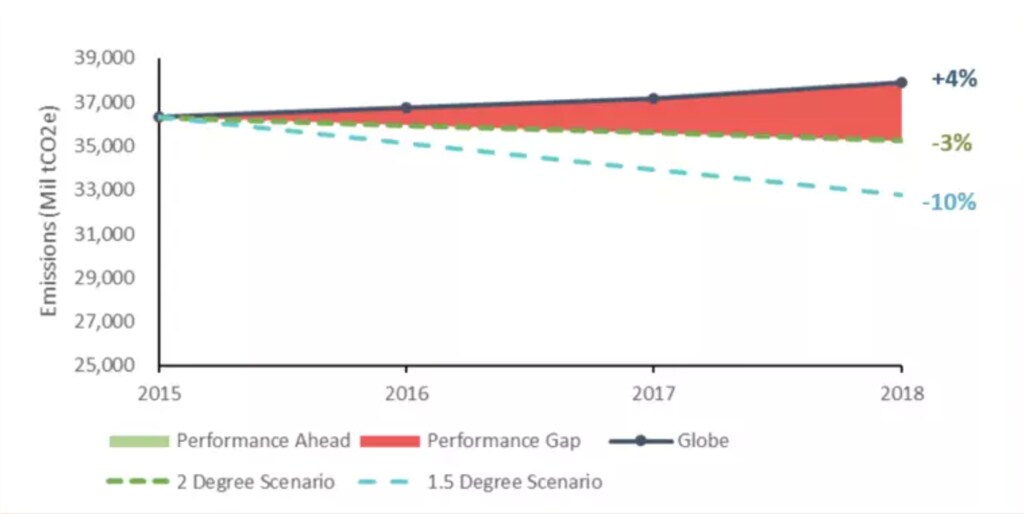
Además, las pandemias y el cambio climático tienen una peculiaridad común que afecta enormemente al mercado inmobiliario: ambos provocan choques físicos. Dado que el sector inmobiliario opera con activos reales, está poniendo de manifiesto sus fragilidades físicas, hasta ahora no sometidas a prueba. Por ejemplo, se ha comprobado que los hospitales son vulnerables en cuanto a su capacidad y flexibilidad. Las unidades residenciales que antes se utilizaban de forma intensiva resultan ser consumidoras extremas de energía. Los centros comerciales, cuyo modelo de negocio se basa en la agrupación y la proximidad de distintos servicios, no estaban preparados para las medidas de distanciamiento social. Tarde o temprano, estos choques se convierten en impactos socioeconómicos sistémicos, con un enorme efecto sobre la demanda de los consumidores y, como se ha mencionado, sobre el sector en general.
Reinventar el sector inmobiliario
Algunos inversores ya miran hacia el futuro con el objetivo de lograr una resiliencia a largo plazo y mitigar cualquier futuro choque físico o de mercado, además de reducir su huella de carbono.
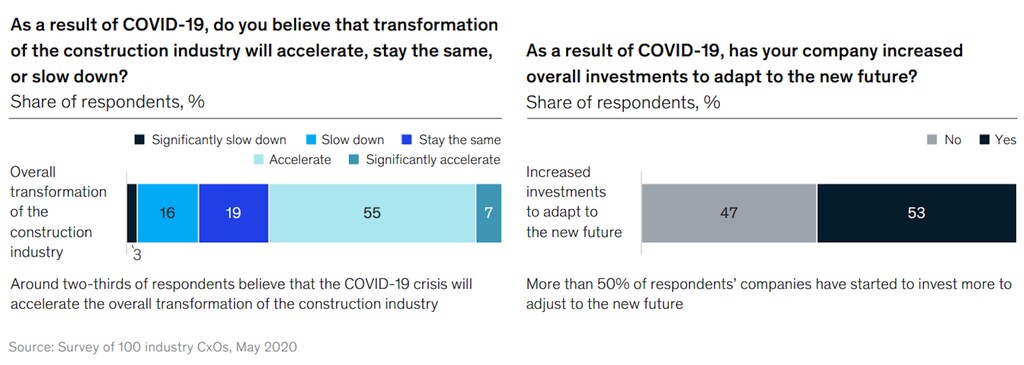
En lo que respecta a la resiliencia, la prioridad es comprender a fondo cualquier debilidad y, después, desarrollar capacidades. Los inversores inmobiliarios deberían aprovechar primero el momento para descarbonizar su cartera y hacer sostenibles sus operaciones; por ejemplo, digitalizando sus activos y servicios para inquilinos y usuarios de los edificios. Para poder realizar controles de seguridad y de salud en los espacios o supervisar el consumo, y, por tanto, los niveles de emisiones de CO2, la tecnología puede respaldar enfoques sofisticados para medir y evaluar la sostenibilidad, más allá de los riesgos u oportunidades puramente relacionados con la salud.
En segundo lugar, los inversores podrían destinar una parte de sus recursos a la construcción de infraestructuras de energías renovables y a la rehabilitación de edificios. Los rendimientos pueden reducirse a corto plazo, pero dichas inversiones tendrían como objetivo tanto la reducción del riesgo como las oportunidades de mercado, para mantenerse por delante de la competencia y construir resiliencia ante la crisis que se avecina.
En tercer lugar, es posible combinar la inversión tradicional con criterios ambientales, sociales y de gobernanza (ASG) para mejorar los resultados a largo plazo. Las empresas con un historial sólido en cuestiones de sostenibilidad relevantes tienen potencial para superar a las que cuentan con historiales más débiles. Las empresas inmobiliarias gestionadas con un enfoque en la sostenibilidad deberían estar mejor posicionadas para resistir las condiciones adversas y, al mismo tiempo, beneficiarse de entornos de mercado favorables.
Si bien el aspecto financiero apunta claramente a centrarse en los tipos de interés, los fundamentos macroeconómicos y la estructura de la deuda, todos ellos factores que siguen desempeñando un papel significativo en las decisiones de inversión y en los rendimientos, la COVID-19 y el cambio climático nos recuerdan que el sector inmobiliario está impulsado por los hábitos humanos. Y a medida que estos hábitos cambian, la creciente demanda de edificios más seguros, saludables y sostenibles liderará el mercado y determinará, además, la velocidad a la que este sector puede reinventarse.



